Geschäftswert bewerten in der Schweiz: Methoden, Beispiele & Leitfaden
Was ist ein Geschäftsfonds in der Schweiz?
Ein Geschäftsfonds ist weit mehr als vier Wände und eine Kassenrolle. Er umfasst die Gesamtheit der Elemente, die Ihren Betrieb funktionieren lassen: Kundenverträge, Marke, Geschäftsmietvertrag, Warenlager, Ausrüstung und der Ruf, der Jahr für Jahr aufgebaut wurde. Im Schweizer Recht vereint dieser Begriff sowohl die materiellen Vermögenswerte (Ausrüstung, Mobiliar, Lager) als auch die immateriellen Vermögenswerte (Kundschaft, Firmenschild, Know-how).
Die Frage nach dem Wert stellt sich, sobald eine Unternehmensnachfolge ins Auge gefasst wird. Und sie stellt sich selten zum richtigen Zeitpunkt: zu spät für den Verkäufer, der nicht vorausgeplant hat, zu früh für den Käufer, der noch nicht über die Zahlen verfügt. In Wirklichkeit braucht eine seriöse Bewertung Zeit und Methode.
Im Gegensatz zu anderen Ländern schreibt die Schweiz keine einheitliche Bewertungsmethode vor. Die Schweizer Empfehlung zur Bewertung von KMU besteht seit April 2008, bleibt aber richtungsweisend: Sie ist ein Kompass, keine zwingende Regel. Die Fachleute kombinieren daher mehrere Ansätze je nach Profil jedes Betriebs.
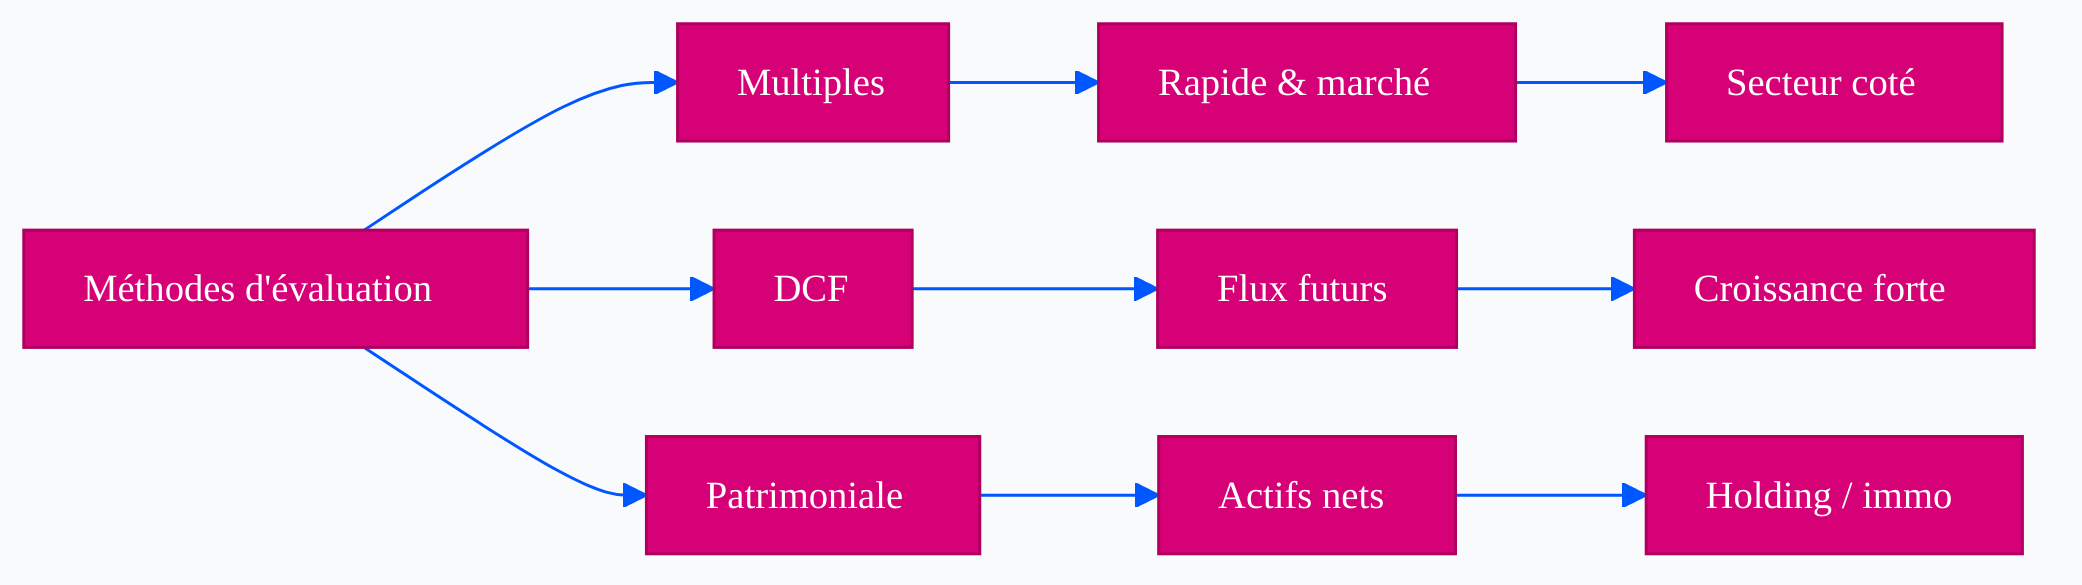
Die drei wichtigsten Methoden: welche wählen?
Die Schweiz schreibt Ihnen keine einheitliche Bewertungsmethode vor. Das offizielle KMU-Portal anerkennt fünf Ansätze, und die Schweizer Treuhänder kombinieren für KMU systematisch drei davon, gemäss dem TREX-Artikel 2021 von Meier-Mazzucato. Jede Methode erfasst einen anderen Wertaspekt: den Markt, die Zukunft, den Boden. Sie zu kreuzen unterscheidet eine verteidigbare Bewertung von einer aus dem Hut gezogenen Zahl.
Die Multiplikatormethode (EBITDA oder EBIT)
Dies ist der vorherrschende Ansatz in der Westschweiz für KMU und Betriebe. Prinzip: Das bereinigte EBITDA wird mit einem Koeffizienten multipliziert, der aus vergleichbaren Transaktionen abgeleitet wurde. Der Koeffizient berücksichtigt Branche, Grösse, wahrgenommenes Risiko und lokale Position.
Die nachstehenden Multiplikatoren entsprechen Bandbreiten, die auf dem europäischen Markt 2024 bis 2025 beobachtet wurden, zusammengestellt von Xval und Financyal. Sie sind auf die Westschweiz anwendbar, mit einem leichten Abschlag für sehr kleine Strukturen (unter CHF 500'000 Umsatz).
| Branche | Typischer EBITDA-Multiplikator | Beispiel: EBITDA CHF 100'000 |
|---|---|---|
| Restaurant / Café (unabhängig) | 3x bis 4x | CHF 300'000 bis 400'000 |
| Hotellerie (kleine Struktur) | 3,5x bis 4,5x | CHF 350'000 bis 450'000 |
| Detailhandel (klein) | 2,5x bis 4x | CHF 250'000 bis 400'000 |
| Vertrieb / strukturierter Handel | 4x bis 5,3x | CHF 400'000 bis 530'000 |
| B2B-Dienstleistungen, wiederkehrende Kunden | 4x bis 7x | CHF 400'000 bis 700'000 |
| Coiffeursalon / Schönheit | 1,5x bis 3x | CHF 150'000 bis 300'000 |
| Handwerk / Lebensmittelhandwerk | 2x bis 4x | CHF 200'000 bis 400'000 |
Diese Bandbreiten werden an den lokal beobachteten realen Transaktionen gemessen. Ein gut gelegenes Restaurant in Genf wird nicht gleich bewertet wie dasselbe Konzept in Bulle. Die obere Position der Bandbreite muss verdient werden: stabile Rentabilität über drei Jahre, langer übertragbarer Mietvertrag, diversifizierte Kundschaft, autonomes Team. Die untere Position entspricht Risikodossiers: Abhängigkeit vom Geschäftsführer, kurzer Mietvertrag, volatile Ergebnisse.
Die DCF-Methode (Discounted Cash Flows)
Die abdiskontierten Geldflüsse projizieren die künftigen Erträge über fünf bis zehn Jahre und bringen sie dann über einen Diskontsatz auf ihren Gegenwartswert. Dieser Satz widerspiegelt das Risiko: Je fragiler oder abhängiger vom Geschäftsführer der Betrieb ist, desto höher der Satz und desto tiefer der Gegenwartswert. Für nicht kotierte Westschweizer KMU verwenden die Fachleute üblicherweise Sätze von 8 bis 14 % je nach Profil, gemäss Raiffeisen.
Die DCF-Methode ist leistungsstark, wenn die Prognosen glaubwürdig sind: Ein seit acht Jahren stabiler Lebensmittelladen bestätigt seine Bewertung durch Multiplikatoren. Für einen Betrieb mit dokumentiertem Wachstum kann die DCF-Methode einen höheren Wert ergeben. Für ein saisonales Restaurant oder einen Betrieb, der von einer Schlüsselperson abhängt, liefert die DCF-Methode instabile Resultate: mit Vorsicht zu handhaben oder auszuschliessen.
Die Substanzwertmethode
Man berechnet den Nettowert der Aktiven: was der Betrieb tatsächlich besitzt (Maschinen, Mobiliar, Lager, Einrichtungen) abzüglich dessen, was er schuldet (Schulden, Lieferanten). Sie eignet sich für kapitalintensive Branchen: Hotellerie mit integriertem Immobilienbestand, ausgestattete Bäckerei, leichte Industrie.
Für einen Dienstleistungsbetrieb oder ein Restaurant, in dem der Hauptwert in der Kundschaft, der Marke und dem Know-how liegt, liefert die Substanzwertmethode allein eine Zahl weit unter der Realität. Sie dient als Untergrenze, selten als zentraler Wert.
Die Praktikermethode: der hybride Schweizer Standard
Eine helvetische Besonderheit, in internationalen Lehrbüchern selten behandelt: Die Praktikermethode kombiniert den inneren Wert (Substanzwert) und den Ertragswert zu einem gewichteten Mittelwert. In der Schweiz beträgt die Gewichtung einmal den inneren Wert und zweimal den Ertragswert, gemäss dem TREX-Artikel 2021. Diese Methode dient häufig als Bezugspunkt in Scheidungs- oder Erbstreitigkeiten und wird von den kantonalen Steuergerichten weiterhin verwendet.
Vereinfachte Formel: Wert = (1 × innerer Wert + 2 × Ertragswert) / 3. Dieser Ansatz ergibt ein Zwischenresultat zwischen reiner Substanzbewertung und reinem Multiplikator. Er ist nützlich, um eine Verhandlung mit einem Käufer zu verankern, der einen optimistischen Multiplikator anficht.
Wann eine Methode auszuschliessen ist
Eine gute Bewertung besteht nicht darin, die drei Methoden blind zu mitteln. Eine für ein Profil relevante Methode wird für ein anderes irreführend:
- Für ein saisonales, vom Geschäftsführer abhängiges Restaurant: Die DCF-Methode erzeugt instabile Prognosen. Stützen Sie sich auf die Multiplikatoren und die Substanzbewertung, gewichten Sie über die Praktikermethode.
- Für einen Dienstleistungsbetrieb ohne schwere Aktiven: Die Substanzbewertung allein unterbewertet massiv. Sie dient als Untergrenze, nicht als zentraler Wert.
- Für einen Betrieb mit dokumentiertem starkem Wachstum: Historische Multiplikatoren unterschätzen. Die DCF-Methode wird zum Referenzinstrument.
- Für eine Holding- oder Immobiliengesellschaft: Die Substanzbewertung dominiert, die anderen Methoden werden zweitrangig.
Das Beispiel von Jean, gekreuzt mit den drei Methoden
Jean betreibt sein Restaurant in Nyon mit einem bereinigten EBITDA von CHF 72'000. So sieht es mit jeder Methode aus:
- Multiplikatoren (3x bis 4x für ein unabhängiges Restaurant): CHF 216'000 bis 288'000
- DCF (Projektion 7 Jahre, Diskontsatz 11 % angesichts der Saisonalität und der Geschäftsführerpräsenz): CHF 240'000 bis 310'000
- Substanzwert (Mobiliar, Küchenausrüstung, Einrichtungen, Lager): CHF 55'000 bis 75'000, klare Untergrenze
- Praktikermethode (Mittelwert 1 × 65'000 + 2 × 275'000) / 3: rund CHF 205'000
Die drei Ertragsmethoden (Multiplikatoren, DCF, Praktikermethode) konvergieren in einer Bandbreite von CHF 205'000 bis 310'000. Die Substanzuntergrenze bestätigt, dass ein Angebot unter CHF 75'000 unhaltbar wäre. Verteidigbare Bewertungsbandbreite: CHF 240'000 bis 290'000, mit einem Inseratpreis von CHF 280'000, der einen angemessenen Verhandlungsspielraum lässt, ohne die bankliche Finanzierungskapazität zu überschreiten (siehe Abschnitt Finanzierung).
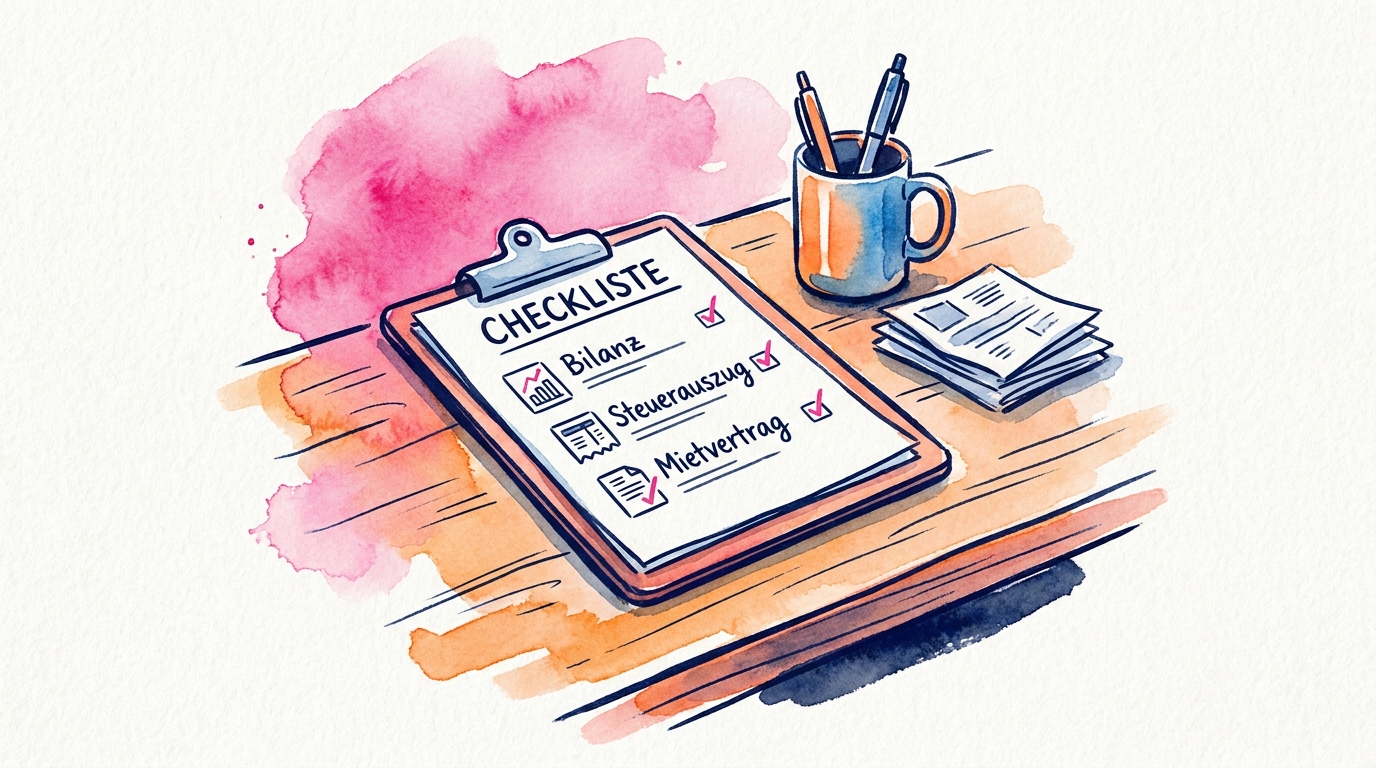
Die konkreten Schritte zur Bewertung Ihres Fonds
Fünf Schritte, in der Reihenfolge, wobei jeder den nächsten bedingt. Rechnen Sie mit etwa vierzig bis sechzig Stunden Arbeit für eine seriöse intern durchgeführte Bewertung oder zwei bis drei Wochen Laufzeit mit einem spezialisierten Treuhänder.
Schritt 1: Sammeln Sie Ihre Finanzunterlagen
Stellen Sie die letzten drei bis fünf vollständigen Geschäftsjahre zusammen: Bilanz, Erfolgsrechnung, Anhang, Steuererklärungen und MwSt-Abrechnungen. Fügen Sie den Businessplan oder das Budget hinzu, falls vorhanden, das detaillierte Inventar des Materials mit Anschaffungsjahren und Restwerten, die laufenden strategischen Verträge (Mietvertrag, Schlüssellieferanten, wiederkehrende Kunden), die kantonalen Bewilligungen und Genehmigungen, allfällige jüngere Steuer- oder Sozialprüfungen.
Fünf Jahre Abschlüsse sind besser als drei: Sie erlauben es, Zyklen und reale Trends zu identifizieren, und geben dem Käufer eine verteidigbare Sicht auf das Risiko. Die Gewichtung bei der Berechnung des Multiplikators fällt bei einer langen und stabilen Reihe günstiger aus.
Schritt 2: Bereinigen Sie die Abschlüsse, hier spielen sich 20 bis 40 % des Wertes ab
Die Jahresabschlüsse eines Schweizer KMU widerspiegeln eine steuerliche, nicht eine wirtschaftliche Realität. Die Bereinigung normalisiert das ausgewiesene EBITDA, um die tatsächliche Rentabilität widerzuspiegeln, die ein Käufer nutzen kann. Laut spezialisierten Westschweizer Treuhändern verschieben diese Bereinigungen das ausgewiesene EBITDA in der Mehrheit der KMU-Dossiers um 20 bis 40 %.
Hier die systematisch anzuwendenden Bereinigungen, über die drei klassischen hinaus:
- Auf den Markt normalisierter Geschäftsführerlohn. Wenn Sie sich 80'000 auszahlen, während ein Restaurantleiter dieser Grösse am Markt zwischen 110'000 und 140'000 kostet (Kader mit Überstundenpauschale über der L-GAV-Schwelle von CHF 6'750 monatlich, gemäss GastroSuisse), reduziert die Differenz das bereinigte EBITDA entsprechend.
- Sozialbeiträge des Geschäftsführers. Eine Einzelfirma zahlt AHV-Beiträge als Selbständiger zu einem tieferen Satz als ein Angestellter. Für einen Käufer, der über eine GmbH übernimmt, steigt die Soziallast um rund 6 bis 7 Punkte: in der Bereinigung zu berücksichtigen.
- Konzerninterne Miete. Wenn die Räumlichkeiten einer Immobiliengesellschaft gehören, die Sie halten, ist die Miete auf Marktniveau zu setzen. Eine künstlich tiefe Miete bläht das EBITDA auf; eine über eine persönliche Immobiliengesellschaft aufgeblähte Miete reduziert es zu Unrecht.
- Fahrzeuge und persönliche Versicherungen, die der Gesellschaft belastet werden. Familienfahrzeuge, Lebensversicherungen, private Haftpflicht, Krankenzusatzversicherungen: aus den Aufwänden zu entfernen, wenn der Käufer diese Vorteile nicht übernimmt.
- Nicht formalisierter mitarbeitender Ehepartner. Wenn Ihr Ehepartner ohne oder mit symbolischer Entlöhnung im Betrieb mitarbeitet, integrieren Sie einen marktüblichen Lohn in die Bereinigung: Diese Präsenz verschwindet nach dem Verkauf.
- Resterückstellungen aus COVID. Zurückgezahlte Kurzarbeitsschulden oder COVID-Verlustrückstellungen aus 2021 bis 2022 verzerren bei einigen KMU noch die Abschlüsse 2023 und 2024. Als ausserordentliche Posten zu isolieren.
- Nicht wiederkehrender Umsatz. Hochzeitsbankett zu CHF 50'000 im Jahr 2023, verlorener einmaliger Grosskundenvertrag, aussergewöhnliche Lieferung: Alles, was sich nicht wiederholt, ist zu neutralisieren.
- Treuhänderhonorare und aussergewöhnliche Anwaltskosten. Scheidungsbegleitung, einmalige Steuerprüfung, Prozessverteidigung: zu isolieren.
- Nicht zurückgestellte Ferien, Überstunden, Urlaub. Bei 3 bis 4 Angestellten kann eine unzureichende Rückstellung CHF 10'000 bis 20'000 an realer jährlicher Belastung verdecken.
- Leasing und Abschreibungen auf veraltetem, nicht genutztem Material. Eine vor acht Jahren geleaste Kühlzelle, deren monatliche Kosten noch laufen, ist als wegzuschaffender Aufwand zu behandeln, nicht als laufender Betriebsaufwand.
Die Bereinigungsmethodik ist bei Xval und evaluation-entreprise.com dokumentiert. Berechnen Sie das bereinigte EBITDA über 3 Jahre und bilden Sie dann einen gewichteten Mittelwert (Koeffizient 3 für das jüngste Jahr, 2 für N-1, 1 für N-2).
Praxistipp: Viele Verkäufer unterschätzen ihren Betrieb, weil sie ihre Entlöhnung minimiert haben, um die Sozialabgaben zu optimieren. Ein erfahrener Käufer wird diese Position systematisch nachrechnen. Nehmen Sie es selbst vorweg, bevor Sie eine Zahl nennen, und präsentieren Sie ab dem ersten Termin eine transparente Bereinigungstabelle: So übernehmen Sie die Führung in der Verhandlung.
Schritt 3: Bewerten Sie die immateriellen Vermögenswerte und den Mietvertrag
Ihr Fonds ist oft mehr wert als seine physischen Aktiven. Die immateriellen Werte machen typischerweise 50 bis 80 % des Gesamtwerts eines Dienstleistungs- oder Restaurationsbetriebs aus. Gehen Sie sie einzeln durch:
- Der Geschäftsmietvertrag. Wesentlicher Punkt, geregelt durch Art. 263 OR. Die Übertragung auf einen Nachfolger setzt die schriftliche Zustimmung des Vermieters voraus, der rund vier Wochen Zeit zur Stellungnahme hat und nur aus wichtigen Gründen ablehnen darf (Zahlungsunfähigkeit, fachliche Unfähigkeit, Zweckänderung). Der bisherige Mieter haftet für den Mietzins während höchstens zwei Jahren nach der Übertragung solidarisch, gemäss Codex Avocats Lausanne.
- Ein langer Mietvertrag (mehr als sieben Jahre) mit Übertragungsklausel und Mietzins unter Marktniveau ist ein wertvolles Aktivum, das einen Aufschlag auf den Multiplikator rechtfertigen kann. Umgekehrt führt ein in weniger als drei Jahren kündbarer Mietvertrag zu einem erheblichen Abschlag: keine Sichtbarkeit für den Nachfolger, keine einfache bankliche Finanzierung.
- Die Kundschaft. Eine aktive Kundendatei mit hoher Wiederkaufsrate wird nicht wie Laufkundschaft bewertet. Als Vorsichtsregel: Wenn die zehn wichtigsten Kunden mehr als 30 % des Umsatzes ausmachen, erhöht die Konzentration das Risiko und senkt den Multiplikator. Unter 30 % ist dies ein Zeichen von Robustheit.
- Die Marke und die Reputation. Menge und Qualität der Google- und TripAdvisor-Bewertungen, lokale Bekanntheit, Rahmenverträge mit Partnern (Lieferanten, Versicherungen, Gastronomiegruppen). Keine Zauberformel für die Bewertung, aber eine solide Argumentationsgrundlage in der Verhandlung.
- Die kantonalen Bewilligungen und Genehmigungen. Gastropatent, Betriebsbewilligung, Alkoholbewilligung, Registrierung beim BAG: Die Übertragbarkeit dieser Bewilligungen bedingt die Übernahme. Ein nicht übertragbares Patent zwingt den Nachfolger zu einem neuen Gesuch, was die Frist verlängert und ein Risiko einführt.
- Die Lieferantenbeziehungen. Ausgehandelte Zahlungsbedingungen, Jahresmengen, Exklusivitäten, Dauer der Beziehung: alles Elemente, die im Verkaufsdossier zu dokumentieren sind.
- Die Lager. Zu realen Einstandspreisen zu bewerten, nicht zu Verkaufspreisen gemäss Katalog. Veraltete oder unverkäufliche Lager sind systematisch abzuziehen.
Schritt 4: Vergleich mit realen Transaktionen (Benchmarking)
Die theoretischen Multiplikatoren einer Branchentabelle reichen nicht aus. Sie müssen den realen Transaktionen gegenübergestellt werden, die in Ihrer Branche und Region in den letzten 12 bis 24 Monaten beobachtet wurden. Hier die nützlichen Quellen in der Westschweiz:
- Publikationen TREX (Der Treuhandexperte): methodische Referenzartikel für Schweizer Praktiker, einsehbar in den Archiven.
- Portal KMU.admin.ch und das Werkzeug wevalue.ch: offizieller Leitfaden und strukturierter Simulator.
- Branchenmultiplikatoren Xval und Financyal: europäische Daten 2024 bis 2025, mit einem Abschlag für sehr kleine Westschweizer Strukturen anzupassen.
- Multiplikator-Aggregator Nimbo: monatliche Veröffentlichung, basiert auf über tausend KMU.
- Auf Unternehmensnachfolge spezialisierte Westschweizer Treuhänder. Mitglieder von Treuhand Suisse oder ExpertSuisse beobachten die lokalen Transaktionen und können unter NDA jüngere Vergleichswerte liefern.
Ein Multiplikator von 4x EBITDA für einen Genfer Detailhandelsbetrieb kann auf dem Papier hoch erscheinen, aber mit den jüngsten Transaktionen der Branche kohärent sein. Die lokale Überprüfung ist das, was eine verteidigbare Bewertung von einer mechanischen Anwendung von Kennzahlen unterscheidet.
Schritt 5: Methoden kreuzen und Abweichungen auflösen
Berechnen Sie den Wert mit den Multiplikatoren, mit der DCF-Methode, mit der Praktikermethode und vergleichen Sie mit der Substanzuntergrenze. Eine Konvergenz in einer engen Bandbreite (Abweichung unter 25 % zwischen Unter- und Obergrenze) ist das Zeichen einer verteidigbaren Bewertung. Eine grössere Abweichung verdient eine Untersuchung.
Typisches Abweichungsbeispiel: Multiplikatoren 280'000, DCF 380'000, Substanzwert 90'000, Praktikermethode 210'000. Die Abweichung zwischen Multiplikatoren und DCF (100'000) signalisiert wahrscheinlich eine zu optimistische Wachstumsannahme in der DCF oder umgekehrt historische Multiplikatoren, die ein reales Potenzial unterschätzen. Die Substanzuntergrenze (90'000) bestätigt, dass ein sehr tiefes Angebot unhaltbar ist.
Versöhnung: über die Praktikermethode gewichten, die Annahmen der DCF (Wachstum, Diskontsatz) dokumentieren, zur unteren Grenze des Paares Multiplikatoren-DCF hin anpassen, wenn der Betrieb saisonal oder vom Geschäftsführer abhängig ist. Die finale Verhandlungsbandbreite etabliert sich dann um CHF 240'000 bis 300'000 herum, statt eines einzigen zentralen Werts, der um jeden Preis zu verteidigen wäre.
Was den Wert nach oben oder unten bewegt
Zwei Betriebe derselben Branche mit demselben Umsatz können zu sehr unterschiedlichen Preisen verkauft werden. Die folgenden Faktoren bewegen den Zeiger, manchmal bis zu 30 % nach oben oder unten vom zentralen Wert. Die genauen Wirkungsprozente hängen vom Einzelfall ab: Diese Tabelle gibt die Richtung und die Grössenordnung wieder, die in Westschweizer Dossiers beobachtet werden, wie im TREX-Artikel 2021 von Meier-Mazzucato dokumentiert.
| Faktor | Wirkung | Schwelle oder Regel |
|---|---|---|
| Stabile oder wachsende Rentabilität über 3 Jahre | Aufschlag auf den Multiplikator | Dokumentierter Trend, kein isoliertes Jahr |
| Rückläufiges EBITDA über 2 Jahre | Erheblicher Abschlag | Rückgang > 10 % nicht erklärt |
| Diversifizierte Kundschaft | Referenzmultiplikator beibehalten | Top 10 Kunden < 30 % des Umsatzes |
| Abhängigkeit von einem Schlüsselkunden | Erheblicher Abschlag | Top 1 Kunde > 40 % des Umsatzes |
| Langer, übertragbarer Mietvertrag, Miete unter Markt | Moderater Aufschlag | Restlaufzeit > 7 Jahre |
| Kurzer oder nicht übertragbarer Mietvertrag | Erheblicher Abschlag | Restlaufzeit < 3 Jahre |
| Autonomes Team vor Ort | Moderater Aufschlag | Der Betrieb läuft ohne tägliche Präsenz des Chefs |
| Starke Abhängigkeit vom Geschäftsführer | Starker Abschlag | Persönliches Adressbuch, nicht übertragbare Kompetenz |
| Laufender, nicht zurückgestellter Rechtsstreit | Abschlag = maximales Risiko | Sozial-, Steuer- oder Prozessschuld |
| Neues Material im Nettowert | Moderater Aufschlag | < 3 Jahre, im Einklang mit dem Inventar |
| Ausstehende Sozial- oder MwSt-Verbindlichkeiten | Starker Abschlag | Vor der Verhandlung vollständig zurückzustellen |
Zwei Zeilen der Tabelle verdienen besondere Aufmerksamkeit. Die Abhängigkeit vom Geschäftsführer ist oft der grösste Abschlagsposten eines Westschweizer Dossiers: Ein Betrieb, dessen Chef sechs Tage pro Woche im Service oder in der Küche steht, ist nicht denselben Multiplikator wert wie ein gemanagter Betrieb. Der zweite kritische Punkt ist der Mietvertrag, weil eine Bank eine Übernahme mit einer Mietsichtbarkeit von weniger als fünf Jahren kaum finanziert.
Die achtzehn Monate vor dem Verkauf sind der Zeitpunkt, an dem der Verkäufer noch auf diese beiden Hebel einwirken kann: ein Zwischenteam strukturieren, einen Mietvertragsnachtrag aushandeln, die kritischen Prozesse formalisieren, die Kundenbeziehung in einem CRM dokumentieren. Jede vor der Veröffentlichung des Inserats ergriffene Massnahme wird zu einem bezifferten Argument gegenüber dem Käufer.
Die Übernahme finanzieren: was die Westschweizer Banken akzeptieren
Die beste Bewertung der Welt ist nichts wert, wenn keine Bank Ihren Verkaufspreis finanzieren will. Der Käufer wird bezahlen, was sein Bankier ihm zu leihen bereit ist, plus sein Eigenkapital. Die Spielregeln auf Seite der Bank zu kennen, erlaubt es, von Anfang an einen realistischen Preis festzulegen, statt sechs Monate später nach unten zu verhandeln.
Erwartetes Eigenkapital: 25 bis 40 %
Für die Übernahme eines KMU oder eines Geschäftsfonds verlangen UBS und Raiffeisen in der Regel ein Eigenkapital von 25 bis 40 % des Gesamtpreises, moduliert je nach Branche und Käuferprofil. Gastronomie und Hotellerie liegen im oberen Bereich der Bandbreite, weil Saisonalität und Geschäftsführerabhängigkeit das wahrgenommene Risiko erhöhen. Ein B2B-Dienstleistungsbetrieb mit wiederkehrenden Kunden bewegt sich gegen die Untergrenze.
Der Akquisitionskredit wird typischerweise über sechs bis sieben Jahre mit den aus dem Betrieb freigesetzten Liquiditäten zurückgezahlt. Konkret: Ihr bereinigtes EBITDA muss die Annuität der Schuld mit einer Sicherheitsmarge von 20 bis 50 % decken, sonst lehnt die Bank ab.
Die Bürgschaftsgenossenschaft Westschweiz: der oft vergessene Hebel
Das Cautionnement Romand (CRC-PME) verbürgt Bankkredite bis zu CHF 1'000'000 für Westschweizer KMU, einschliesslich Übernahmeprojekten. Der Bund deckt 65 % des Verlustrisikos, was es der Bank erlaubt, ein Dossier zu akzeptieren, das sie ohne zusätzliche Sicherheit abgelehnt hätte.
Zugangsbedingungen: nachgewiesene fachliche Fähigkeiten für die übernommene Tätigkeit, aufgrund der Abschlüsse lebensfähiges Unternehmen, aktuelle Buchhaltung. Die Kosten: 1 % des verbürgten Kredits als Bearbeitungsgebühr (Minimum CHF 500, Maximum CHF 2'700) und 1,25 % pro Jahr Risikoprämie auf dem garantierten Betrag, gemäss dem Kanton Waadt.
Für einen Nachfolger mit begrenzten persönlichen Garantien kann dieser Hebel den Unterschied zwischen einem abgelehnten und einem akzeptierten Dossier ausmachen. Der Verkäufer, der die Berechtigung zum Cautionnement Romand schon bei der Veröffentlichung seines Inserats erwähnt, erweitert mechanisch den Pool zahlungsfähiger Käufer.
Beziffertes Beispiel: das Restaurant von Jean in Nyon
Nehmen wir Jean wieder auf, mit einem bereinigten EBITDA von CHF 72'000 nach Normalisierung des Geschäftsführerlohns. Bewertungsbandbreite Multiplikatoren 3x bis 4x: CHF 216'000 bis 288'000. Der Verkäufer hält CHF 280'000 als Inseratpreis fest.
Auf Käuferseite sieht das typische Dossier so aus:
- Eigenkapital 30 % des Preises: CHF 84'000
- Bankkredit: CHF 196'000 über 7 Jahre zu einem Richtzinssatz von 3,5 %
- Cautionnement Romand deckt 50 % des Kredits: CHF 98'000 verbürgt, was der Bank erlaubt, das Dossier zu akzeptieren
- Annuität: rund CHF 32'000 pro Jahr, also knapp CHF 2'670 pro Monat
Zur Überprüfung der Machbarkeit betrachtet die Bank ein einfaches Verhältnis: Der Schuldendienst darf höchstens 60 bis 70 % des bereinigten EBITDA ausmachen. Hier CHF 32'000 Annuität auf CHF 72'000 EBITDA = 44 %. Das Dossier besteht.
Würde Jean zu CHF 380'000 statt 280'000 ausschreiben, stiege der zu finanzierende Kredit auf CHF 266'000, die Annuität auf knapp CHF 43'000 und das Verhältnis auf 60 % des EBITDA: für die Bank grenzwertig. Genau hier scheitern viele Transaktionen, trotz einer scheinbar verteidigbaren Bewertung.
Zu merken: einen Preis zu veröffentlichen, den keine Westschweizer Bank finanzieren kann, bedeutet, Ihren Betrieb den seltenen Barzahlern vorzubehalten, die ohnehin einen Abschlag aushandeln werden. Nur anhand der Multiplikatoren zu bewerten, ohne mit der Finanzierungskapazität zu kreuzen, heisst, einen Preis zu versprechen, den der Markt nicht bestätigen wird.
Steuer bei der Übertragung: die Abwägung Asset Deal vs. Share Deal
Zwei Verkäufer mit genau demselben Betrieb und demselben Verkaufspreis können mit CHF 100'000 Unterschied nach Steuern nach Hause gehen. Der Unterschied liegt nicht in der Verhandlung, sondern in der fünf Jahre vor dem Verkauf gewählten Rechtsstruktur. Dies ist wahrscheinlich die Entscheidung mit dem grössten Einfluss auf Ihr Altersvermögen, und auch diejenige, die generische Artikel zu behandeln vermeiden.
Asset Deal: der Verkauf des Fonds durch einen Selbständigen
Wenn Sie als Einzelfirma oder Personengesellschaft tätig sind, verkaufen Sie die Aktiven des Fonds einzeln: Material, Lager, Goodwill, übernommener Mietvertrag. Der erzielte Kapitalgewinn wird als ordentliches Berufseinkommen zum Grenzsteuersatz Ihres Bundes-, Kantons- und Gemeindetarifs besteuert, gemäss VZ VermögensZentrum und RSM Switzerland. Für einen Waadtländer Verkäufer, dessen Veräusserungsgewinn das jährliche steuerbare Einkommen über CHF 150'000 bringt, erreicht der kombinierte Grenzsteuersatz üblicherweise 35 bis 40 %.
Grössenordnung: Bei einem Kapitalgewinn von CHF 250'000 kann die Steuerlast CHF 80'000 bis 100'000 ausmachen. Der AHV-Beitrag auf dem Einkommen aus selbständiger Tätigkeit kommt je nach Situation dazu.
Share Deal: der Verkauf der Anteile einer privat gehaltenen GmbH oder AG
Wenn Ihr Betrieb über eine GmbH oder eine AG geführt wird und die Anteile in Ihrem Privatvermögen gehalten werden, führt der Verkauf an eine natürliche Person zu einem steuerfreien privaten Kapitalgewinn. Null Einkommenssteuer, null steuerbarer Kapitalgewinn, vorbehältlich der drei weiter unten beschriebenen Fallstricke.
Das ist der Mechanismus, der dazu führt, dass dasselbe wirtschaftliche Geschäft je nach Rechtsform der Gesellschaft null oder 100'000 CHF kosten kann.
Fallstrick Nr. 1: die indirekte Teilliquidation
Die Befreiung entfällt, wenn die fünf kumulativen Bedingungen der indirekten Teilliquidation (iTL) erfüllt sind, gemäss BDO:
- Sie verkaufen eine privat gehaltene Beteiligung
- Der Käufer ist eine juristische Person oder ein Selbständiger, der sie im Geschäftsvermögen verbucht
- Die Beteiligung umfasst mindestens 20 % des Kapitals
- Nicht betriebsnotwendige Reserven werden innerhalb von fünf Jahren nach dem Verkauf ausgeschüttet
- Sie wussten, dass diese Ausschüttungen zur Finanzierung des Kaufpreises dienen würden
Konkret: Wenn der Käufer einen Teil des Preises finanziert, indem er die Reserven der übernommenen Gesellschaft innert fünf Jahren leert, müssen Sie beweisen, dass Sie davon keine Kenntnis hatten. Andernfalls qualifiziert die Verwaltung den Kapitalgewinn als steuerbares Einkommen um.
Fallstrick Nr. 2: die Transponierung
Wenn Sie Ihre Anteile an Ihre eigene Holding (zu mindestens 50 % gehalten) zu einem über dem Nennwert liegenden Preis verkaufen, wird die Differenz als Einkommen besteuert, gemäss Weka. Dieses klassische Vermögensoptimierungsmodell lässt sich nicht aus dem Stegreif umsetzen.
Fallstrick Nr. 3: die Fünfjahresfrist nach Rechtsformwechsel
Wenn Sie als Einzelfirma tätig sind und Ihre Struktur in eine GmbH oder AG umwandeln, um vom steuerbefreiten privaten Kapitalgewinn zu profitieren, wartet die Steuerverwaltung fünf Jahre, bevor sie diese neue Form anerkennt, gemäss Le Temps und dem Nachfolge-Vademecum der CVCI. Eine Umwandlung sechs Monate vor dem Verkauf wird als getarnter Asset Deal umqualifiziert, mit ordentlicher Besteuerung.
Die praktische Lehre: Wenn Sie innert drei Jahren übertragen wollen und als Einzelfirma tätig sind, ist der Wechsel zur Gesellschaft wahrscheinlich keine nützliche Option mehr. Hingegen ist dies fünf bis sechs Jahre vor der Übertragung ein Gespräch, das mit einem Steuerberater zu führen ist.
Der BVG-Einkauf: die Steuerlast vor dem Verkauf glätten
Für einen Verkäufer im Asset Deal erlauben freiwillige Einkäufe in die zweite Säule in den drei bis fünf Jahren vor der Übertragung, das steuerbare Einkommen des Verkaufsjahres zu reduzieren. Ein vom Einkommen abzugsfähiger Einkauf von CHF 60'000 kann je nach Grenzsteuersatz CHF 20'000 gesparte Steuern bedeuten, gemäss dem Kanton Genf und GeTax.
Entscheidende Regel: Ein Einkauf darf vor einer Frist von drei Jahren nicht als Kapital bezogen werden. Ein früherer Bezug führt zu einer Steuernachforderung mit rückwirkender Aufhebung des Abzugs, gemäss dem PKS-CPS-Merkblatt. Die Einkäufe drei bis fünf Jahre vor dem Verkauf zu planen und anschliessend das Kapital als Rente oder durch Bezug im gesetzlichen Alter zu belassen, ist die saubere Abfolge.
MwSt: Neutralität unter Bedingung
Die Übertragung eines Gesamtvermögens, das eine wirtschaftliche Einheit bildet, profitiert vom Meldeverfahren nach Artikel 38 MWSTG, gemäss Actu-TVA der Fiduciaire Suisse. Konkret: Der Vorgang wird der ESTV via Formular Nr. 764 gemeldet, es wird keine MwSt auf dem Preis in Rechnung gestellt, und der Käufer übernimmt das MwSt-Regime des Verkäufers. Das Verfahren ist obligatorisch oberhalb einer berechneten MwSt-Schwelle von CHF 10'000.
Diese Meldung zu vergessen, setzt den Vorgang einer MwSt-Nachforderung von 8,1 % auf dem Verkaufspreis aus, manchmal mehrere Jahre später. Die Formalität ist gratis und lässt sich in einer halben Stunde mit dem Treuhänder erledigen. Es gibt keinen Grund, sie zu verpassen.
Der Fall Jean, in Zahlen übersetzt
Jean führt sein Restaurant seit 22 Jahren als Einzelfirma. Wenn sich nichts ändert, erzeugt der Verkauf des Fonds zu CHF 280'000 bei einem Buchwert von CHF 30'000 einen steuerbaren Kapitalgewinn von CHF 250'000, der der Einkommenssteuer plus der AHV als Selbständiger unterliegt. Geschätzte Steuerrechnung: CHF 75'000 bis 95'000 je nach Familiensituation und gewöhnlichem Einkommensniveau.
Hätte Jean seine Einzelfirma im Jahr 2021 in eine GmbH umgewandelt (fünf Jahre vor dem für 2026 geplanten Verkauf), wäre der Verkauf der Anteile an eine natürliche Person vom steuerbaren Kapitalgewinn befreit, vorbehältlich der drei obigen Fallstricke. Nettogewinn: dieselben CHF 75'000 bis 95'000. Die Entscheidung von vor fünf Jahren ist mehr wert als die beste Preisverhandlung.
An diesem Punkt ist der richtige Reflex ein Anruf bei einem Steuerberater, der beide Szenarien mit Ihren realen Zahlen modelliert, nicht ein Blogartikel. Aber diese Regeln zu kennen, erlaubt Ihnen, mit den richtigen Fragen zu diesem Termin zu erscheinen.
Wann man einen Experten beiziehen sollte, und welchen
Drei Expertenprofile können in der Westschweiz an einer Bewertung mitwirken. Ihre Kompetenzen, Voreingenommenheiten und Tarife unterscheiden sich. Für Ihr Dossier das richtige Profil zu wählen, bedeutet, nicht teuer für ein Ergebnis zu bezahlen, das in der Verhandlung nicht standhält.
| Profil | Unabhängigkeit | Richttarif | Eignung |
|---|---|---|---|
| Allgemeiner Treuhänder | Mittel (oft Ihr üblicher Treuhänder) | CHF 80 bis 250 pro Stunde oder Pauschale CHF 500 bis 1'500 | Betriebe unter CHF 500'000 Wert, einfache Dossiers |
| Diplomierter Treuhandexperte (TREX) oder zertifizierter Wirtschaftsprüfer ExpertSuisse | Stark | CHF 150 bis 300 pro Stunde, typisches Mandat CHF 3'000 bis 8'000 | Komplexe Dossiers, über CHF 500'000 Wert, Holdings, integrierter Immobilienbestand |
| Unternehmensmakler | Schwach (Verkaufsprovision) | Gratis Bewertung, Provision 5 bis 8 % des Verkaufspreises | Wenn Sie auch den Käufer über deren Netzwerk suchen; Vorsicht vor Optimismus-Bias beim Wert |
Die Tarife sind kohärent mit den von Finwise und den Mitgliedern von Treuhand Suisse veröffentlichten Bandbreiten. Für ein typisches Dossier mit geschätztem Wert von CHF 300'000 rechnen Sie mit etwa 20 bis 40 Stunden Arbeit für einen vollständigen Bericht.
Klassischer Fallstrick: Anpassungswert vs. Marktwert
Ein guter Experte berechnet je nach Ihrem Ziel zwei unterschiedliche Werte. Der Anpassungswert dient familiären Übertragungen und steuerlichen Berechnungen (Schenkungen, Erbschaftssteuern): Er ist in der Regel vorsichtig, orientiert sich an der Substanzuntergrenze. Der Marktwert dient der Festlegung eines Verkaufspreises an einen Dritten: Er widerspiegelt das Maximum, das ein informierter Käufer unter Marktbedingungen zu zahlen bereit wäre.
Diese beiden Werte können um 30 bis 50 % auseinanderliegen. Ein Verkäufer, der die beiden verwechselt, oder ein Treuhänder, der nicht auf den Unterschied aufmerksam macht, geht mit der falschen Zahl in die Verhandlung. Stellen Sie die Frage beim Auftragsschreiben ausdrücklich.
Das Auftragsschreiben: die fünf geforderten Elemente
- Ziel: Marktwert für eine Übertragung an einen Dritten, Anpassungswert für familiäre Nachfolge oder beides.
- Perimeter: Geschäftsfonds allein, Aktien der Gesellschaft, integrierter Immobilienbestand oder nicht.
- Verwendete Methoden: Multiplikatoren, DCF, Substanz, Praktikermethode. Mindestens drei gekreuzte Methoden verlangen.
- Leistung: schriftlicher Bericht mit Erläuterung der Annahmen, begründete Wertbandbreite und keine einzelne Zahl.
- Vertraulichkeit und Unabhängigkeit: gegenseitiges NDA, keine künftige Provision auf einem allfälligen Verkauf.
Für Betriebe, deren geschätzter Wert CHF 300'000 übersteigt, schützt ein schriftlicher Bericht eines zertifizierten Experten die Verhandlung: Er dient als objektive Referenz, die weder Verkäufer noch Käufer mit einer Handbewegung wegwischen können.
Zu merken: Eine gratis oder in 10 Minuten erstellte Bewertung liefert eine Grössenordnung, keinen verhandelbaren Wert. Für eine seriöse Übertragung ist die Präzision die Kosten eines Experten wert.
Checkliste: die 12 bis 18 Monate vor der Veröffentlichung Ihres Inserats
Eine gut geführte Bewertung liefert eine Wertbandbreite. Was Sie zwischen dieser Bewertung und der Veröffentlichung des Inserats tun, bestimmt, ob Sie an der Unter- oder der Obergrenze verkaufen. Hier die optimale Abfolge, gedacht für einen Verkäufer, der eine seriöse Übertragung in 12 bis 18 Monaten anstrebt.
- Monat -18 bis -12: Ihre Entlöhnung normalisieren. Wenn Sie sich zur Optimierung der Sozialabgaben unterbezahlt haben, bringen Sie Ihren Lohn während mindestens drei Geschäftsjahren auf Marktniveau. Dies erleichtert die Bereinigung beim Verkauf und stabilisiert das ausgewiesene EBITDA.
- Monat -18 bis -6: Die Abhängigkeit vom Geschäftsführer reduzieren. Eine Stellvertretung ausbilden, die strategischen Einkäufe delegieren, die Abläufe formalisieren, die Kundendatei in einem CRM dokumentieren. Jede Massnahme verringert den Abhängigkeits-Abschlag.
- Monat -12 bis -6: Den Mietvertrag sichern. Einen Verlängerungsnachtrag oder eine explizite Übertragungsklausel mit dem Vermieter aushandeln, gestützt auf Art. 263 OR.
- Monat -12 bis -6: Die Ergebnisse glätten. Aussergewöhnliche Vorgänge vermeiden, die das EBITDA des Jahres vor dem Verkauf künstlich aufblähen oder reduzieren.
- Monat -36 bis -6: BVG-Einkäufe aktivieren. Freiwillige Einkäufe in die zweite Säule drei bis fünf Jahre vor dem Verkauf planen, unter Einhaltung der dreijährigen Sperrfrist zur Wahrung des steuerlichen Abzugs.
- Monat -12 bis -6: Laufende Streitigkeiten prüfen und zurückstellen. Jeder nicht zurückgestellte soziale, steuerliche oder geschäftliche Streit wird in der Due Diligence auftauchen.
- Monat -6: Die professionelle Bewertung in Auftrag geben. Mit über 3 Jahre normalisierten Abschlüssen, gesichertem Mietvertrag und reduzierter Abhängigkeit sind Sie in der Position, die obere verteidigbare Bandbreite zu erhalten.
- Monat -3: Das Verpflichtungsschreiben und den Data Room vorbereiten. Finanzdokumente, Verträge, Inventar, Bewilligungen, Rechtsgutachten, bereit zur Präsentation an einen ernsthaften Käufer.
- Monat 0: Das Inserat veröffentlichen, zu einem Preis, der mit der banklichen Finanzierungskapazität kohärent ist (siehe Abschnitt Finanzierung), nicht nur am theoretischen Multiplikator ausgerichtet.
Eine verteidigbare Wertbandbreite ist Ihr Verhandlungsinstrument gegenüber einem skeptischen Käufer, Ihr Argument gegenüber einer die Übernahme finanzierenden Bank und Ihr Orientierungspunkt zur Kalibrierung Ihrer Erwartungen. Die Präzision ist die Kosten eines Experten wert, besonders wenn sie Ihnen CHF 50'000 bis 100'000 am Endpreis einbringt.
Wenn Sie planen, Ihren Betrieb in der Westschweiz zu übertragen, verringert eine vorgängige Bewertung die Zeit zwischen Veröffentlichung und dem ersten ernsthaften Kontakt und erhöht die Wahrscheinlichkeit einer Transaktion zu Ihrem Inseratpreis statt zu einer verhandelten Untergrenze.
Häufig gestellte Fragen
Welche Bewertungsmethode ist in der Schweiz für einen Geschäftsfonds am gebräuchlichsten?
In der Westschweiz ist die Ertragswertmethode mit Multiplikatoren (EBITDA oder EBIT) bei KMU und Gewerbebetrieben am weitesten verbreitet. Dabei wird das bereinigte Betriebsergebnis mit einem branchenüblichen, auf dem lokalen Markt beobachteten Koeffizienten multipliziert. Fachleute kombinieren sie in der Regel mit einem DCF-Ansatz und einem Substanzwert als Untergrenze, um eine vollständige Wertbandbreite zu erhalten.
Gibt es in der Schweiz eine vorgeschriebene Bewertungsmethode?
Nein. Die Schweiz schreibt keine einzige Methode vor, um einen Geschäftsfonds oder ein KMU zu bewerten. Seit April 2008 existiert eine Berufsempfehlung (veröffentlicht vom TREX), sie bleibt jedoch unverbindlich. Die Fachleute sind frei, die Ansätze je nach Profil des bewerteten Unternehmens zu kombinieren.
Wie berechnet man das bereinigte EBITDA eines Geschäftsbetriebs?
Das bereinigte EBITDA wird ermittelt, indem vom Bruttobetriebsergebnis ausgegangen wird, nicht wiederkehrende Posten (Verkäufe von Vermögenswerten, ausserordentliche Aufwendungen) neutralisiert werden und die tatsächliche Vergütung der Geschäftsleitung durch eine marktübliche Vergütung für die Position ersetzt wird. Anschliessend wird ein gewichteter Durchschnitt über 3 Jahre berechnet, wobei das jüngste Geschäftsjahr stärker gewichtet wird.
Wie viel kostet eine professionelle Unternehmensbewertung in der Schweiz?
Für einen Betrieb mit einem Jahresumsatz unter CHF 1 Million kann eine professionelle Bewertung durch einen spezialisierten Experten bereits ab CHF 750 beginnen (gemäss den Tarifen von Anbietern wie Xval). Der Preis steigt mit der Komplexität der Struktur. Bei einer Übertragung im sechsstelligen Bereich ist diese Investition in der Regel durch die Präzision des Ergebnisses gerechtfertigt.
Welche Unterlagen sollten vor der Bewertung des eigenen Geschäftsfonds zusammengetragen werden?
Unverzichtbar sind die letzten drei vollständigen Jahresabschlüsse (Bilanz und Erfolgsrechnung), die entsprechenden Steuererklärungen, die jüngsten MwSt-Abrechnungen, der Geschäftsmietvertrag samt Nachträgen, die Liste der Vermögenswerte (Warenlager, Ausrüstung, Einrichtung) und möglichst ein Geschäftsplan oder Budget. Diese Elemente bilden die Grundlage jeder seriösen Bewertung.
Wie hohe Eigenmittel sind nötig, um die Übernahme eines Geschäftsfonds in der Schweiz zu finanzieren?
Westschweizer Banken (UBS, Raiffeisen, BCV) verlangen in der Regel Eigenmittel von 25 bis 40 % des gesamten Übernahmepreises, abgestuft nach Branche und Profil. Gastronomie und Hotellerie liegen am oberen Rand. Der Kredit wird typischerweise über 6 bis 7 Jahre zurückgezahlt, wobei der Schuldendienst 60 bis 70 % des bereinigten EBITDA nicht überschreiten darf. Die Bürgschaftsgenossenschaft Westschweiz (CRC-PME) kann bis zu CHF 1'000'000 Kredit verbürgen, um ein Dossier zu stärken.
Welcher steuerliche Unterschied besteht zwischen dem Verkauf eines Geschäftsfonds und dem Verkauf von GmbH-Anteilen in der Schweiz?
Der Verkauf des Geschäftsfonds durch einen Selbständigen (Asset Deal) erzeugt einen Kapitalgewinn, der als ordentliches Erwerbseinkommen besteuert wird, mit einem kombinierten Grenzsteuersatz, der für einen Westschweizer Verkäufer häufig 35 bis 40 % erreicht. Der Verkauf der Anteile einer privat gehaltenen GmbH oder AG (Share Deal) an eine natürliche Person profitiert vom steuerfreien privaten Kapitalgewinn, vorbehaltlich der drei bekannten Fallstricke (indirekte Teilliquidation, Transposition, 5-Jahres-Frist nach rechtlicher Umstrukturierung). Die Differenz kann bei einem Verkauf zu CHF 300'000 bis CHF 100'000 betragen.
Ähnliche Artikel
Due Diligence KMU: komplette Checkliste vor Vertragsunterzeichnung
Komplette Checkliste für Due Diligence bei einer Schweizer KMU: Finanzen, Recht, HR, Betrieb. Schritt-für-Schritt-Methode für Käufer und Verkäufer.
PME-Übernahme finanzieren: 7 praktische Lösungen in der Schweiz
Bankkredit, Verkäuferkredit, öffentliche Bürgschaften, Leasing, Equity: 7 praktische Lösungen zur Finanzierung einer KMU-Übernahme in der Schweiz.
Geschäfte zu verkaufen in der Romandie: Panorama 2026
Überblick über den Markt der Geschäfte zum Verkauf in der Westschweiz 2026: Preise, Sektoren mit Potenzial, rechtliche Schlüsselpunkte und kantonale Hilfen.