Due Diligence KMU: komplette Checkliste vor Vertragsunterzeichnung
Sie haben die KMU gefunden, die Sie übernehmen möchten. Der Preis passt, der Verkäufer ist motiviert, die Bank hat zugestimmt. Es bleibt noch eine Phase, die viele Käufer unterschätzen: die Due Diligence. Hier zeigt sich, ob die schönen Versprechungen halten oder zusammenfallen.
Dieser Leitfaden gibt Ihnen die konkrete, schrittweise Methode für eine seriöse Due Diligence bei einer Schweizer KMU, ob Sie als Käufer oder Verkäufer handeln.
Was ist Due Diligence und warum ist sie unverzichtbar?
Die Due Diligence ist eine gründliche Untersuchung des Unternehmens vor dessen Übernahme. Das SECO definiert sie als detaillierte Analyse vor der Bewertung und Unterzeichnung, um das Ertragspotenzial sowie die juristischen und steuerlichen Aspekte der Zielgesellschaft zu klären (gemäss KMU-Portal des SECO).
Das Ziel ist präzise: Möglichst viele Informationen über Chancen und Risiken sammeln, um drei konkrete Entscheidungen zu treffen.
- Den geforderten Preis validieren, korrigieren oder ablehnen
- Kaufentscheidung treffen oder verzichten
- Gewährleistungen und Klauseln des Kaufvertrags formulieren
Die Due Diligence gilt natürlich für jede KMU-Übernahme, aber auch für Investoreneinstiege, Fusionen oder Management-Buy-outs. KMU machen 99,7 Prozent der Schweizer Unternehmen aus und stellen zwei Drittel der Arbeitsplätze des Landes (gemäss BFS, Strukturstatistik der Unternehmen STATENT). Jedes Jahr hängen tausende Unternehmensübergaben von der Qualität dieser Untersuchung ab.
Zum Merken: Die Due Diligence ist keine administrative Formalität. Sie ist der Moment, in dem Sie herausfinden, was die Zahlen von selbst nicht sagen. Führen Sie sie durch, und Sie unterzeichnen mit vollem Wissen. Überspringen Sie sie, und Sie kaufen ein unbekanntes Risiko.
Wann sollte die Due Diligence starten und wie wird sie geplant?
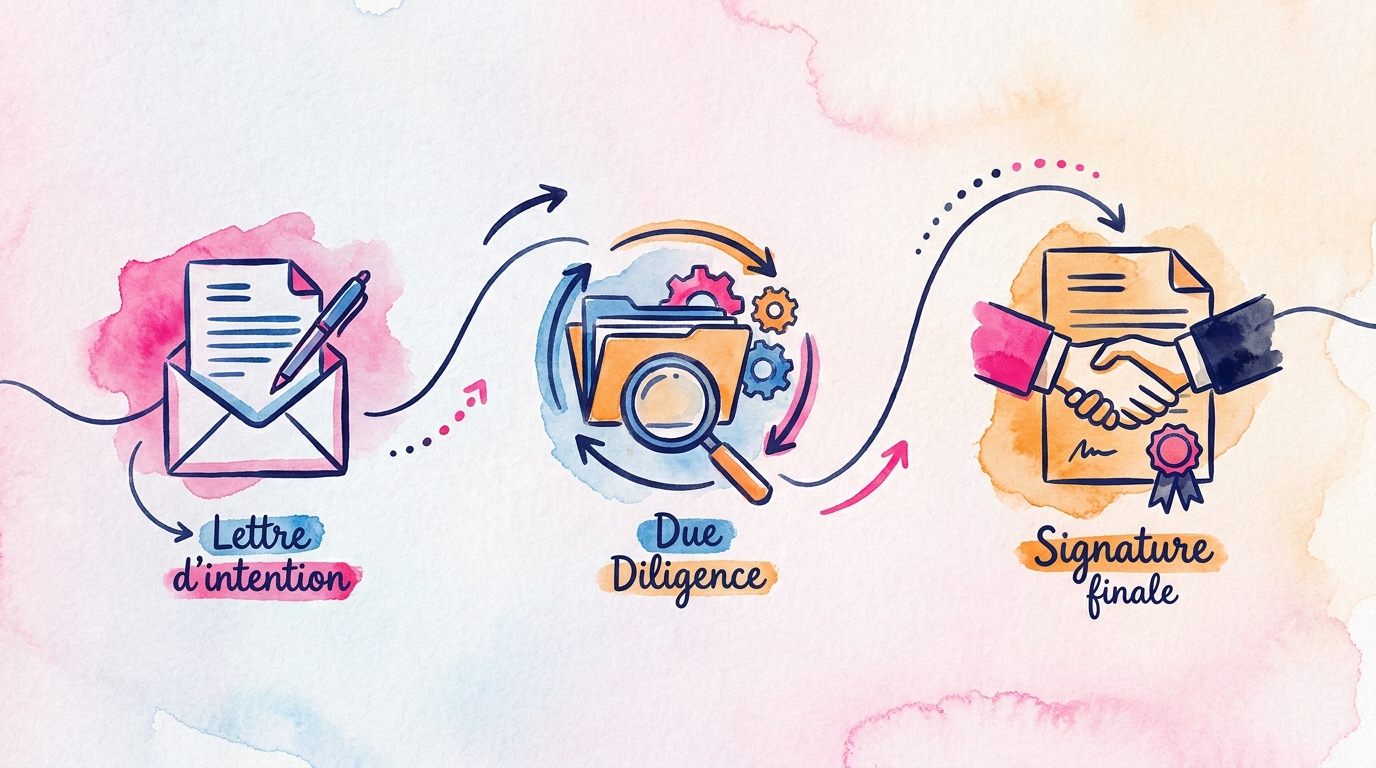
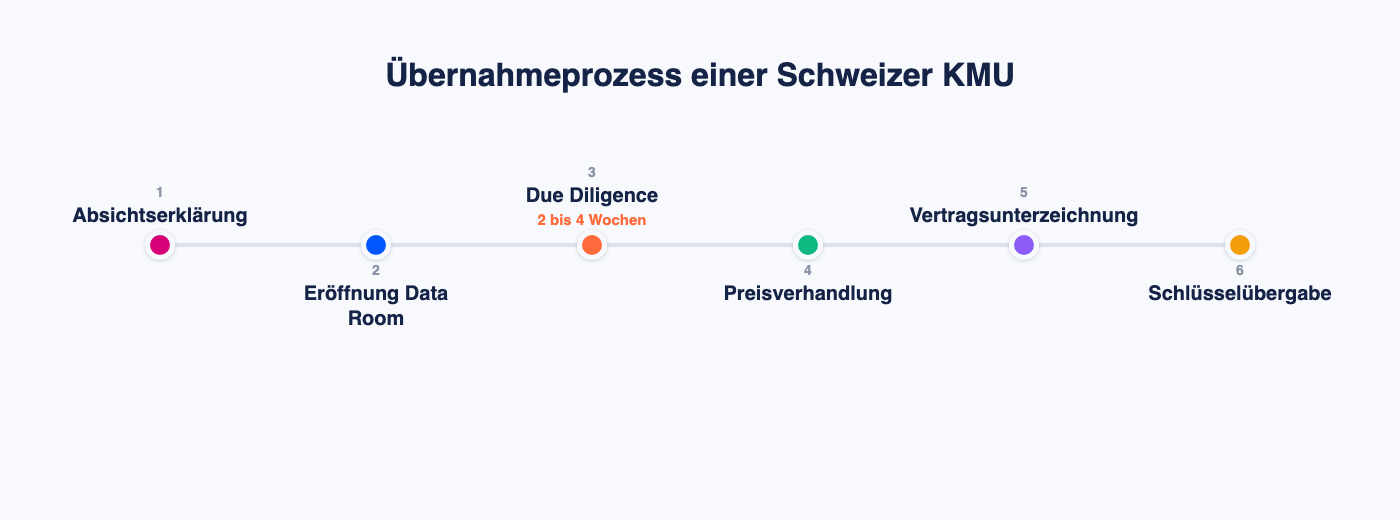
Die Due Diligence beginnt nach der unterzeichneten Absichtserklärung, vor dem endgültigen Vertrag. Das ist das Zeitfenster, in dem der Verkäufer seine Bücher öffnet und der Käufer alle Fragen stellen darf.
Rechnen Sie bei einer gut dokumentierten KMU mit zwei bis vier Wochen für Dokumentensammlung, Analyse und Fragerunden. Bei einer unordentlichen Buchhaltung oder einer Struktur mit mehreren Gesellschaften kann sich die Dauer verdoppeln (gemäss ARK Fiduciaire, zentrale Prüfpunkte vor dem Kauf einer KMU).
Ihren Plan in vier Blöcken strukturieren
| Block | Was Sie festlegen | Konkretes Beispiel |
|---|---|---|
| Umfang | Zu prüfende Bereiche (Finanzen, Recht, HR, Betrieb) | Ausschluss einer inaktiven, nicht übernommenen Tochtergesellschaft |
| Zeitplan | Daten für Dokumentabgabe, Fragensessions | T+15: Abgabe Jahresrechnungen; T+30: Antworten zu Fragen |
| Verantwortlichkeiten | Wer führt was durch (Käufer, Treuhänder, Anwalt) | Treuhänder verwaltet Finanzen, Anwalt das Rechtliche |
| Budget | Honorare der Berater, Data Room, Reisekosten | 3'000 bis 15'000 CHF je nach KMU-Grösse vorsehen |
Die drei Kernbereiche der Due Diligence
Eine seriöse Due Diligence deckt drei Dimensionen ab. Diese teilweise zu ignorieren bedeutet mit Scheuklappen zu kaufen.
Die finanzielle Due Diligence
Sie analysiert die historische Leistung über 3 bis 5 Jahre, die Qualität der Ergebnisse, die Nettoverschuldung, den Betriebsmittelbedarf und erforderliche Investitionen. Oft entstehen hier die teuersten Überraschungen.
Die rechtliche und steuerliche Due Diligence
Sie überprüft Statuten, Schlüsselverträge, behördliche Compliance, laufende Rechtsstreitigkeiten und die Steuersituation (direkte Steuern, MwSt., AHV). In der Schweiz fügen kantonale Besonderheiten eine zusätzliche Komplexitätsebene hinzu, die nicht unterschätzt werden darf.
Die betriebliche, HR- und kommerzielle Due Diligence
Sie prüft Organisation, Prozesse, Abhängigkeit vom Geschäftsführer, Kundenportfolio-Struktur und Stabilität der Lieferantenbeziehungen. Eine KMU, bei der 60 Prozent des Umsatzes auf zwei Kunden ruhen, stellt ein echtes strukturelles Risiko dar, auch wenn die Zahlen sauber sind.
Die finanzielle Checkliste: Was Sie unbedingt prüfen müssen
Welche Zahlen müssen Sie vor der Unterzeichnung fordern? Hier sind die systematisch zu analysierenden Dokumente und Punkte. Diese Liste folgt Best Practices für die Unternehmensübergabe in der Schweiz.
Erforderliche Dokumente
- Jahresrechnungen der letzten 3 Jahre (Bilanz, Erfolgsrechnung, Anhang)
- Budget Jahr N+1 und allenfalls Prognosen N+2
- Liquiditätslage zum Zeitpunkt der Due Diligence
- Übersicht der Nettoverschuldung (Bankkredite, Gesellschafterdarlehen, Leasing)
Qualität der Ergebnisse analysieren
Bleiben Sie nicht beim ausgewiesenen Gewinn stehen. Fordern Sie ein bereinigtes EBITDA: den Betriebsgewinn, korrigiert um alles, was sich unter Ihrer Führung nicht wiederholen wird. Die häufigsten Bereinigungen bei einer Schweizer KMU:
- Lohn des Geschäftsführers unter oder über dem Marktniveau für die Funktion
- Zu tiefe Miete, wenn die Liegenschaft dem Verkäufer oder seiner Familie gehört
- Privatausgaben, die als Geschäftsaufwand verbucht sind (Fahrzeug, Reisen, private Versicherungen)
- Einmalige Positionen: Verkauf eines Vermögenswerts, Sondersubvention, abgeschlossener Rechtsstreit
- Aufgeschobene Investitionen, die Sie nach der Übernahme finanzieren müssen
Konkretes Beispiel: Ein Reinigungsunternehmen in Renens, 11 Mitarbeitende, weist einen Gewinn von 240'000 CHF aus. Die Due Diligence zeigt einen Geschäftsführerlohn 70'000 CHF unter Markt und 60'000 CHF aufgeschobenen Fahrzeugunterhalt. Das bereinigte EBITDA fällt auf 110'000 CHF. Ein auf dem ausgewiesenen Gewinn verhandelter Preis wäre doppelt überzahlt gewesen. Die vollständige Bewertungsmethode finden Sie in unserem Leitfaden zur Bewertung eines Geschäfts in der Schweiz.
Achten Sie auch auf den Betriebsmittelbedarf. Ein Unternehmen, das seine Kunden auf 60 Tage fakturiert, aber seine Lieferanten auf 30 Tage bezahlt, trägt dauerhaft einen Monatsumsatz in seiner Liquidität. Übersteigt der zum Transaktionszeitpunkt beobachtete Betriebsmittelbedarf dauerhaft das historische Niveau, gehört die Differenz in die Preisverhandlung oder in den Vertrag.
Spezifische Warnzeichen
- Kundenkonzentration: Wachsamkeit beginnt, sobald ein Kunde 20 Prozent des Umsatzes übersteigt; über 30 Prozent ist es ein Alarmsignal, das auf den Preis drückt
- Ausserbilanzverpflichtungen: abgegebene Garantien, Bürgschaften, langfristige Mietverträge
- Normativer Betriebsmittelbedarf vs. aktueller Betriebsmittelbedarf
- Kurzfristige Ersatzinvestitionen (Maschinen, Fahrzeuge, IT-Systeme)
Die rechtliche, steuerliche und behördliche Checkliste
Das ist oft der am meisten gefürchtete Teil, und doch jener, der den Käufer am besten schützt. Ein nicht erkanntes rechtliches Problem kann die ganze Transaktion nach Unterzeichnung in Frage stellen.
Struktur und Governance
- Aktualisierte Statuten, aktueller Handelsregisterauszug
- Protokolle der Generalversammlungen der letzten 3 Jahre
- Unterzeichnungsvollmachten und gültige Delegationen
- Echte Aktionärsstruktur und Eigentumsverhältnisse
Verträge und Risiken
- Verträge mit strategischen Kunden und Lieferanten (Kündigungsklauseln bei Kontrollwechsel)
- Geschäftsmietvertrag: Restdauer, Transferbedingungen, Miete
- Lizenzen, Marken, Patente, Geistiges Eigentum
- Laufende oder mögliche Rechtsstreitigkeiten, Anwaltskorrespondenz
Der Mietvertrag verdient besondere Aufmerksamkeit. Seine Übertragung erfordert die schriftliche Zustimmung des Vermieters, die nur aus wichtigen Gründen verweigert werden kann, und der bisherige Mieter haftet mit dem Übernehmer solidarisch für den Mietzins, längstens während zwei Jahren (Art. 263 OR). Holen Sie die Zustimmung des Vermieters vor der Unterzeichnung ein, nicht danach.
Beim Personal überrascht die Regel viele Übernehmer: Bei einer Betriebsübernahme gehen alle Arbeitsverhältnisse automatisch auf den Erwerber über, mit allen Rechten und Pflichten. Der bisherige und der neue Arbeitgeber haften solidarisch für Forderungen, die vor dem Übergang fällig geworden sind: nicht bezogene Ferien, Überstunden, geschuldete Boni (Art. 333 OR). Verlangen Sie das Detail der entsprechenden Rückstellungen in der Buchhaltung.
Steuern und Schweizer Compliance
In der Schweiz gibt es mehrere spezifische und oft unterschätzte Punkte, besonders bei ausländischen oder unerfahrenen Übernehmern.
- Steuererklärungen der letzten 3 Jahre und Steuerbescheide
- MwSt.-Situation: Meldungen, mögliche abgeschlossene Kontrollen
- AHV-Compliance und Sozialversicherungszahlungen (Bescheinigungen der Ausgleichskasse)
- Kantonale Bewilligungen und Branchenlizenzierungen (Gastronomie, Gesundheit, Finanzen...)
Warnung: Ein nicht zurückgestellter AHV- oder MwSt.-Nachschlag kann mehrere zehntausend Franken ausmachen. Überprüfen Sie systematisch die Zahlungsquittungen für Sozialversicherungsbeiträge der letzten fünf Jahre.
Jedes hier erkannte Risiko schlägt sich im Vertrag nieder. Die Schweizer Praxis sieht vertragliche Gewährleistungen von 12 bis 24 Monaten auf die Zusicherungen des Verkäufers vor, innerhalb der gesetzlichen Frist von zwei Jahren für Mängel der Kaufsache (Art. 210 OR). Ihr Anwalt kalibriert Dauer und Obergrenzen nach den in der Due Diligence identifizierten Risiken.
Die betriebliche, HR- und kommerzielle Checkliste
Geschäftsmodell und Betrieb
Wie verdient das Unternehmen wirklich Geld? Fordern Sie eine präzise Beschreibung der Wertschöpfungskette, kritischer Prozesse und genutzter IT-Systeme an.
Eine KMU, deren Prozesse vollständig auf undokumentierten Excel-Dateien laufen, birgt ein echtes betriebliches Risiko für den Übernehmer.
Personalwesen
- Vollständiges und aktualisiertes Personalregister und Organigramm
- Arbeitsverträge der Geschäftsführer und Schlüsselpersonen (Konkurrenzklauseln, Kündigungsfristen)
- Betriebszugehörigkeit und Rückstellungen für Ferien und Überzeiten
- Anwendbarer Gesamtarbeitsvertrag und Einhaltung der Mindestlöhne
- Ehrliche Bewertung der Abhängigkeit vom Eigentümer-Geschäftsführer
Der Punkt der Gesamtarbeitsverträge ist typisch schweizerisch und wird oft übersehen. Der L-GAV schreibt Mindestlöhne im Gastgewerbe vor, die GAV des Ausbaugewerbes in der Westschweiz tun dasselbe im Handwerk. Personal, das unter den vertraglichen Minima bezahlt wird, stellt eine Nachzahlungslast dar, die nach der Übernahme auf Sie fällt.
Die Abhängigkeit vom Geschäftsführer bleibt der heikelste Punkt. Wenn der Gründer persönlich die Beziehung zu den drei grössten Kunden darstellt, hängt der Unternehmenswert genauso von ihm ab wie von den Vermögenswerten. Stellen Sie die Frage direkt: Was bleibt, wenn der Gründer morgen geht?
Kunden- und Lieferantenportfolio
Analysieren Sie die Umsatzstruktur nach Kunde über die letzten 3 Jahre: Top-10-Kunden, Anteil der zwei grössten, Wiederkehr der Erträge. Zu starke Konzentration ist ein Risiko, aber wachsende Diversifizierung ist ein positives Signal.
Überprüfen Sie auch die Tarifbedingungen mit den wichtigsten Lieferanten und deren Übertragbarkeit auf den neuen Eigentümer.
Wie sich der Verkäufer auf die Due Diligence vorbereitet
Sie verkaufen Ihre KMU? Planen Sie voraus. Eine gut vorbereitete Due Diligence beschleunigt die Transaktion und beruhigt den Käufer. Eine chaotische Due Diligence, mit verstreuten Dokumenten und nicht abgestimmten Konten, verschreckt gute Übernehmer oder führt zu Preisabschlägen.
3 bis 6 Monate vorher beginnen
Die Vorbereitung einer Unternehmensübergabe zählt in Jahren; jene der Due Diligence in Monaten. Spätestens 3 bis 6 Monate vor dem Verkaufsstart: Aktualisieren Sie Ihre Rechnungen, klären Sie die Aktionärsstruktur und bearbeiten Sie identifizierbare heikle Punkte: Mietverhältnis neu zu verhandeln, auslaufender Vertrag, latenter Lohnkonflikt. Was Sie vorher lösen, kostet weniger als das, was der Käufer während der Due Diligence entdeckt.
Eine strukturierte Data Room einrichten
Physisch oder virtuell (Tools wie SharePoint oder spezialisierte Plattformen funktionieren gut) muss die Data Room nach Kategorien organisiert mit klarem Register sein. Schlecht benannte oder nicht auffindbare Dokumente schüren Misstrauen statt Vertrauen.
Typische Struktur einer Data Room für eine Schweizer KMU:
- 01_Rechtliches (Statuten, Register, Generalversammlungsprotokolle)
- 02_Finanzen (Jahresrechnungen, Budgets, Liquidität)
- 03_Steuern (Meldungen, Steuerbescheide, MwSt.)
- 04_Kommerziell (Kunden-/Lieferverträge, Mietverträge)
- 05_HR (Organigramm, Schlüsselverträge)
- 06_Betrieb (Prozesse, Systeme, Versicherungen)
UBS Schweiz empfiehlt auch, mit externen Beratern (Treuhänder, Anwalt) zusammenzuarbeiten, um Antworten auf zu erwartende Fragen vorzubereiten und die Vertraulichkeit sensibler Informationen zu wahren (siehe UBS Schweiz, Leitfaden zur Vorbereitung auf die Due Diligence).
Wie der Käufer die Due Diligence praktisch durchführt
Allein mit einer Data Room übersehen Sie die Hälfte der Risiken. Bilden Sie ein multiprofessionelles Team, auch wenn es schlank ist.
| Berater | Rolle in der Due Diligence | Wann unverzichtbar? |
|---|---|---|
| Treuhänder | Finanzanalyse, EBITDA-Bereinigungen, Nettoverschuldung | Immer |
| Anwalt | Rechtsanalyse, Verträge, Rechtsstreitigkeiten, Gewährleistungen | Sobald ein Mietvertrag zu übertragen ist, Personal übernommen wird oder Gewährleistungen zu verhandeln sind |
| M&A-Experte | Koordination, Bewertung, Verhandlung | Komplexe Transaktionen oder mehrere Aktionäre |
| Branchenexperte | Validierung kommerzieller und betrieblicher Hypothesen | Technische oder regulierte Branchen (Pharma, Finanz, Lebensmittel) |
Zum Budget: Ein Treuhandbüro in der Westschweiz verrechnet je nach Qualifikation der beteiligten Person zwischen 150 und 250 CHF pro Stunde (siehe diesen Leitfaden zu den Treuhandtarifen in der Schweiz). Mehrere Analysetage sind bei einer KMU nötig: So setzt sich das oben genannte Budget von 3'000 bis 15'000 CHF zusammen.
Dokumentieren Sie jeden Befund systematisch in einem Due-Diligence-Memo. Jedes erkannte Risiko muss zu einer dieser drei Massnahmen führen:
- Preisanpassung
- Gewährleistungsklausel im Vertrag
- Forderung nach Behebung vor Unterzeichnung
Das ist die direkte Verbindung zwischen Due Diligence und Verhandlungstisch. Ein nicht zurückgestelltes Sozialpassiv, das in dieser Phase entdeckt wird, kann eine Preisreduktion von 50'000 CHF oder eine Verkäufergarantie über 24 Monate rechtfertigen. Das Memo dient auch Ihrer Bank: Ein Finanzierungsdossier, das auf einer dokumentierten Due Diligence beruht, überzeugt den Kreditausschuss leichter (siehe unsere 7 Lösungen zur Finanzierung einer Übernahme in der Schweiz). Um die Due Diligence in den gesamten Übergabeprozess einzuordnen, bietet das SECO-Dossier zur Unternehmensübergabe eine nützliche Gesamtübersicht.
Häufige Fehler und Best Practices
Die drei teuersten Fehler
Die Abhängigkeit vom Geschäftsführer unterschätzen. Das ist der blinde Fleck Nummer eins bei KMU-Due-Diligences. Der Gründer ist oft das Fundament der Kundenbeziehungen, des Knowhows und des Rufes. Wenn er ohne Übergabeplan geht, schmilzt der Wert schnell dahin.
Schweizer Besonderheiten vernachlässigen. AHV, MwSt., Kantonsbewilligungen, Branchengenehmigungen... Diese Themen sind in allgemeinen Leitfäden wenig dokumentiert. Stellen Sie sicher, dass Ihr Beratungsteam Schweizer Recht kennt, nicht nur französische oder belgische Praktiken.
Unter Druck zu schnell voranmachen. Der Verkäufer sagt, ein anderer Käufer interessiere sich. Vielleicht. Aber kein noch so starker Wettbewerb rechtfertigt eine Unterzeichnung ohne vollständiges Verständnis des Kaufgegenstands.
Praktiken, die den Unterschied machen
- Alles schriftlich festhalten: Jede mündlich erhaltene Information muss schriftlich bestätigt werden
- Risiken priorisieren: Unterscheiden Sie zwischen Knockout-Kriterien und Verhandelbarem
- Offenen Dialog pflegen: Eine Due Diligence ist kein Verhör, sondern eine Zusammenarbeit
Die Transparenz des Verkäufers in dieser Phase ist auch ein Qualitätssignal. Ein Verkäufer, der schnell antwortet, vollständige Unterlagen liefert und Anomalien ohne Ausweichen erklärt, verdient mehr Vertrauen als einer, der alles zu beschönigen versucht. Wenn Sie planen, Ihr Geschäft in der Schweiz zu verkaufen, ist die Vorbereitung dieser Phase die beste Investition, die Sie tätigen können.
Häufig gestellte Fragen
Was ist Due Diligence bei einer KMU-Übernahme in der Schweiz?
Due Diligence ist eine gründliche Untersuchung eines Unternehmens vor dessen Übernahme. Gemäss SECO (Schweizer KMU-Portal) zielt sie darauf ab, das Ertragspotenzial sowie die juristischen und steuerlichen Aspekte der Zielgesellschaft zu analysieren. Das Ziel ist, alle notwendigen Informationen zusammenzutragen, um die Kaufentscheidung zu validieren, die Berechtigung des geforderten Preises zu überprüfen und die Bedingungen des Kaufvertrags festzulegen.
Wie lange dauert eine Due Diligence bei einer Schweizer KMU?
Bei einer gut dokumentierten KMU dauert die Due Diligence 2 bis 4 Wochen für Dokumentensammlung, Analyse und Fragerunden. Die Dauer kann sich verdoppeln, wenn die Buchhaltung unordentlich ist oder die Struktur mehrere Gesellschaften umfasst. Diese Phase beginnt nach der Unterzeichnung der Absichtserklärung und endet vor der Ausarbeitung des endgültigen Vertrags.
Welche Finanzdokumente muss man bei einer Due Diligence vorrangig prüfen?
Zentrale Finanzdokumente sind die Jahresrechnungen der letzten 3 Jahre (Bilanz, Erfolgsrechnung, Anhang), das Budget für N+1, die Liquiditätslage zum Zeitpunkt der Due Diligence und eine Übersicht der Nettoverschuldung mit Bankkrediten und Leasingverträgen. Ebenso ist eine Analyse des bereinigten EBITDA wesentlich, unter Ausschluss einmaliger Positionen und Privatausgaben des Geschäftsführers, die als Betriebskosten verbucht sind.
Welche schweizspezifischen Risiken muss man bei einer KMU-Due Diligence prüfen?
In der Schweiz werden oft übersehen: AHV-Compliance und regelmässige Zahlung der Sozialversicherungsbeiträge, MwSt.-Situation mit allfälligen vergangenen Kontrollen, kantonale Bewilligungen und Branchenlizenzierungen (Gastronomie, Gesundheit, Finanzen), sowie kantonale Einkommensteuer. Ein nicht provisionierter AHV- oder MwSt.-Nachschlag kann mehrere zehntausend Franken ausmachen und den Transaktionspreis direkt beeinflussen.
Wie bereitet sich ein KMU-Verkäufer auf die Due Diligence vor?
Ein Verkäufer sollte die Due Diligence 3 bis 6 Monate vor deren Start vorbereiten: Rechnungen aktualisiert, Aktionärsstruktur geklärt, erkennbare heikle Punkte geregelt (Mietvertrag, auslaufende Verträge, Konflikte). Anschliessend baut er eine nach Kategorien strukturierte Data Room auf (Recht, Finanzen, Steuern, Kommerziell, HR, Betrieb) mit klarem Register. Ein Treuhänder und ein Anwalt helfen, Antworten auf absehbare Fragen vorzubereiten und die Vertraulichkeit zu wahren.
Was kostet eine Due Diligence für eine Schweizer KMU?
Rechnen Sie mit einem Budget von 3'000 bis 15'000 CHF je nach Grösse der KMU. Ein Treuhandbüro in der Westschweiz verrechnet für die Finanzanalyse zwischen 150 und 250 CHF pro Stunde. Die Kosten hängen von der Anzahl geprüfter Bereiche (Finanzen, Recht, HR, Betrieb) und der Qualität der vom Verkäufer bereitgestellten Dokumentation ab.
Ähnliche Artikel
Geschäftswert bewerten in der Schweiz: Methoden, Beispiele & Leitfaden
EBITDA-Multiplikatoren, DCF, Substanzwertmethode: Folgen Sie unseren konkreten Schritten zur Bewertung Ihres Geschäftsfonds in CHF.
PME-Übernahme finanzieren: 7 praktische Lösungen in der Schweiz
Bankkredit, Verkäuferkredit, öffentliche Bürgschaften, Leasing, Equity: 7 praktische Lösungen zur Finanzierung einer KMU-Übernahme in der Schweiz.
Geschäfte zu verkaufen in der Romandie: Panorama 2026
Überblick über den Markt der Geschäfte zum Verkauf in der Westschweiz 2026: Preise, Sektoren mit Potenzial, rechtliche Schlüsselpunkte und kantonale Hilfen.