PME-Übernahme finanzieren: 7 praktische Lösungen in der Schweiz
Sie haben das KMU gefunden, das zu Ihnen passt. Die Branche gefällt Ihnen, die Zahlen stimmen, der Verkäufer ist bereit zur Übergabe. Und jetzt? Die eigentliche Frage beginnt: Wie finanzieren Sie diese Übernahme, ohne Ihre persönliche finanzielle Zukunft zu verpfänden?
In der Schweiz ist der Kontext günstig. Das SECO schätzt, dass rund zwei Drittel der Schweizer KMU in den nächsten fünf bis zehn Jahren vor einem Generationenwechsel stehen, und nur noch 42 % der Übergaben erfolgen innerhalb der Familie. Der Rest läuft über externe Übernehmende oder MBO (Management Buy-Out). Auf der Finanzierungsseite die schlechte Nachricht: keine Bank deckt 100 % des Preises. Die gute: es gibt sieben Hebel, die sich zu einem soliden Finanzierungspaket kombinieren.
1. Das Eigenkapital: das Fundament, ohne das nichts hält
Keine Bank in der Schweiz finanziert eine Übernahme zu 100 %. Eigenkapital ist das Signal, das Sie dem Markt senden: Sie glauben so an dieses Projekt, dass Sie Ihr eigenes Geld einsetzen.
Finanzinstitute verlangen in der Regel zwischen 20 % und 50 % des Übernahmepreises als Eigenkapital (Schätzung Actoria Suisse, Bandbreite bestätigt durch UBS-Berater und Kantonalbanken bei KMU-Dossiers). Bei einem Preis von CHF 1.2 Millionen rechnen Sie also je nach Branche und Risiko mit CHF 240'000 bis 600'000 Eigenmitteln. Je höher das Eigenkapital, desto tiefer die Bankmarge und desto länger die mögliche Kreditlaufzeit.
Woher kommen diese Eigenmittel?
Die Quellen sind breiter, als oft angenommen wird:
- Persönliche Ersparnisse und Vermögen auf dem Privatkonto, die erste mobilisierte Quelle
- Die 3. Säule (Säule 3a), beziehbar beim Wechsel in die selbständige Tätigkeit
- Die 2. Säule: Vorbezug nur möglich wenn Sie eine Einzelfirma oder eine Kollektivgesellschaft (KlG) gründen, nicht eine GmbH oder AG. Sie haben 12 Monate Zeit, den Antrag nach der AHV-Anmeldung als Selbständige zu stellen, schriftliche Zustimmung des Ehepartners ist erforderlich
- Familiendarlehen, oft unterschätzt und trotzdem in Übernahmestrukturen häufig anzutreffen
- Business Angels, private Investoren, die im Tausch gegen eine Beteiligung ins Kapital eintreten
Klassische Falle bei der 2. Säule: Wenn Sie in den letzten drei Jahren einen freiwilligen Einkauf in die Pensionskasse vorgenommen haben, wird die Kasse den Vorbezug ablehnen (Anti-Missbrauchsregel). Und auch ausserhalb dieser Frist bleibt das Plündern der Vorsorge zur Finanzierung einer Übernahme eine Wette. Bei einem Scheitern verlieren Sie das Unternehmen und einen Teil Ihrer Rente. Vor jeder Unterschrift mit einem Vorsorgeberater besprechen.
2. Der Bankkredit für die Übernahme: der Hauptmotor
Das ist die zentrale Finanzierung bei der Mehrzahl der Übernahmen in der Schweiz. Der Übernahmekredit deckt typischerweise 50 % bis 70 % des Verkaufspreises, über eine Laufzeit von 7 bis 15 Jahren je nach gewünschter Amortisation und Rückzahlungsfähigkeit des Zielunternehmens.
Zu den Zinsen: Seit 2025 ist das Umfeld wieder günstig. Der SARON liegt nahe 0 % und die SNB dürfte ihren Leitzins nicht erhöhen, solange die Inflation unter Kontrolle bleibt. Bei einem Übernahmekredit rechnen Sie mit einem Gesamtzins zwischen 2 % und 4 % (SARON oder Festzins plus Bankmarge von 1.5 % bis 3 % je nach Risikoprofil und Sicherheitenqualität). Diese Übernahmemarge ist mechanisch höher als bei einer klassischen Immobilienhypothek: die Bank hat kein physisches Pfandobjekt als Hauptsicherheit, sondern einen laufenden Betrieb mit operativem Risiko.
Aber die Bank finanziert kein Projekt. Sie finanziert ein Unternehmen, das bewiesen hat, dass es Werte schafft.
Was die Bank tatsächlich prüft
| Kriterium | Was die Bank sehen will |
|---|---|
| Umsatz | Stabilität über 3 bis 5 Jahre, ohne übermässige Abhängigkeit von einem einzigen Kunden |
| Cashflow | Fähigkeit, den Kredit zurückzuzahlen, ohne den Betrieb zu gefährden (Cashflow / Annuität > 1.2 erwartet) |
| Sicherheiten | Verpfändung der Anteile, Immobilien, persönliche Bürgschaften, öffentliche Bürgschaften als Ergänzung |
| Profil des Übernehmers | Branchenerfahrung, Führungskompetenzen, Belastbarkeit des Projekts |
| Finanzprognosen | Glaubwürdiger und beziffert vorgelegter 3-Jahres-Businessplan nach der Übernahme |
Die grossen Schweizer Banken, wie es UBS in ihrem Bereich zu Unternehmensübernahmen ausführt, analysieren in erster Linie die historische Rentabilität und die Selbstfinanzierungskraft des Zielunternehmens. In der Praxis wendet UBS strengere Kriterien an als die Kantonalbanken (BCV, BCGE, BCN, ZKB), die historisch bei kleineren regionalen Übernahmedossiers stärker präsent sind.
3. Der Verkäuferkredit: wenn der Verkäufer zum Partner wird
Der Verkäuferkredit ist oft das fehlende Puzzlestück, das eine Struktur ermöglicht, die die Bank allein nicht finanzieren kann. Das Prinzip ist einfach: der Verkäufer akzeptiert, 10 % bis 30 % des Verkaufspreises gestaffelt zu erhalten, über 2 bis 5 Jahre, in der Regel zu einem Zins, der mit dem Bankkredit vergleichbar ist (SARON oder vereinbarter Festzins, rund 2 % bis 4 %).
Warum würde ein Verkäufer das akzeptieren? Weil sein Interesse darin liegt, dass Sie Erfolg haben. Ein Übernehmer, der vom ersten Tag an in finanziellen Schwierigkeiten steckt, ist eine Transaktion, die sich gegen den Verkäufer wenden kann. Der Verkäuferkredit gleicht die Interessen beider Parteien an und signalisiert den Banken, dass der Verkäufer an die langfristige Tragfähigkeit des Geschäfts glaubt.
Der Earn-out funktioniert nach dem gleichen Prinzip, koppelt aber die gestaffelte Zahlung an die zukünftige Leistung. Konkretes Beispiel: CHF 800'000 bei Vertragsunterzeichnung, plus CHF 200'000 unter der Bedingung, dass in den ersten drei Geschäftsjahren ein kumuliertes EBITDA von CHF 600'000 erreicht wird. Wird das Ziel verfehlt, reduziert sich der Earn-out proportional. Ein Mechanismus, der den Käufer über den realen Wert des Geschäfts und den Verkäufer über dessen Fortbestand beruhigt.
Achtung Steuerfalle auf Verkäuferseite, die indirekte Teilliquidation (ITL): Wenn der Übernehmer den Aktienkauf finanziert, indem er die angesammelten Reserven der gekauften Gesellschaft rasch ausschüttet (innerhalb von 5 Jahren, über 50 % der einbehaltenen Gewinne), kann das Bundesgericht den Gewinn als steuerbares Einkommen für den Verkäufer umqualifizieren und die Befreiung nach Art. 16 Abs. 3 DBG aufheben. Verkäufer verlangen häufig eine ITL-Schutzklausel im Vertrag. Bereits in der Absichtserklärung antizipieren.
Wenn Sie auf der Verkäuferseite stehen, finden Sie in unserem Leitfaden zum Verkauf eines Gewerbes in der Schweiz die Schlüsseletappen einer Veräusserung, und in unserem Beitrag zur Unternehmensübergabe die rechtlichen Strukturen.
4. Öffentliche Bürgschaften: das unterschätzte Sicherheitsnetz
Wie viele Übernehmende lassen öffentliche Finanzierungen liegen, schlicht weil sie sie nicht kennen? Das SECO schätzt, dass in den nächsten zehn Jahren rund 75'000 Schweizer Unternehmen vor einer Nachfolgefrage stehen (Zahl mit Vorsicht zu interpretieren, aber repräsentativ für die Grössenordnung), und mehrere Kantone haben ihr Unterstützungsdispositiv entsprechend gestärkt.
Das Bürgschaftsgenossenschafts-Netz nach Region
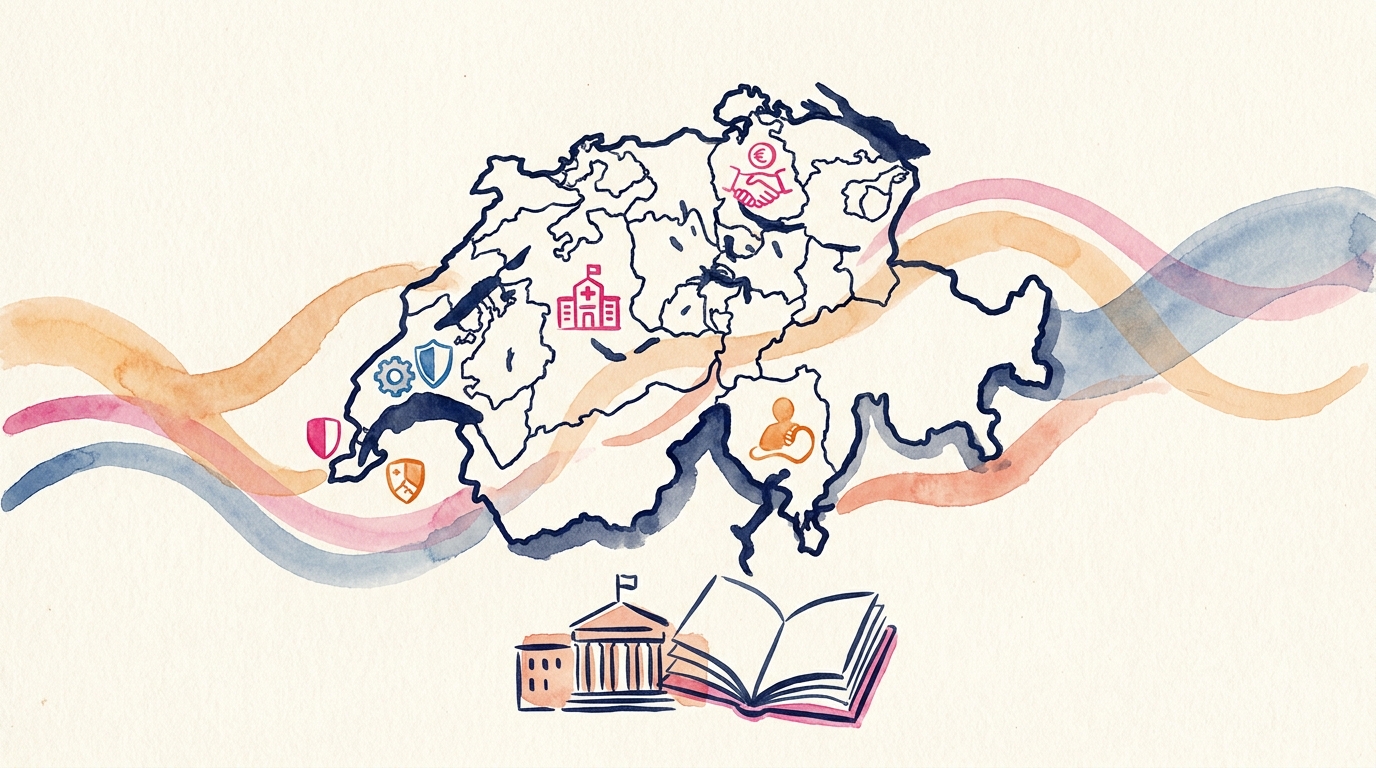
Drei vom Bund anerkannte Genossenschaften decken das gesamte Schweizer Gebiet ab:
- Cautionnement Romand (GE, VD, FR, NE, JU, VS): bürgt bis zu CHF 1 Million für Investitions- oder Betriebskredite zur Gründung, Übernahme oder Entwicklung von KMU. Der bundesrechtliche Plafond wurde 2022 von CHF 500'000 auf CHF 1 Million angehoben, ein Wendepunkt für mittelgrosse Übernahmen.
- BG Mitte (BE, SO, BS, BL, AG Fricktal, LU, NW, OW): Obergrenze CHF 500'000, fokussiert auf Kleinstunternehmen und KMU im Mittelland.
- BGOST (ZH, SG, AR, AI, TG, GL, GR, SH): bis CHF 1 Million, mit denselben inhaltlichen Kriterien wie Cautionnement Romand.
Die Cautionnement Romand ersetzt das Eigenkapital nicht, sie ergänzt es. Der Mechanismus: die Genossenschaft verbürgt sich gegenüber der Bank, was es ihr ermöglicht, ein Dossier zu akzeptieren, das sie ohne diese Deckung abgelehnt hätte. Die Kosten für den Übernehmer sind eine Jahresprämie (1 bis 1.5 % des verbürgten Betrags), die zum Kreditzins hinzukommt.
Die kantonalen Programme in der Romandie
In Genf spielt die Fondation d'Aide aux Entreprises (FAE) eine strukturierende Rolle. Sie kanalisiert die Cautionnement Romand bis CHF 1 Million und kann via Eigenkapitalbeteiligung bis zu CHF 4 Millionen einschiessen (alle Hilfen zusammen, gedeckelt auf 45 % der investierten Summe). Rund ein Drittel ihrer Bürgschaften betreffen Übernahmen. Die FAE bietet zudem einen Liquiditätsvorschuss von maximal CHF 250'000 über 1 Jahr, erneuerbar, nützlich um die ersten Monate nach der Übernahme zu überbrücken. Fondetec auf Stadtgenfer Seite ergänzt das Dispositiv für Kleinstbetriebe.
Waadt, Freiburg, Neuenburg und Wallis verfügen über ähnliche Strukturen über ihre Wirtschaftsförderung oder ihre Kantonalbanken. Die SECO-Seite zur KMU-Nachfolge listet die föderalen Programme auf und liefert Einstiegspunkte je Kanton.
5. Leasing und Factoring: Liquidität nach der Übernahme schützen
Ein klassischer Fehler von Übernehmenden: die gesamte Finanzierungskraft in den Kaufpreis stecken, dann in den ersten Monaten Liquidität fehlen, um den Betrieb am Laufen zu halten.
Das Leasing löst einen Teil des Problems. Statt Ausrüstung und Maschinen mit Ihrer Liquidität zu kaufen, mieten Sie sie über 3 bis 7 Jahre. Die Belastung ist monatlich, planbar, und schont Ihr Kapital für den Betrieb.
Das Factoring wirkt auf einer anderen Ebene: Sie treten Ihre Kundenforderungen an ein Finanzinstitut ab und inkassieren sofort, ohne 30 oder 60 Tage warten zu müssen. Bei einem KMU, das gerade übernommen wurde, kann diese Verkürzung des Liquiditätszyklus in den ersten 6 Monaten einen echten Unterschied machen.
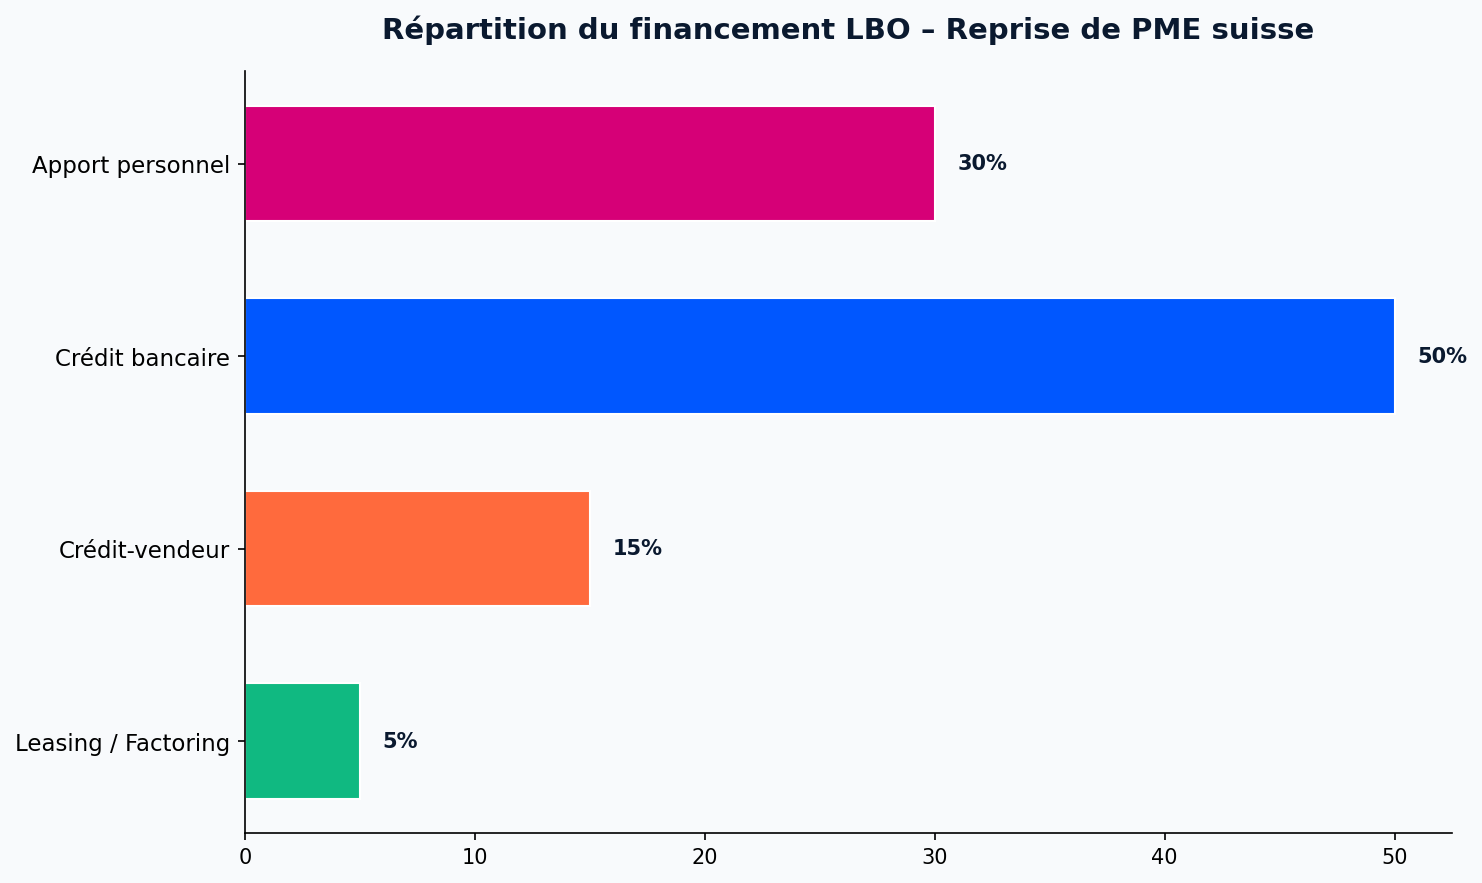
Zusammen mit einem Übernahmekredit und einem Verkäuferkredit bilden diese beiden Werkzeuge ein sogenanntes LBO-Konstrukt (Leveraged Buy-Out): verschiedene Finanzierungsquellen, die das Risiko verteilen statt es auf einen einzigen Gläubiger zu konzentrieren.
6. Equity und Crowdfunding: ergänzende Eigenmittelquellen
Wenn das Eigenkapital nicht ausreicht und die Bank zusätzliche Eigenmittel verlangt, lohnen sich zwei Wege.
Business Angels sind private Investoren, die Kapital im Tausch gegen eine Minderheitsbeteiligung einbringen. In der Schweiz vermitteln strukturierte Netzwerke wie die SECA (Swiss Private Equity & Corporate Finance Association) oder Business Angels Switzerland zwischen Verkäufern, Übernehmenden und Investoren. Ihr Mehrwert beschränkt sich nicht auf das Geld: sie bringen oft ein Netzwerk und Branchenerfahrung mit, die die Entwicklung nach der Übernahme beschleunigen können.
Auf der Plattform-Seite sind zwei Schweizer Akteure besonders relevant für die Übernahme:
- Investiere verbindet Schweizer KMU und Startups mit einem Pool von rund 1'000 qualifizierten Investoren (Mindesteinstieg CHF 10'000). Relevant für wachstumsstarke Übernahmen oder als Kapitalgesellschaft strukturierte MBI (Management Buy-In).
- Swisspeers bietet partizipative Fremdkapitalfinanzierung für KMU (Darlehen ab CHF 50'000 bis zu mehreren Millionen, Laufzeit 1 bis 3 Jahre, typische Renditen 4 bis 6 %). Nützlich als Ergänzung zu einem Hauptbankkredit oder als Überbrückungsfinanzierung bis zur Freigabe der Bankmittel.
Diese Lösungen verwässern Ihre Beteiligung (auf der Equity-Seite) oder erhöhen Ihre Finanzkosten (auf der Fremdkapitalseite). Sie werden sorgfältig geprüft: mit Kapitalinvestoren einzusteigen bedeutet, Entscheidungen zu teilen, nicht nur Gewinne.
7. Die rechtliche und steuerliche Struktur: die Wahl, die alles verändert
Den Kauf der Aktien oder Stammanteile einer Gesellschaft (Share Deal) oder den Kauf der Vermögenswerte (Maschinen, Lager, Kundschaft, Asset Deal): die beiden Ansätze haben grundlegend unterschiedliche steuerliche und rechtliche Konsequenzen.
Auf Verkäuferseite ist die Veräusserung privat gehaltener Anteile in der Schweiz grundsätzlich steuerbefreit auf dem Kapitalgewinn (Art. 16 Abs. 3 DBG), was die nahezu systematische Präferenz der Verkäufer für dieses Modell erklärt. Auf Übernehmerseite erlaubt der Asset Deal hingegen, den Kaufwert steuerlich abzuschreiben und versteckte Passiven (Streitigkeiten, mögliche Nachforderungen) beim Verkäufer zu lassen. Diese Spannung prägt einen grossen Teil der Verhandlungen.
Das Thema sprengt den Rahmen dieses Beitrags. Für die Details zu den Strukturen (GmbH, AG, Einzelfirma), zu den AHV-, MWST- und arbeitsrechtlichen Folgen sowie zu Fallen wie der indirekten Teilliquidation (ITL) konsultieren Sie unseren vollständigen Leitfaden zur Unternehmensübergabe in der Schweiz. Eine Regel gilt in allen Fällen: diese Entscheidung trifft man mit einem spezialisierten Steuerberater vor der Unterschrift. Sie nachträglich zu ändern kostet weit mehr, als ihr zwei vorbereitende Sitzungen zu widmen.
Fallbeispiel: Übernahme eines waadtländischen Restaurants zu CHF 1.2 Millionen
Um zu visualisieren, wie sich diese Lösungen verzahnen, nehmen wir einen konkreten Fall. Übernehmer 45 Jahre, ehemalige Führungskraft, peilt ein unabhängiges Restaurant in Lausanne mit einem Wert von CHF 1'200'000 an (davon CHF 800'000 Goodwill und CHF 400'000 Ausrüstung und Lager). Ziel-EBITDA CHF 220'000 pro Jahr, Verkäufer will innerhalb von 6 Monaten übergeben.
Typische Struktur, validiert durch eine Kantonalbank und die Cautionnement Romand:
| Quelle | Betrag | Anteil | Konditionen |
|---|---|---|---|
| Eigenkapital (Ersparnisse + 3. Säule) | CHF 280'000 | 23 % | Bei Vertragsunterzeichnung verfügbar |
| Bankkredit (BCV oder gleichwertig) | CHF 650'000 | 54 % | 10 Jahre, Festzins ~3 %, Cautionnement Romand auf 50 % |
| Verkäuferkredit + Earn-out | CHF 200'000 | 17 % | 4 Jahre, Zins 2.5 %, davon CHF 50'000 EBITDA-indexiert |
| Leasing Kücheneinrichtung | CHF 70'000 | 6 % | 5 Jahre, Raten in der Betriebsrechnung integriert |
| Total | CHF 1'200'000 | 100 % |
Der Übernehmer behält CHF 40'000 Liquidität von den ursprünglichen CHF 320'000 Ersparnissen, um den Betriebsmittelbedarf der ersten drei Monate abzudecken. Verfügbarer Cashflow nach Schuldendienst: rund CHF 130'000 pro Jahr, ausreichend, um den Übernehmer zu entlöhnen und Wachstum zu finanzieren.
Ein überzeugendes Dossier aufbauen
All diese Lösungen sind nichts wert ohne ein solides Dossier. Die Bank, die Bürgschaftsorganisation, der Verkäufer, die Investoren: jede Partei will verstehen, wohin das Geld fliesst und wie es zurückkommt.
Ein glaubwürdiges Finanzierungsdossier enthält mindestens:
- Einen Businessplan nach der Übernahme mit Marktanalyse und einem konkreten Entwicklungsprojekt
- Finanzprognosen über 3 Jahre (Erfolgsrechnung, Bilanz, Liquiditätsplan) mit nachvollziehbaren Annahmen
- Die letzten 3 Bilanzen und Erfolgsrechnungen der Zielgesellschaft
- Einen Lebenslauf des Übernehmers, der Erfahrung und Branchenverständnis hervorhebt
Die finanzielle und rechtliche Due Diligence ist nicht verhandelbar. Sie deckt versteckte Passiven, laufende Streitigkeiten und fragile Verträge auf. Sie beziffert auch präzise, was Sie übernehmen. Ohne seriöse Due Diligence finanzieren Sie eine Annäherung. Um den Unternehmenswert vor der Finanzierungsstruktur zu rahmen, beschreibt unser Beitrag zur Bewertung eines Geschäftswerts in der Schweiz die von Treuhändern verwendeten Methoden (EBITDA-Multiples, DCF, Substanzwert).
PME-Market vermittelt Übernehmenden ein Netzwerk spezialisierter Partner (Treuhänder, Finanzierungsberater) zur Begleitung dieser Strukturierungsphase. Wenn Sie aktiv suchen, konsultieren Sie die Geschäfte zum Verkauf in der Romandie oder unseren vollständigen Leitfaden zum Kauf eines Gewerbes in der Schweiz.
Zu berücksichtigender Zeitplan: Zwischen der Übernahmeentscheidung, der Due Diligence, der Verhandlung und dem Aufbau der Finanzierung rechnen Sie mit 6 bis 12 Monaten für eine gut vorbereitete Transaktion. Übereilte Übernahmen sind diejenigen, die die meisten unangenehmen Überraschungen hinterlassen.
Häufig gestellte Fragen
Wie viel Eigenkapital ist für die Übernahme eines KMU in der Schweiz nötig?
Banken und Finanzpartner verlangen in der Regel Eigenkapital zwischen 20 % und 50 % des Übernahmepreises. Dieser Anteil hängt von Branche, Transaktionsgrösse und Belastbarkeit des Dossiers ab. Je höher das Eigenkapital, desto besser die Kreditkonditionen.
Was ist ein Verkäuferkredit und wie funktioniert er?
Der Verkäuferkredit ist ein Mechanismus, bei dem der Verkäufer akzeptiert, 10 % bis 30 % des Verkaufspreises gestaffelt zu erhalten, in der Regel über 2 bis 5 Jahre zu einem Zinssatz, der mit dem Bankkredit vergleichbar ist. Er reduziert den Bankfinanzierungsbedarf, gleicht die Interessen von Verkäufer und Übernehmer an und kann mit einem Earn-out gekoppelt werden (Kaufpreisergänzung, an die künftige Leistung des Unternehmens gebunden).
Gibt es öffentliche Bürgschaften zur Finanzierung einer KMU-Übernahme in der Schweiz?
Ja. Drei vom Bund anerkannte Genossenschaften decken das Gebiet ab: Cautionnement Romand (bis CHF 1 Million, GE/VD/FR/NE/JU/VS), BG Mitte (CHF 500 000, BE/SO/BS/BL/AG/LU/NW/OW) und BGOST (CHF 1 Million, ZH/SG/AR/AI/TG/GL/GR/SH). In Genf ergänzt die FAE das Dispositiv mit Eigenkapitalbeteiligungen bis CHF 4 Millionen und einem Liquiditätsvorschuss von CHF 250 000.
Ist es besser, die Aktien eines KMU oder dessen Vermögenswerte zu kaufen?
Die beiden Ansätze haben unterschiedliche Konsequenzen. Der Aktienkauf (Share Deal) ist operativ einfacher, setzt den Übernehmer aber den gesamten Verbindlichkeiten der Gesellschaft aus, einschliesslich nicht identifizierter Schulden und Streitigkeiten. Der Vermögenskauf (Asset Deal) erlaubt eine Auswahl der übernommenen Aktiven und eine steuerliche Abschreibung des Kaufwerts, ist aber komplexer zu strukturieren. Verkäufer bevorzugen den Share Deal, da sie von der Steuerbefreiung auf dem privaten Kapitalgewinn profitieren (Art. 16 Abs. 3 DBG), ausser im Fall der indirekten Teilliquidation.
Wie lange dauert die Finanzierung einer KMU-Übernahme in der Schweiz?
Zwischen der Suche nach dem Zielunternehmen, der Due Diligence, der Verhandlung und dem Aufbau der Finanzierung rechnen Sie mit 6 bis 12 Monaten für eine gut vorbereitete Transaktion. Übereilte Übernahmen sind am riskantesten, da wenig Zeit bleibt, versteckte Passiven zu identifizieren oder eine solide Finanzierungsstruktur aufzubauen.
Welcher Zinssatz für einen Übernahmekredit in der Schweiz im Jahr 2026?
Im Jahr 2026 ist das Umfeld günstig für Übernehmende. Mit einem SARON nahe 0 % und einer stabilen SNB-Politik rechnen Sie mit einem Gesamtzins zwischen 2 % und 4 % auf einem Übernahmekredit (SARON oder Festzins plus Bankmarge von 1.5 % bis 3 % je nach Risikoprofil). Die Marge ist höher als bei einer Immobilienhypothek, da die Bank einen laufenden Betrieb finanziert, nicht ein physisches Pfandobjekt. Kantonalbanken (BCV, BCGE, BCN, ZKB) sind bei kleineren Übernahmedossiers oft flexibler als UBS.
Kann man die 2. Säule beziehen, um eine KMU-Übernahme zu finanzieren?
Ja, aber nur, wenn Sie eine Einzelfirma oder eine Kollektivgesellschaft (KlG) gründen, nicht eine GmbH oder AG. Der Antrag muss innerhalb von 12 Monaten nach der AHV-Anmeldung als Selbständige gestellt werden, mit schriftlicher Zustimmung des Ehepartners. Wenn Sie in den letzten 3 Jahren einen freiwilligen Pensionskasseneinkauf vorgenommen haben, wird der Vorbezug abgelehnt (Anti-Missbrauchsregel). Die Vorsorge zur Finanzierung einer Übernahme zu plündern bleibt eine Wette, die mit einem Vorsorgeberater besprochen werden sollte.
Ähnliche Artikel
Geschäfte zu verkaufen in der Romandie: Panorama 2026
Überblick über den Markt der Geschäfte zum Verkauf in der Westschweiz 2026: Preise, Sektoren mit Potenzial, rechtliche Schlüsselpunkte und kantonale Hilfen.
Sein Geschäft ohne Makler verkaufen: Ist das möglich?
Sein Geschäft ohne Makler zu verkaufen ist in der Schweiz rechtlich möglich und kann 10 bis 15 % des Verkaufspreises sparen. Lesen Sie, wie Sie vorgehen.