Gewerbe in der Schweiz kaufen: Vollständiger Leitfaden für Übernehmende
Sie denken darüber nach, ein Gewerbe in der Schweiz zu übernehmen? Sie sind nicht allein: 2024 wurden 519 KMU-Transaktionen auf Schweizer Boden verzeichnet (Quelle Berney Associés). Hinter dieser Zahl steht eine konkrete Realität: Jedes Jahr übernehmen Tausende Käuferinnen und Käufer, oft Führungskräfte in der Neuausrichtung oder erfahrene Unternehmer, ein Restaurant, eine Apotheke, einen Salon, eine Handwerksbetrieb oder ein Dienstleistungs-KMU.
Ein bestehendes Geschäft zu übernehmen statt bei null anzufangen heisst, mit bestehender Kundschaft, eingespielten Prozessen und bereits aufgebautem Ruf zu starten. Der Schweizer Markt hat jedoch eigene Regeln, Fallstricke und Besonderheiten. Dieser Leitfaden begleitet Sie von der Definition Ihrer Kriterien bis zur Vertragsunterzeichnung, mit konkreten Preisspannen, namentlich genannten Banken und geprüften Fristen. Ohne unnötigen Jargon.
Welches sind die wichtigsten Schritte, um ein Gewerbe in der Schweiz zu kaufen?
Der Kauf eines Gewerbebetriebs erfolgt in sechs Hauptschritten: Kriterien definieren, Gelegenheiten suchen, Zielunternehmen analysieren, Wert einschätzen, Finanzierung sichern, verhandeln und unterzeichnen. Eine strukturierte Transaktion dauert laut UBS im Schnitt 6 bis 12 Monate vom Erstkontakt bis zur effektiven Übertragung der Anteile. Käufer, die schneller abschliessen wollen, straucheln typischerweise in der Due-Diligence-Phase.

Kriterien vor der Suche definieren
Diesen Schritt überspringen die meisten. Man beginnt mit der Suche, ohne klar zu wissen, was man eigentlich sucht, und verliebt sich in ein Dossier, das nicht zum eigenen Profil passt.
Stellen Sie sich diese Fragen im Voraus:
- Branche: Welche übertragbaren Kompetenzen bringen Sie mit? Eine Vertriebsführungskraft kann einen spezialisierten Detailhandel übernehmen, ein Ingenieur einen Handwerksbetrieb. Ein Käufer ohne operative Erfahrung im Gastgewerbe, der ein Restaurant übernimmt, startet mit einem erheblichen Handicap.
- Grösse: Als verlässliche Faustregel gilt Eigenkapital × 3 bis 4. Mit 200'000 CHF Eigenmitteln zielen Sie auf einen Kaufpreis zwischen 600'000 und 800'000 CHF, nicht höher.
- Kanton: Gewinnsteuer, Branchenbewilligungen und Verhandlungskultur variieren stark. Waadt, Freiburg und Luzern sind bei der Unternehmensbesteuerung deutlich milder als Genf oder Zürich.
- Rentabilitätsziel: Ein normalisierter Reingewinn von 80'000 bis 120'000 CHF pro Jahr ist das Minimum, um einen Bankkredit zurückzuzahlen, einen anständigen Lohn zu decken und unvorhergesehene Rückschläge aufzufangen.
Diese Antworten werden zu Ihrem Suchfilter. Ohne sie verlieren Sie Monate mit Dossiers, die nicht zu Ihnen passen.
Gelegenheiten suchen: on-market und off-market
Der Schweizer Markt für Unternehmensübernahmen teilt sich in zwei Welten. Der On-Market-Bereich umfasst die auf Fachplattformen veröffentlichten Inserate. Der Off-Market-Bereich, der rund die Hälfte der KMU-Transaktionen ausmacht, spielt sich diskret zwischen Fachleuten ab, über Treuhänder, Wirtschaftsanwälte und M&A-Berater, ohne jemals öffentlich zu erscheinen.
Um beide zu erschliessen, aktivieren Sie eine doppelte Strategie: wöchentliches Monitoring der Fachplattformen und aktive Nutzung Ihres lokalen Netzwerks (Branchenverbände, Treuhänder, kantonale Handelskammern). Treuhänder kennen häufig Eigentümer, die eine Übergabe erwägen, ohne sie bereits formalisiert zu haben.
Wo finden Sie Gewerbebetriebe zum Übernehmen in der Schweiz?
Die Quellen sind vielfältig, aber ihre Qualität unterscheidet sich. So nutzen Sie sie klug.
Spezialisierte Online-Plattformen
Das ist der natürliche Ausgangspunkt. Die auf den Schweizer Markt ausgerichteten Plattformen veröffentlichen Inserate mit den wesentlichen Daten: Umsatz, Reingewinn, Monatsmiete, Art des Mietvertrags. Einige, wie PME-Market, ermöglichen den direkten Kontakt zum Verkäufer ohne Zwischenhändler, was die ersten Gespräche beschleunigt und Vermittlungsprovisionen vermeidet.
Weitere Plattformen wie Capital First veröffentlichen ebenfalls Inserate mit detaillierten Finanzdaten. Der Vorteil einer Schweiz-fokussierten Plattform: Die Dossiers sind nach Branche, Kanton und Preisspanne gefiltert. Sie durchsuchen keine generischen Anzeigen, sondern greifen auf tatsächlich verfügbare Betriebe zu.
In der Praxis bleiben hochwertige Inserate selten länger als 3 bis 6 Monate online, bevor sie einen Käufer finden oder zurückgezogen werden. Richten Sie Benachrichtigungen nach Kriterien (Kanton, Branche, Preisspanne) ein und reagieren Sie innerhalb von 48 Stunden auf ein Dossier, das zu Ihrem Profil passt. Wer primär ein Restaurant anvisiert, liest am besten zunächst unseren Leitfaden, um ein Restaurant in der Schweiz zu übernehmen.
Wirtschaftsberater und spezialisierte Makler
Bei komplexen oder grösseren Transaktionen kann ein Transaktionsberater wertvoll sein. Er hat Zugang zum Off-Market und kann Ihnen Gelegenheiten vor der Veröffentlichung vorstellen. Die Kehrseite: Sein Mandat auf Verkäuferseite schlägt sich in einer Provision von 3 bis 8% des Verkaufspreises nieder, was seine Neutralität beeinflussen kann.
Unterscheiden Sie zwischen einem Berater, der vom Verkäufer mandatiert ist (Makler), und einem M&A-Berater, den Sie selbst engagieren (Buy-Side Advisor). Das ist nicht dasselbe und verändert die Qualität der Beratung grundlegend.
Berufliches Netzwerk
Zu oft unterschätzt. Die Schweiz hat ein dichtes Wirtschaftsgefüge, in dem Beziehungen zählen. Ihr Netzwerk darüber zu informieren, dass Sie in einer bestimmten Branche ein Gewerbe übernehmen möchten, kann unerwartete Gelegenheiten auslösen. Kantonale Treuhänder kennen häufig Eigentümer, die eine Übergabe erwägen, ohne sie formalisiert zu haben, insbesondere in Branchen mit hohem Anteil an Inhabern über 55 (Handwerk, Quartierhandel, unabhängige Hotellerie).
Wie analysieren Sie ein Gewerbe, bevor Sie sich binden?
Die gründliche Analyse, genannt Due Diligence, ist die Phase, in der Sie eine Intuition in Gewissheit oder eine begründete Absage verwandeln. Es ist auch die Phase, in der sich die Differenz zwischen der kommerziellen Darstellung des Verkäufers und der wirtschaftlichen Realität der Zahlen zeigt.
Prüfung der Jahresrechnungen
Fordern Sie systematisch die letzten drei vollständigen Geschäftsjahre (Bilanz, Erfolgsrechnung, Anhang) sowie die Zwischenrechnung des laufenden Jahres an. Worauf Sie achten:
- Umsatzentwicklung: Wachstum, Stagnation oder Rückgang? Ein Rückgang über 10% pro Jahr über zwei Geschäftsjahre ist ein Warnsignal.
- Bruttomarge und ihre Entwicklung. Indikative Branchenreferenzen: Gastronomie 60 bis 70%, Lebensmittelhandel 25 bis 35%, B2B-Dienstleistungen 40 bis 55%, Handwerk 35 bis 50%.
- Echter Reingewinn, bereinigt um ausserordentliche Posten und private Aufwendungen der Geschäftsleitung (Auto, Telefon, Reisen, manchmal Ehegattenlohn).
- Operativer Cashflow. Ein Betrieb kann buchhalterisch Gewinn ausweisen und dennoch wenig Liquidität generieren.
Schauen Sie auch auf die Bilanz: Lagerbestände, Debitoren (Altersstruktur?), Kreditoren, Kassenbestand. Diese Kennzahlen der operativen Gesundheit sind oft aussagekräftiger als der Reingewinn.
Schweiz-spezifische Warnsignale: ausstehende AHV- und BVG-Sozialbeiträge (sichtbar in den Sozialverbindlichkeiten), teilweise bestrittene Mehrwertsteuerabrechnungen, private Aufwendungen der Geschäftsleitung als Betriebsaufwand gebucht, durch echte Tätigkeit nicht gerechtfertigter Ehegattenlohn. Verlangen Sie immer eine aktuelle SVA-Bestätigung und einen Steuerausweis.
Überprüfung von Verträgen und Bewilligungen
Ein Gewerbe ist auch ein Bündel von Rechten und Pflichten. Prüfen Sie systematisch:
- Den Geschäftsmietvertrag: Restlaufzeit, Verlängerungsbedingungen, Übertragbarkeitsklausel auf den Käufer (häufig an die Zustimmung des Vermieters gemäss Art. 263 OR gebunden).
- Spezifische Bewilligungen: Alkohol- und Tabakpatent, kantonale Gesundheitsbewilligung, Gastgewerbebewilligung, Apotheken- oder Arztpraxiszulassung.
- Lieferantenverträge mit Change-of-Control-Klauseln (häufig bei Franchise, Exklusivvertrieb, Lizenzverträgen).
- Arbeitsverträge des übernommenen Personals und die internen Reglemente.
Der Geschäftsmietvertrag ist oft das kritischste Element. Ein Betrieb, dessen Mietvertrag in 18 Monaten abläuft und dessen Verlängerung nicht garantiert ist, ist strukturell 20 bis 40% weniger wert als ein vergleichbarer Betrieb mit einem verlängerbaren 5-Jahres-Vertrag.
Aktiva, Passiva und verborgene Verpflichtungen
Über die offizielle Bilanz hinaus suchen Sie nach Verpflichtungen, die nicht erscheinen: laufende Rechtsstreitigkeiten, ausstehende Sozialbeiträge, Steuerschulden, gewährte Bürgschaften, ausserbilanzielle Verpflichtungen. In der Schweiz führt der Kauf einer Einzelfirma oder einer Personengesellschaft zu einer Übernahme der Haftung des bisherigen Betreibers (Art. 181 OR), im Gegensatz zum Kauf von Anteilen einer GmbH oder AG, der den Käufer rechtlich isoliert. Die Transaktionsstruktur (Asset Deal vs. Share Deal) verändert somit alles: Bevorzugen Sie nach Möglichkeit einen Asset Deal, wenn Sie eine Einzelfirma übernehmen.
Verhandlung und Unterzeichnung: diese Phase nicht überstürzen
Sie haben das richtige Dossier gefunden, die Analyse ist schlüssig. Jetzt folgt die Verhandlung. Hier begehen Käufer oft ihre strukturellen Fehler: Sie überstürzen aus Angst, die Gelegenheit zu verlieren, oder verzetteln sich in endlosen Verhandlungen, die den Verkäufer vergraulen.
Alle Bedingungen vor der Unterzeichnung klären
Der Preis ist nur ein Element des Vertrags. Die Zahlungsmodalitäten können ebenso wichtig sein. Ein Verkäufer, der eine gestaffelte Zahlung oder einen Earn-out akzeptiert (15 bis 30% des Preises gekoppelt an die Ergebnisse in den 2 bis 3 Jahren nach Übergabe), kann einen höheren Nominalpreis rechtfertigen.
Klären Sie klar:
- Die Übergangsphase: 3 bis 6 Monate sind bei einem Quartierbetrieb die Norm, 6 bis 12 Monate bei einem KMU mit komplexen Kundenbeziehungen. Der Verkäufer bleibt verfügbar, bezahlt oder nicht, je nach Vereinbarung.
- Die Konkurrenzverbotsklausel: 2 bis 3 Jahre, kantonaler oder kilometerbasierter Perimeter, präzise Branche. Zu weit gefasste Klauseln werden von Schweizer Gerichten als nichtig beurteilt.
- Der Umgang mit dem Personal: Bei einem Betriebsübergang gehen die Arbeitsverträge von Gesetzes wegen über (Art. 333 OR). Sie können nicht aussortieren.
- Die Gewährleistungen für Aktiven und Passiven: Laufzeit (12 bis 24 Monate Standard), Haftungsobergrenze, Bagatellgrenze, mögliche Escrow-Lösung.
Wenn Sie auch erwägen, Ihr Gewerbe später zu verkaufen, verschafft Ihnen das Verständnis dieser Klauseln auf Käuferseite einen wertvollen Vorteil, wenn es soweit ist. Für eine umfassende Sicht auf die Unternehmensnachfolge in der Schweiz behandelt unser dedizierter Leitfaden die steuerlichen und erbrechtlichen Fragen, die dieser Käuferleitfaden nur am Rand streift.
Der spezialisierte Anwalt: eine gerechtfertigte Ausgabe
In der Schweiz variieren Handelsrecht, Obligationenrecht und Gesellschaftsrecht je nach betroffener Rechtsform. Einen auf Unternehmenstransaktionen spezialisierten Anwalt beizuziehen ist kein Luxus für grosse Deals: Es ist eine unverzichtbare Absicherung, unabhängig von der Grösse des übernommenen Betriebs.
Marktgerechte Spanne für einen KMU-Deal zwischen 400'000 und 1'000'000 CHF: 15'000 bis 40'000 CHF exkl. MwSt. für eine umfassende Begleitung (NDA, Absichtserklärung, Kaufvertrag, Closing). Standardstundensatz von Wirtschaftsanwälten: 300 bis 600 CHF pro Stunde je nach Seniorität. Ein schlecht abgefasster Vertrag kann Sie nach dem Closing sechsstelligen Rechtsstreitigkeiten aussetzen. Die Ausgabe ist eine Versicherung, nicht eine Kostenposition.
Wie finanzieren Sie den Kauf eines Gewerbes in der Schweiz?
Die Finanzierung entscheidet alles. Ohne klare Lösung bleibt selbst das beste Dossier unerreichbar. Die gute Nachricht: Mit dem seit Juni 2025 auf 0% gehaltenen SNB-Leitzins sind die Kreditkonditionen für KMU historisch günstig. Schweizer Banken finanzieren tragfähige Übernahmen regelmässig, sofern das Dossier wasserdicht ist.
Der Bankkredit
Das ist der klassische Hebel. Die Banken bewerten die Rückzahlungsfähigkeit anhand des vom Betrieb erwirtschafteten Cashflows, nicht nur anhand Ihrer persönlichen Situation. Ein Betrieb, dessen Cashflow die Tilgung komfortabel deckt (DSCR ≥ 1,3), wird ohne grössere Schwierigkeiten finanziert.
Bereiten Sie ein vollständiges Dossier vor: Business Plan nach Übernahme, 3-jährige Cashflow-Prognose, Eigenmittelnachweis, detaillierter beruflicher Lebenslauf. Die Kantonalbanken (BCV für die Waadt, BCGE für Genf, BCVs für das Wallis, BCF für Freiburg, ZKB für Zürich) sind bei lokalen Dossiers in der Regel reaktiver als die nationalen Grossbanken, weil sie das kantonale Wirtschaftsgefüge kennen und marginale Risiken auf regionale KMU akzeptieren.
Indikative Zinssätze 2025-2026 für KMU-Kredite mit Sicherheiten: 2,0 bis 4,5% je nach Dossier, Tilgungsdauer 5 bis 10 Jahre. Um die Finanzierung und Strukturierung einer Übernahme zu vertiefen, bietet Growme.ch einen detaillierten Leitfaden zur Gewerbeübernahme in der Westschweiz.
Eigenkapital, Verkäuferfinanzierung und Bundesbürgschaft
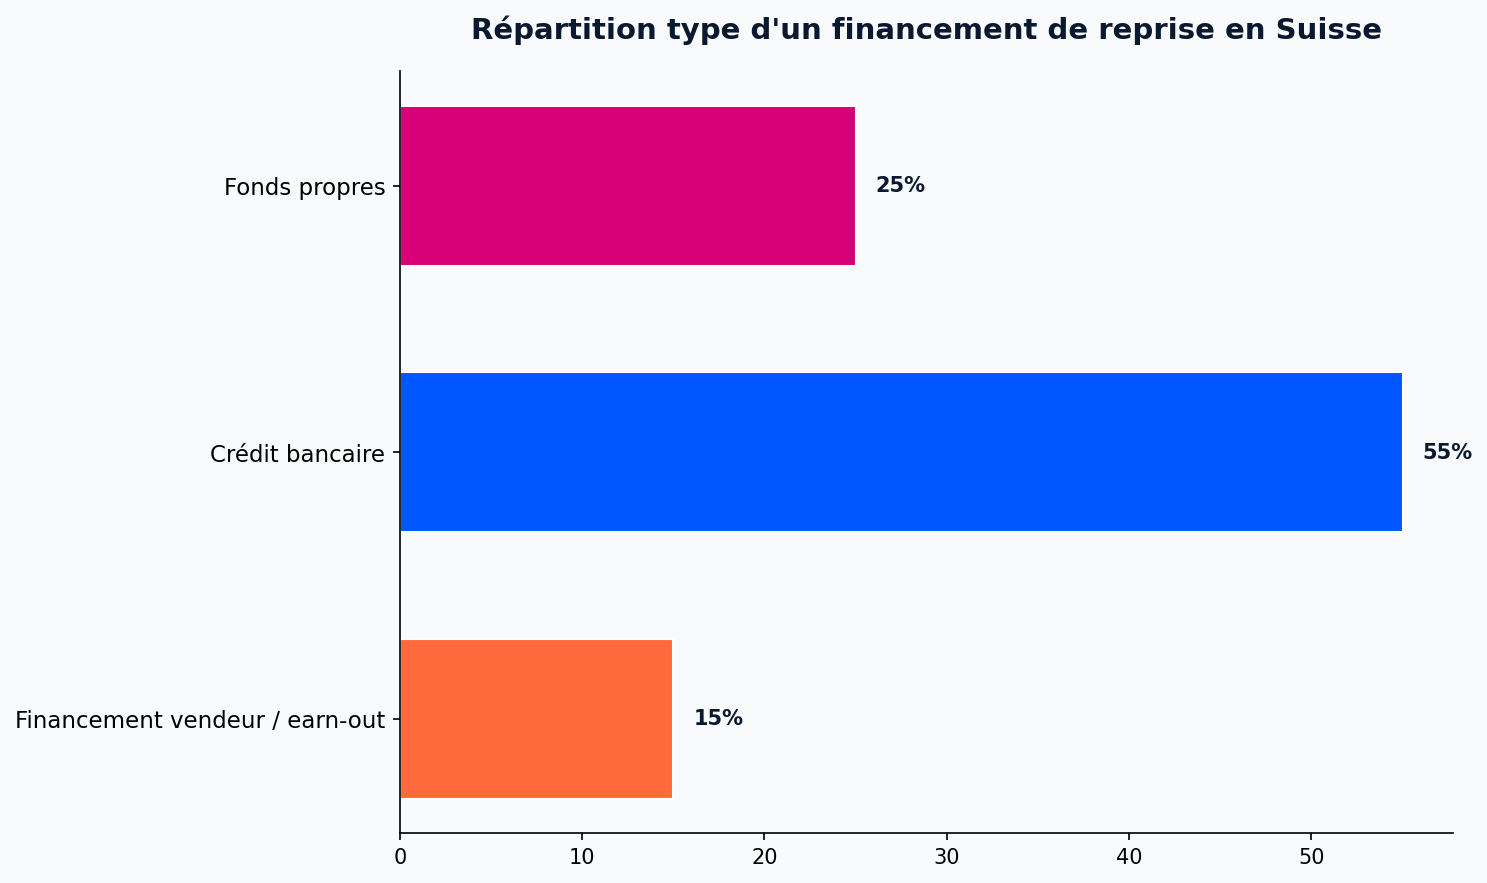
Eine Eigenkapitalquote von 25 bis 30% des Kaufpreises ist die Schweizer Marktnorm. Unter 20% steigen nur wenige Banken ein. Über 40% überfinanzieren Sie und verlieren Hebelwirkung.
Die Verkäuferfinanzierung (Seller Loan) sollte systematisch in der Verhandlung angesprochen werden. Manche Verkäufer akzeptieren, dass ein Teil des Preises über 2 bis 5 Jahre direkt vom Käufer gezahlt wird. Das ist ein starkes Zeichen ihres Vertrauens in das, was sie verkaufen, und ein wirksamer Verhandlungshebel, wenn sie ablehnen.
Dritter Hebel, zu wenig bekannt: die Bundesbürgschaft für KMU. Die Bürgschaftsgenossenschaften (Cautionnement romand für die Westschweiz, BG Mitte für die Deutschschweiz und das Tessin) können Bankkredite bis zu 1'000'000 CHF pro KMU verbürgen, bei einer jährlichen Risikokommission von 1,25%. Der Bund deckt 65% des Verlustrisikos ab. Konkret ermöglicht dies einem Käufer mit begrenzten Eigenmitteln, einen Kredit zu erhalten, den die Bank direkt abgelehnt hätte.
| Finanzierungsquelle | Typischer Anteil | Wichtige Bedingungen |
|---|---|---|
| Eigenkapital | 25-30% | Persönliche Ersparnisse, Teilbezug 2. Säule BVG unter Bedingungen möglich |
| Bankkredit | 50-60% | Ausreichender Cashflow (DSCR ≥ 1,3), solider Business Plan, Sicherheiten |
| Verkäuferfinanzierung | 10-20% | Fallweise verhandelt, Laufzeit 2-5 Jahre, Vertrauenssignal des Verkäufers |
| Bundesbürgschaft | Bis zu 1 Mio. CHF | Kommission 1,25% pro Jahr, Bund deckt 65% des Risikos |
Zum 2. Säule: Art. 5 Abs. 1 lit. b FZG erlaubt den Bezug des gesamten Freizügigkeitsguthabens zur Finanzierung einer selbständigen Erwerbstätigkeit, sofern die Übernahme als Einzelfirma oder Personengesellschaft strukturiert wird (GmbH und AG ausgeschlossen), der Käufer den AHV-Status als Selbständigerwerbender erhalten hat und der Antrag innerhalb von 12 Monaten gestellt wird. Die Zustimmung des Ehegatten ist erforderlich. Die Besteuerung erfolgt getrennt zu 1/5 des ordentlichen Bundessteuertarifs zuzüglich des kantonalen Vorsorgetarifs. Besprechen Sie diese Option mit Ihrer Pensionskasse und einem Steuerberater, bevor Sie entscheiden.
Was den Schweizer Markt wirklich unterscheidet
Der Schweizer Markt für Gewerbeübernahmen ist spezifisch. Diese Besonderheiten zu ignorieren, wenn man aus Frankreich, Deutschland oder anderswo kommt, heisst ohne Kompass zu navigieren.
Mietrecht und Bewertung: eigene Regeln
In Frankreich ist das «droit au bail» ein eigener Wert, der separat verhandelt und bezahlt wird. In der Schweiz gilt eine andere Logik: Der Geschäftsmietvertrag ist ein Vertrag, der gemäss den mit dem Vermieter ausgehandelten Bedingungen und Art. 263 OR übertragbar ist oder nicht. Sein Wert ist in die Gesamtbewertung des Geschäftswerts eingebettet, nicht als separater Aktivposten behandelt.
Die Bewertung von Schweizer KMU folgt in der Regel einer Logik von Multiples auf den normalisierten Gewinn oder das EBITDA. Marktdurchschnitt bei den KMU-Transaktionen 2024: 6,5 × EBITDA, gegenüber 9,5 × im Euroraum (Quelle FUSACQ). Indikative Multiples nach Branche:
- Gastronomie und Bars: 3 bis 5 × EBITDA, Aufschlag bei Premium-Lage
- Lebensmittelhandel und Detailhandel: 4 bis 6 × EBITDA
- B2B-Dienstleistungen und Treuhandbüros: 5 bis 7 × EBITDA, hohe Inhaberabhängigkeit wirkt abwertend
- Handwerk (Schreinerei, Elektro, Sanitär): 3 bis 5 × EBITDA, technisches Anlagevermögen entscheidend
- Gesundheit und Wellness (Apotheke, Praxis, Kosmetiksalon): 5 bis 8 × EBITDA, loyale Kundschaft wird höher bewertet
Ein gut gelegenes Gewerbe in Genf oder Zürich wird 15 bis 30% höher bewertet als ein vergleichbares Geschäft im ländlichen Wallis oder Jura, auch bei identischem Umsatz. Lage, Dichte der solventen Bevölkerung und lokale Wirtschaftsdynamik haben ihren Preis.
Die kantonalen Unterschiede: ein oft unterschätzter Faktor
Die Schweiz zählt 26 Kantone und die Regeln variieren. Die Unternehmensbesteuerung unterscheidet sich deutlich: Ein steuerbarer Gewinn von 200'000 CHF trägt in Zug oder Schwyz rund 14% kombinierte Steuerlast, gegenüber 19% in Genf oder Basel-Stadt. Betriebsbewilligungen (Alkohol, Gesundheit, Taxi) werden auf Kantons-, teils Gemeindeebene erteilt. Notarielle Praktiken und die Form des Kaufvertrags variieren ebenfalls.
Sogar die lokale Verhandlungskultur beeinflusst den Verlauf einer Transaktion. Mit einem Berater zu arbeiten, der das kantonale Wirtschaftsgefüge und die Gepflogenheiten kennt, ist kein Vorteil, sondern eine Erfolgsvoraussetzung.
Welche Arten von Gewerbebetrieben kann man in der Schweiz übernehmen?
Der Markt ist breiter, als man denkt. Auf PME-Market sind 17 Gewerbetypen im gesamten Land verzeichnet, mit aktiven Inseraten in allen 26 Kantonen. Die aktivsten Übergabe-Branchen (On-Market und Off-Market kumuliert) sind das Gastgewerbe, Coiffeur- und Beautysalons, das Bauhandwerk, der Quartier-Lebensmittelhandel sowie Arzt- und Zahnarztpraxen.
| Branche | Beispiele | Indikative Preisspanne |
|---|---|---|
| Detailhandel | Bäckerei, Lebensmittelladen, Buchhandlung, Modeboutique | 150'000 - 800'000 CHF |
| Gastgewerbe | Restaurant, Café, Bar, Hotel, Catering | 200'000 - 1'500'000 CHF |
| B2B-Dienstleistungen | Agentur, Treuhand, Garage, Druckerei | 300'000 - 2'000'000 CHF |
| Handwerk | Schreinerei, Elektro, Sanitär, Maurerei | 250'000 - 1'200'000 CHF |
| Gesundheit und Wellness | Apotheke, Arztpraxis, Kosmetiksalon, Coiffeur | 150'000 - 3'000'000 CHF |
Die Branche Gastgewerbe verdient eine besondere Erwähnung: Sie ist eine der aktivsten bei Übernahmen, aber auch eine der anspruchsvollsten. Knappe Margen, dichte Hygienevorschriften, hohe Personalfluktuation, Abhängigkeit vom Standort und vom operativen Geschäftsführer. Eine gründliche Analyse der realen Rentabilität, bereinigt um den Geschäftsführerlohn, ist vor jedem Angebot Pflicht.
Sie kommen aus dem Ausland und möchten ein Gewerbe in der Schweiz übernehmen?
Das ist möglich, aber der administrative Weg will vorausschauend geplant sein. EU- und EFTA-Bürger profitieren vom Freizügigkeitsabkommen (FZA), das ihnen unter bestimmten Bedingungen das Recht auf selbständige Erwerbstätigkeit in der Schweiz einräumt.
Aufenthaltsbewilligung und Arbeitsrecht
Die Aufenthaltsbewilligung für Selbständigerwerbende (B-Bewilligung ab einer Dauer von über einem Jahr, L-Bewilligung für kürzere Aufenthalte) wird auf Kantonsebene erteilt, gestützt auf Art. 12 Anhang I FZA. Durchschnittliche Bearbeitungsdauer in den Westschweizer Kantonen: 6 bis 8 Wochen für ein vollständiges Dossier, gemäss dem kantonalen Bevölkerungs- und Migrationsamt (OCPM Genf, SPOP Waadt).
Vorzubereitende Unterlagen: detaillierter Business Plan, Nachweis der finanziellen Mittel (Bankbestätigung), Eintrag im kantonalen Handelsregister, aktive Geschäftsadresse. Die Tätigkeit kann in der Regel ab Einreichung des vollständigen Dossiers aufgenommen werden, ausser bei reglementierten Berufen (Gesundheit, Rechts, Treuhand), die eine vorgängige Bewilligung erfordern. Einen umfassenden Überblick über die Formalitäten bietet dieser Leitfaden für französische Staatsangehörige.
Unterschiede zwischen Ausland und Schweiz, die Sie antizipieren sollten
Der Schweizer Markt funktioniert anders als der französische oder deutsche, und nicht nur auf administrativer Ebene:
- Die Kultur der Diskretion: Transaktionen werden häufig vertraulich diskutiert, ohne öffentliche Darstellung. Ein verlässliches lokales Netzwerk ist ein wertvolles Gut, entscheidender als im Ausland.
- Die Bewertung von Geschäften folgt nicht denselben Methoden wie in Frankreich oder Deutschland. Schweizer Multiples liegen im Schnitt tiefer (6,5 statt 9,5 × EBITDA). Vermeiden Sie es, ausländische Reflexe auf die Schweizer Realität zu übertragen.
- Die Besteuerung des Selbständigerwerbenden kombiniert direkte Bundessteuer (DBG, progressiv bis 11,5%), Kantons- und Gemeindesteuer. Die Gesamtlast reicht je nach Kanton und Wohn- und Arbeitsgemeinde von 20 bis 45%.
- Die Sozialbeiträge des Schweizer Selbständigerwerbenden (AHV/IV/EO) betragen rund 10% des Nettoeinkommens, ohne obligatorische Arbeitslosenversicherung und mit freiwilliger beruflicher Vorsorge (2. Säule) für Selbständige.
Eine Begleitung durch einen Experten, der beide Kontexte kennt, macht oft den Unterschied zwischen einer gelungenen Niederlassung in 6 Monaten und 18 Monaten zermürbender Verfahren aus.
Für Angehörige von Nicht-EU/EFTA-Staaten: Die Verfahren sind komplexer und die Bedingungen für eine selbständige Arbeitsbewilligung strenger (volkswirtschaftliches Interesse für die Schweiz nachzuweisen, kantonale Kontingente). Die Analyse des Migrationsdossiers muss parallel zur Analyse des Geschäftsdossiers erfolgen, nicht danach.
Die Checkliste des seriösen Käufers
Bevor Sie ein Angebot abgeben, sollten Sie Folgendes in der Hand haben oder in Prüfung:
- Die letzten 3 Bilanzen und Erfolgsrechnungen, bereinigt und kommentiert
- Mietvertragsauszug mit Übertragungsbedingungen (Art. 263 OR)
- Personalliste mit Dienstalter, Löhnen und Vertragsbedingungen
- Inventar der Aktiven (Einrichtung, Lager, Anlagevermögen, Fahrzeuge)
- Liste der laufenden Verträge (Lieferanten, Kunden, Dienstleister, Franchise)
- Gültige Bewilligungen und Betriebslizenzen mit Ablaufdaten
- Bestätigungen über fehlende Rechtsstreitigkeiten sowie Steuer-, AHV- und BVG-Rückstände
- Angestrebte Rechtsform der Übernahme (Einzelfirma, GmbH, AG)
- Nachweis der Bankfinanzierungskapazität (Vorvereinbarung oder Term Sheet)
- Bestätigung des AHV-Status als Selbständigerwerbender, falls ein BVG-Bezug geplant ist
Das ist keine abschliessende Liste, sondern das Minimum, um in eine seriöse Verhandlung zu gehen. Ein spezialisierter Anwalt und ein Wirtschaftsprüfer ergänzen diese Analyse je nach Dossier, und ihre kumulierten Kosten (15'000 bis 40'000 CHF bei einem KMU-Deal) bleiben trivial im Vergleich zum Risiko eines misslungenen Closings.
Häufig gestellte Fragen
Wie viel Eigenkapital ist für den Kauf eines Gewerbes in der Schweiz nötig?
Schweizer Banken erwarten eine Eigenkapitalquote von 25 bis 30% des Kaufpreises, mit einer beobachteten Marktspanne zwischen 20 und 40% je nach Dossier. Unter 20% steigen nur wenige Banken ein. Die Eigenmittel können durch eine Verkäuferfinanzierung (gestaffelte Zahlung über 2 bis 5 Jahre), durch die Bundesbürgschaft für KMU (Cautionnement romand oder BG Mitte, bis zu 1'000'000 CHF verbürgt, 1,25% jährliche Kommission) oder unter strengen Bedingungen (Art. 5 FZG) durch einen Vorbezug der Freizügigkeitsleistungen der 2. Säule ergänzt werden.
Wie lange dauert eine Gewerbeübernahme in der Schweiz im Durchschnitt?
Eine strukturierte Gewerbeübernahme in der Schweiz dauert laut UBS und dem kantonalen Portal Relève PME zwischen 6 und 12 Monaten, vom Erstkontakt bis zur effektiven Übertragung der Anteile. Einfache Dossiers im Detailhandel können in 4 bis 6 Monaten abgeschlossen werden, während Übernahmen im Gesundheitswesen, in der Gastronomie oder in stark reglementierten Branchen (Alkoholpatente, Gesundheitsbewilligungen) häufig 9 bis 12 Monate dauern. Für Ausländer sollte die Bearbeitungszeit der B-Bewilligung für Selbständige (6 bis 8 Wochen) in den Gesamtzeitplan integriert werden.
Kann ein EU-Bürger ein Gewerbe in der Schweiz übernehmen?
Ja. Dank des Freizügigkeitsabkommens (FZA) zwischen der Schweiz und der Europäischen Union kann sich ein EU-Bürger in der Schweiz niederlassen, um eine selbständige Erwerbstätigkeit auszuüben. Er muss bei der zuständigen kantonalen Behörde eine Aufenthaltsbewilligung (B- oder L-Bewilligung je nach geplanter Dauer) auf Grundlage von Art. 12 Anhang I FZA beantragen. Durchschnittliche Bearbeitungsdauer in den Westschweizer Kantonen: 6 bis 8 Wochen. Eine Begleitung durch einen Experten, der beide Kontexte kennt, wird dringend empfohlen, um unnötige Verzögerungen zu vermeiden.
Welche Bewertungsmethode gilt für Gewerbebetriebe in der Schweiz?
In der Schweiz werden KMU und Gewerbebetriebe in der Regel auf Basis eines EBITDA-Multiples bewertet, mit einem Marktdurchschnitt von rund 6,5 × EBITDA bei den 2024er Transaktionen (gegenüber 9,5 × im Euroraum). Nach Branche: Gastronomie 3 bis 5x, Detailhandel 4 bis 6x, B2B-Dienstleistungen 5 bis 7x, Handwerk 3 bis 5x, Gesundheit und Wellness 5 bis 8x. Anders als in Frankreich wird das «droit au bail» nicht als separater Aktivposten behandelt, sondern ist in die Gesamtbewertung des Geschäftswerts integriert. Eine Premium-Lage in Genf oder Zürich kann die Bewertung gegenüber einem ländlichen Standort um 15 bis 30% erhöhen.
Muss man beim Kauf eines Gewerbes in der Schweiz zwingend einen Anwalt beiziehen?
Rechtlich nicht zwingend, aber unabhängig von der Transaktionsgrösse dringend empfohlen. Ein auf Schweizer Handelsrecht spezialisierter Anwalt prüft die Gültigkeit der Verträge, verfasst die Gewährleistungsklauseln für Aktiven und Passiven, kontrolliert die Übertragbarkeit des Mietvertrags (Art. 263 OR) und schützt Ihre Interessen bei Streitigkeiten nach dem Closing. Marktspanne für einen KMU-Deal zwischen 400'000 und 1'000'000 CHF: 15'000 bis 40'000 CHF exkl. MwSt. für eine umfassende Begleitung (NDA, Absichtserklärung, Kaufvertrag, Closing), Standardstundensatz 300 bis 600 CHF pro Stunde.
Welche Branchen sind bei Gewerbeübernahmen in der Schweiz am aktivsten?
Gastgewerbe (Restaurants, Cafés, Hotels), Detailhandel (Bäckereien, Lebensmittelläden, Quartiergeschäfte), B2B-Dienstleistungen und Bauhandwerk sind die in Schweizer Übernahmeangeboten am stärksten vertretenen Branchen. Der Bereich Gesundheit und Wellness (Apotheken, Arztpraxen, Kosmetiksalons) ist ebenfalls aktiv, unterliegt aber spezifischen kantonalen Bewilligungen, die die Transaktionsdauer verlängern. Coiffeur- und Kosmetiksalons sowie Zahnarztpraxen runden die aktivsten Branchen ab.
Was unterscheidet On-Market und Off-Market?
Der On-Market umfasst die öffentlich einsehbaren Gewerbeinserate auf Fachplattformen wie PME-Market oder Capital First. Der Off-Market umfasst Transaktionen, die diskret zwischen Fachleuten abgeschlossen werden, über Treuhänder, Wirtschaftsanwälte und M&A-Berater, ohne öffentliche Darstellung. Der Schweizer Off-Market wird auf rund die Hälfte der KMU-Transaktionen geschätzt, weshalb die Aktivierung eines lokalen Netzwerks (Branchenverbände, kantonale Kammern, Treuhänder) parallel zum Monitoring der Plattformen entscheidend ist.
Kann ich meine 2. Säule zur Finanzierung einer Gewerbeübernahme einsetzen?
Ja, unter strengen Bedingungen gemäss Art. 5 Abs. 1 lit. b FZG. Die Übernahme muss als Einzelfirma oder Personengesellschaft strukturiert sein (GmbH und AG ausgeschlossen). Sie müssen den AHV-Status als Selbständigerwerbender erhalten, den Antrag innerhalb von 12 Monaten stellen und die Zustimmung des Ehegatten einholen, falls verheiratet. Kein BVG-Einkauf in den letzten 3 Jahren. Der Bezug wird getrennt besteuert, zu 1/5 des ordentlichen Bundessteuertarifs zuzüglich eines kantonalen Vorsorgetarifs. Besprechen Sie diese Option mit Ihrer Pensionskasse und einem Steuerberater, bevor Sie entscheiden.
Was ist die Bundesbürgschaft für KMU und wie erhält man sie?
Die Bundesbürgschaft für KMU ermöglicht Schweizer KMU, einen Bankkredit zu erhalten, den sie direkt nicht erhalten hätten, dank einer Bürgschaft einer Bürgschaftsgenossenschaft (Cautionnement romand für die Westschweiz, BG Mitte für die Deutschschweiz und das Tessin). Verbürgter Höchstbetrag: 1'000'000 CHF pro KMU. Jährliche Risikokommission: 1,25% des verbürgten Betrags. Der Bund deckt über das SECO 65% des Verlustrisikos. Um sie zu erhalten, reichen Sie Ihr Kreditdossier nach grundsätzlicher Zusage Ihrer Bank bei der Genossenschaft ein. Typische Bearbeitungsdauer: 4 bis 8 Wochen.
Ähnliche Artikel
Restaurant in der Schweiz übernehmen: Alles Wissenswerte
Vollständiger Leitfaden zur Übernahme eines Restaurants in der Schweiz: Finanzanalyse, Due Diligence, Finanzierung, Vorschriften und Management nach der Übernahme.
Unternehmensübergabe in der Schweiz: Vollständiger Leitfaden für Verkauf oder Übernahme eines KMU
Vollständiger Leitfaden zur Unternehmensübergabe in der Schweiz: Schritte, Steuern, rechtliche Aspekte und Tipps für Verkauf oder Übernahme eines KMU.
Gewerbe in der Schweiz verkaufen: Komplettanleitung 2026
Kompletter Leitfaden 2026 zum Verkauf eines Gewerbes in der Schweiz: Bewertung, rechtliche Aspekte, Steuern, Käufersuche und häufige Fehler vermeiden.