Unternehmensübergabe in der Schweiz: Vollständiger Leitfaden für Verkauf oder Übernahme eines KMU
Fast jede fünfte Schweizer KMU wird bis 2031 den Besitzer wechseln. Gemäss den Analysen von Credit Suisse und Bisnode D&B sind in den nächsten fünf Jahren über 75'000 Schweizer Unternehmen von einer Übergabe betroffen, was rund 500'000 Arbeitsplätze betrifft. Hinter diesen Zahlen stehen ebenso viele menschliche Geschichten: Gründer, die in den Ruhestand gehen, Partner, die sich trennen, Erben, die das Geschäft nicht übernehmen möchten. Und für jeden dieser Fälle ein Prozess, der zwei bis fünf Jahre dauern kann, wenn er nicht rechtzeitig geplant wird.
Dieser Leitfaden deckt den gesamten Weg ab, von der initialen Vorbereitung bis zur Übergangsphase nach der Vertragsunterzeichnung, mit den Schweizer Besonderheiten in steuerlicher (Art. 16, 18, 20a DBG), rechtlicher (Art. 181 und 333 OR, Fusionsgesetz) und praktischer Hinsicht. Ob Verkäufer oder Käufer, jede Etappe zählt.
Was ist eine Unternehmensübergabe?
Die Unternehmensübergabe bezeichnet den Prozess, durch den ein Eigentümer sein Unternehmen an einen Nachfolger überträgt. Scheinbar einfach, deckt dieser Prozess sehr unterschiedliche Realitäten ab, je nach Rechtsform (Einzelunternehmen, GmbH, AG), Käuferprofil (Familie, Mitarbeiter, externer Dritter) und Zielen des Übergebers (Liquidität, Nachhaltigkeit, kulturelle Kontinuität).
Die drei wichtigsten Formen
Gemäss der FER Genf kann die Übergabe drei verschiedene Formen annehmen:
- Verkauf von Gesellschaftsanteilen oder Aktien (Share Deal): der Übergeber überträgt seine Beteiligung an der Gesellschaft, die unverändert weiterbesteht. Hauptvorteil: für den Verkäufer als natürliche Person ist der private Kapitalgewinn grundsätzlich von der direkten Bundessteuer befreit (Art. 16 Abs. 3 DBG).
- Verkauf von Aktiven und Passiven (Asset Deal): der Käufer erwirbt die Bestandteile des Unternehmens, nicht die Rechtsstruktur selbst. Dies ist die häufigste Form für Einzelunternehmen und Kleingewerbe. Sie löst jedoch für den Verkäufer die Besteuerung der stillen Reserven aus.
- Teilverkauf von Aktivitäten: ein Zweig oder eine Abteilung wird übertragen, die Muttergesellschaft bleibt im Übrigen bestehen. Nützlich, wenn der Übergeber einen strategischen Teil seiner Tätigkeit behalten möchte.
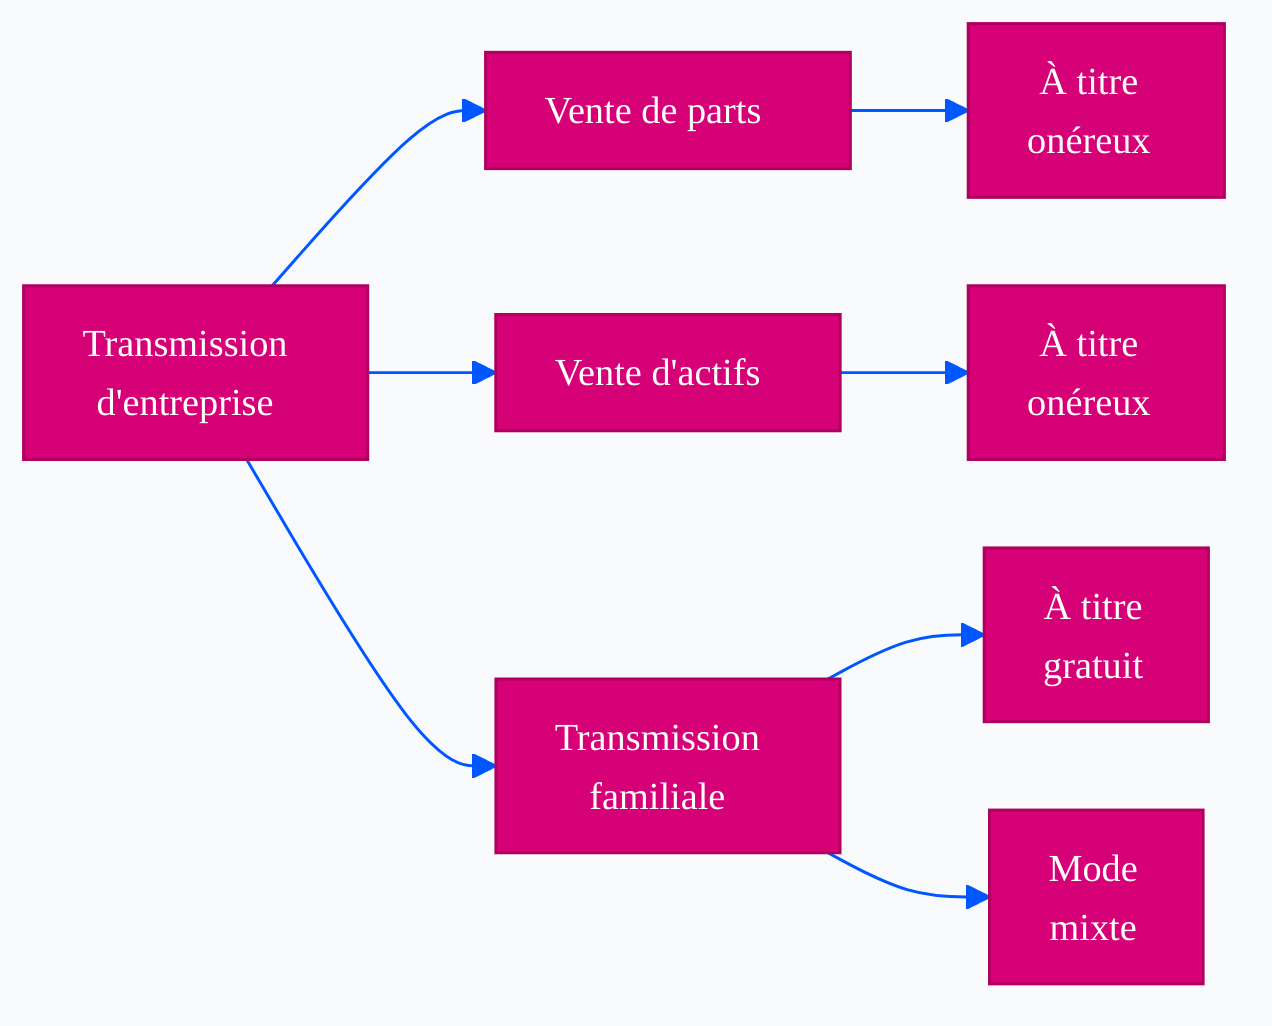
Zu diesen Formen kommen die Übertragungsmodi hinzu: entgeltlich (klassischer Verkauf), unentgeltlich (Schenkung, häufig bei Familiennachfolgen) oder gemischt. Jede Kombination hat unterschiedliche steuerliche und rechtliche Folgen, die früh im Prozess geklärt werden müssen.
Zum Mitnehmen: das offizielle Portal für Schweizer KMU hebt einen oft unterschätzten Punkt hervor: eine gut geführte Übergabe dauert im Schnitt drei bis fünf Jahre von Anfang bis Ende. Früh anzufangen ist keine Option, sondern eine Erfolgsbedingung.
Schritt 1: Bewertung und Vorbereitung des Unternehmens
Bevor Sie einen Nachfolger suchen, muss Ihr Unternehmen bereit sein, genau angeschaut zu werden. Sehr genau. Ein seriöser Käufer wird Ihre Konten durchleuchten, Ihre Verträge prüfen und Ihre Teams befragen. Besser, wenn das, was er findet, zu Ihrem Vorteil ist.
Das Finanzaudit
Das Finanzaudit besteht darin, ein vollständiges Bild der Unternehmensgesundheit zu zeichnen: Umsatz über drei bis fünf Jahre, Kostenstruktur, Bankschulden, ausserbilanzielle Verpflichtungen, Liquidität, Eigenkapital. Ziel ist nicht, das Bild zu beschönigen, sondern es für einen externen Blick lesbar und glaubwürdig zu machen.
Bei der Bewertung existieren drei klassische Ansätze in der Schweizer Praxis parallel:
- EBITDA-Multiplikatoren-Methode: die meistverwendete für KMU. Die Spannen variieren stark nach Branche. Typisch sind 3 bis 5 × EBITDA in Gastronomie und Kleinhandel, 4 bis 6 × bei klassischen B2B-Dienstleistungen, 5 bis 8 × bei spezialisierten Industriebetrieben mit technischem Know-how, und höhere Multiplikatoren bei Tech oder stark wiederkehrenden Franchise-Modellen.
- Discounted-Cash-Flow-Methode (DCF): geeignet für Unternehmen mit solider prognostischer Trajektorie über fünf bis zehn Jahre. Technischer, erfordert sie rigorose Prognosen und einen Diskontsatz, der mit dem Risikoprofil übereinstimmt.
- Substanzwertmethode: relevant für aktivintensive Unternehmen (Betriebsimmobilien, Maschinen, Lager). Sie unterbewertet kapitalarme, aber rentable Aktivitäten.
Ein konkretes Beispiel: ein handwerkliches KMU aus der Romandie mit 2 Mio. CHF Umsatz und einem wiederkehrenden EBITDA von 400'000 CHF wird typischerweise zwischen 1,6 und 2,4 Mio. CHF bewertet (Spanne 4 bis 6 × EBITDA), ohne Immobilien. Um diese Methoden zu vertiefen und die häufigen Fallen der Über- oder Unterbewertung zu vermeiden, konsultieren Sie unseren dedizierten Leitfaden, um den Geschäftswert eines Handelsbetriebs in der Schweiz zu bewerten.
Ein Käufer, der nach der Unterzeichnung Überraschungen entdeckt, kann sich über die Aktiva- und Passiva-Garantieklauseln gegen Sie wenden. Transparenz von Anfang an schützt beide Parteien und begrenzt drastisch das Risiko eines Rechtsstreits nach dem Abschluss.
Die strategische Diagnose
Eine ehrliche SWOT-Analyse zwingt dazu, zu betrachten, was der Nachfolger wirklich übernimmt. Stärken: treue Kundschaft, strategischer Standort, seltenes Know-how. Schwächen: Abhängigkeit von Ihrem persönlichen Netzwerk, veraltete Ausrüstung, ein Mietvertrag, der in achtzehn Monaten abläuft, ein Kunde, der 40 % des Umsatzes ausmacht.
Diese Diagnose dient zwei Zwecken: einen fairen Preis festzulegen, der in der Verhandlung verteidigbar ist, und die Baustellen zu identifizieren, die vor dem Verkaufsstart geregelt werden müssen. Eine bekannte, dokumentierte Schwäche ist verhandelbar. Eine während der Due Diligence entdeckte Schwäche wird teuer.
Das Unternehmen übergabebereit machen
Die CVCI beschreibt diesen Schritt als Versetzung in den «übergabefähigen Zustand»: umstrukturieren, was umstrukturierbar ist, chronische Verlustquellen beseitigen, Prozesse formalisieren, die nur im Gedächtnis des Gründers existieren, strategische Verträge absichern.
Konkret bedeutet das: die wichtigsten operativen Abläufe dokumentieren, sensible Kundenbeziehungen auf andere Teammitglieder übertragen, das geistige Eigentum klären (Marken, Software, Patente), Betriebsimmobilien bei Bedarf in eine eigene Einheit auslagern und Kontokorrentkonten von Gesellschaftern bereinigen.
Ein Unternehmen, dessen Adressbuch nur im Kopf des Patrons lebt, ist strukturell weniger wert als eines mit dokumentierten Abläufen und einem Team, das ohne den Gründer funktionieren kann. Wenn Sie planen, Ihr Gewerbe in der Schweiz zu verkaufen, macht diese Vorbereitung im Vorfeld den gesamten Unterschied beim Endpreis und der Transaktionsgeschwindigkeit aus.
Konsultieren Sie das Vade-mecum der CVCI zur Unternehmensübergabe für ein detailliertes Analyseraster dieser Vorbereitung.
Schritt 2: Steuerplanung und Strategie
Die Schweizer Steuerlogik bei Übergaben ist im Vergleich zu unseren Nachbarländern bemerkenswert günstig. Aber günstig heisst nicht automatisch: eine schlechte Strukturierung kann einen potenziellen Vorteil in eine unerwartete Rechnung verwandeln, namentlich über die Falle der indirekten Teilliquidation.
Der Schweizer Steuervorteil in Zahlen
In Frankreich können Schenkungs- und Erbschaftssteuern 45 % erreichen. In der Schweiz werden diese Abgaben von den Kantonen festgelegt und bleiben sehr tief, ja sogar inexistent für direkte Linie. Das ist insbesondere der Fall in Genf, Waadt, Wallis, Freiburg, Neuenburg, Bern, Zürich oder Basel-Stadt für direkte Nachkommen (Kinder, Enkel). Es ist eine erhebliche Differenz, die die familieninterne Übergabe auf Schweizer Gebiet besonders attraktiv macht.
Für Übertragungen zwischen Dritten ist das Prinzip für den Verkäufer als natürliche Person noch günstiger: der Kapitalgewinn aus dem Verkauf von Aktien oder Anteilen im Privatvermögen ist grundsätzlich von der direkten Bundessteuer befreit (Art. 16 Abs. 3 DBG) und von den kantonalen Einkommensteuern. Dies ist einer der strukturellen Hauptvorteile des Schweizer Steuersystems gegenüber den meisten OECD-Ländern.
| Kriterium | Schweiz | Frankreich |
|---|---|---|
| Schenkungs-/Erbschaftssteuer (direkte Linie) | Sehr tief bis inexistent (nach Kanton) | Bis zu 45 % |
| Besteuerung Kapitalgewinn (natürliche Person, Privatvermögen) | Befreit (Art. 16 Abs. 3 DBG) | Besteuert (mit Freibeträgen) |
| Kantonale Steuerung | Ja, starke Variabilität zwischen 26 Kantonen | Nein, einheitliches nationales Regime |
Der wunde Punkt: die stillen Reserven
Für Einzelunternehmen und Personengesellschaften (einfache Gesellschaften, Kollektiv- und Kommanditgesellschaften) löst die Übertragung von Aktiven die Besteuerung der stillen Reserven (Art. 18 DBG) aus, also die Differenz zwischen Buchwert und realem Wert der Aktiven. Bei einer Tätigkeit, die zwanzig oder dreissig Jahre ausgeübt wurde, kann diese Differenz mehrere hunderttausend Franken ausmachen, und damit eine erhebliche Steuerbelastung.
Drei Hauptstrategien mildern diese Belastung ab, alle erfordern Antizipation:
- Umwandlung in GmbH oder AG nach Art. 19 DBG: die Restrukturierung eines Einzelunternehmens in eine Kapitalgesellschaft kann steuerneutral erfolgen, sofern die Buchwerte übernommen und die erhaltene Beteiligung mindestens fünf Jahre gehalten wird. Sobald die Kapitalgesellschaft steht, fällt der spätere Anteilsverkauf unter das steuerbefreite Regime der privaten Kapitalgewinne.
- Trennung des Immobilienvermögens: das Auslagern der Betriebsimmobilien in eine dedizierte Einheit vor dem Verkauf erlaubt dem Verkäufer, einen greifbaren, mieteinnahmen-generierenden Aktivposten zu behalten, und verhindert, dass deren latente Bewertung vom Asset Deal erfasst wird.
- Vorgezogene Dividendenausschüttung: bei einer GmbH oder AG mit überschüssiger Liquidität reduziert eine mehrjährige Vorab-Ausschüttung die übertragbare Substanz und vermeidet, dass der Käufer diese Liquidität kreditfinanzieren muss. Achtung: wird die Ausschüttung in den fünf Jahren vor dem Verkauf konzentriert, kann sie unter die indirekte Teilliquidation fallen (siehe unten).
Diese Operationen brauchen Zeit, oft drei bis fünf Jahre, was bestätigt, warum Antizipation die Regel Nummer eins ist. Die Eidgenössische Steuerverwaltung (estv.admin.ch) veröffentlicht die anwendbaren Kreisschreiben im Zweifelsfall.
Die Falle der indirekten Teilliquidation (Art. 20a DBG)
Es ist der am häufigsten missverstandene Steuerpunkt, und derjenige, der dem Verkäufer fünf Jahre nach dem Verkauf am teuersten zu stehen kommen kann. Die indirekte Teilliquidation zielt darauf ab, zu verhindern, dass eine Dividendenausschüttung (als Einkommen besteuert) über den Verkauf an eine Käufer-Holding in einen Kapitalgewinn (befreit) umgewandelt wird.
Vier kumulative Bedingungen lösen die steuerliche Umqualifizierung aus:
- Verkauf einer Beteiligung von mindestens 20 % am Gesellschaftskapital einer Kapitalgesellschaft oder Genossenschaft;
- Die verkaufte Beteiligung wird im Privatvermögen des Verkäufers gehalten und geht ins Geschäftsvermögen des Erwerbers über (typischerweise eine Holding);
- Ausschüttung innerhalb von fünf Jahren nach dem Verkauf von betriebsfremder Substanz, die zum Zeitpunkt des Verkaufs bestand und nach Handelsrecht ausschüttbar war (freie Reserven, überschüssige Liquidität);
- Mitwirkung des Verkäufers an der Operation (Information über die ausschüttbare Substanz, vertragliche Vereinbarung usw.).
Sind die vier Bedingungen erfüllt, wird der ursprünglich befreite Kapitalgewinn in steuerbares Einkommen umqualifiziert, und das Nachsteuerverfahren kann bis zu fünf Jahre nach der Transaktion erfolgen. Die vertragliche Standardabsicherung besteht darin, im Kaufvertrag eine Klausel aufzunehmen, mit der sich der Käufer verpflichtet, keine vorbestehende Substanz innerhalb von fünf Jahren auszuschütten, andernfalls hat er den Verkäufer zu entschädigen.
Familiennachfolge oder externer Käufer: welcher Weg ist der richtige?
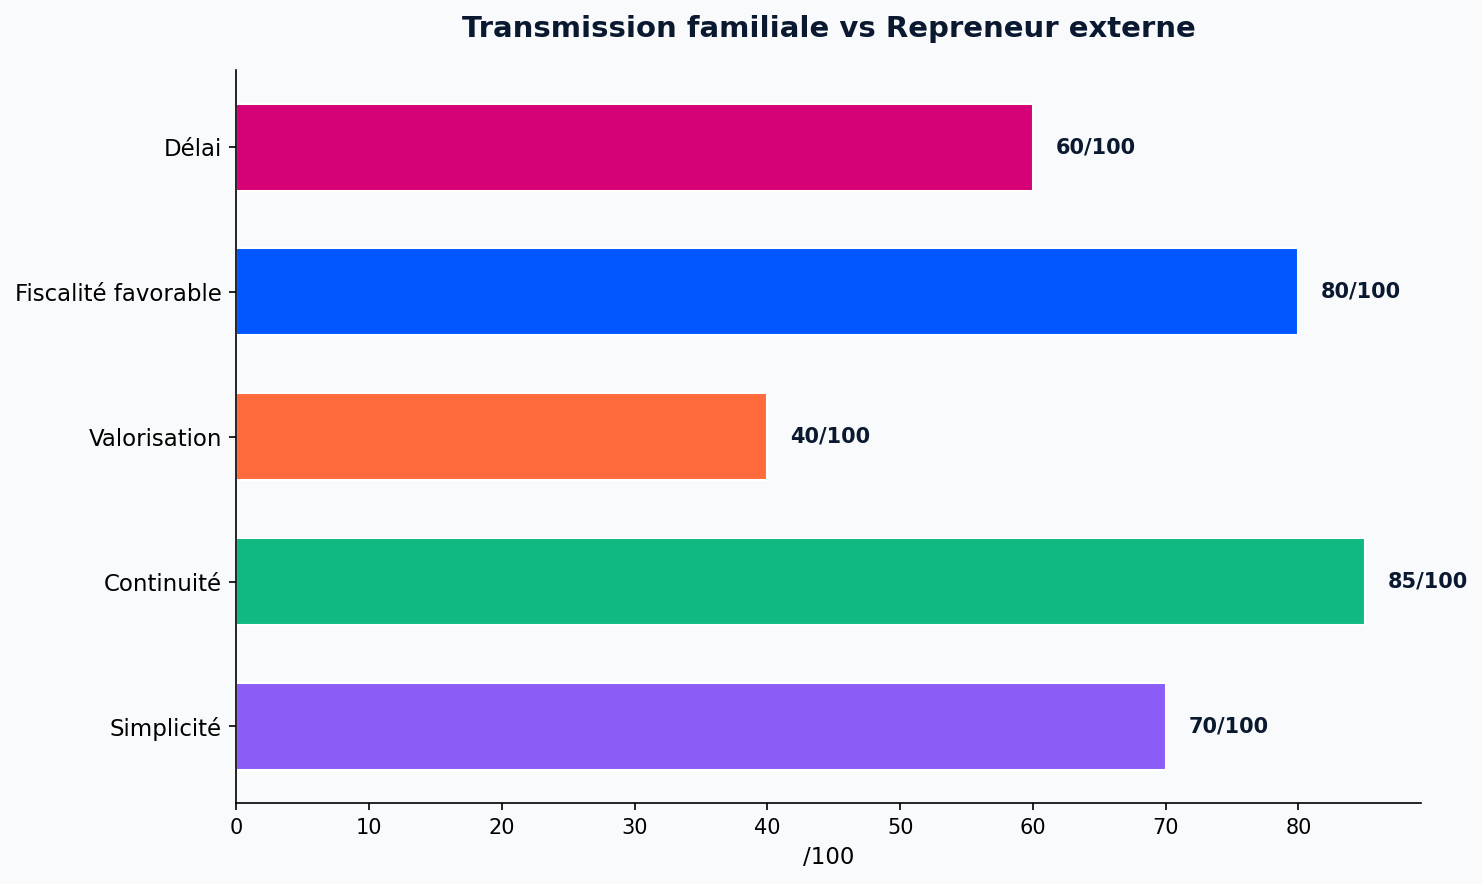
Es ist oft die erste Frage, die sich ein Verkäufer stellt. Und die ehrliche Antwort lautet: die eine ist nicht besser als die andere. Sie antworten auf unterschiedliche Situationen, und die Schweizer Trends der letzten zwanzig Jahre zeigen eine klare Verlagerung hin zur externen Übergabe.
Gemäss den regelmässigen Credit-Suisse-Studien zur KMU-Nachfolge in der Schweiz ist der Anteil der Familiennachfolgen im Lauf der Zeit gesunken: von mehrheitlich vor zwanzig Jahren auf heute rund 40 % der Fälle, zugunsten externer Übernahmen (35 bis 40 %) und von MBO/MBI durch Mitarbeiter oder externe Führungskräfte (15 bis 20 %). Diese Verschiebung spiegelt das Altern der Gründer, die Berufswahl ihrer Kinder und die Professionalisierung des Übernahmemarktes wider.
Die Familiennachfolge
Sie bietet klare Vorzüge: vorhandene Kenntnis des Unternehmens, kulturelle Kontinuität mit Teams und Kundschaft, und auf steuerlicher Ebene die Befreiung oder Quasi-Befreiung von Schenkungs- und Erbschaftssteuern in direkter Linie in den meisten Kantonen. Aber sie setzt voraus, dass der bezeichnete Erbe die Kapazität, Motivation und Legitimität in den Augen der Teams und Partner hat.
Allzu oft wird die Familiennachfolge mangels Alternative beschlossen, ohne dass der Erbe wirklich Ja gesagt hat. Das Resultat: ein widerwillig übernommenes Unternehmen, das innerhalb von zwei oder drei Jahren einbricht. Besser ein schwieriges Gespräch heute als ein stiller Misserfolg morgen. Die Erbteilung mit Auszahlungspflicht an nicht übernehmende Geschwister ist ein übliches vertragliches Instrument, um die familiäre Fairness zu wahren, ohne die Führung zu verwässern.
Der externe Käufer
Die Übernahme durch einen Dritten (eine Privatperson in beruflicher Neuorientierung, einen erfahrenen Unternehmer, eine Industriegruppe) bringt oft eine höhere Bewertung und einen klaren Schnitt. Der Prozess ist formalisierter: NDA, Absichtserklärung, vollständige Due Diligence, Verhandlung der Aktiven- und Passivengarantien, Konkurrenzklauseln.
Die rechtzeitige Einbindung des Käufers in den Prozess ist entscheidend. Eine Übergabephase von sechs bis zwölf Monaten, während der der frühere Eigentümer als Berater präsent bleibt, erhöht die Erfolgschancen signifikant. Für den Verkäufer ist dies auch das günstigste Steuerregime, wenn die Anteile im Privatvermögen gehalten werden, unter dem Vorbehalt, nicht in die oben beschriebene ITL-Falle zu tappen.
Die Übernahme durch die Mitarbeiter (MBO)
Oft unterschätzt, hat die interne Übernahme (MBO, Management Buy-Out) einen grossen Vorteil: der Übernehmer kennt das Unternehmen, die Kunden, die Teams und die Kultur bereits. Der Übergang ist sanfter, das operative Risiko tiefer. In der Gastronomie und Hotellerie insbesondere sind MBO häufig: ein Küchenchef oder Sous-chef übernimmt den Betrieb seines Patrons nach mehreren Jahren Zusammenarbeit. Unser Leitfaden, um ein Restaurant in der Schweiz zu übernehmen, beschreibt die Besonderheiten dieser branchenspezifischen Form der Übernahme.
Das Haupthindernis bleibt die Finanzierung. Führungskräfte haben selten das Kapital, um die gesamte Transaktion zu finanzieren. Die Schweizer Banken (UBS, ZKB, Raiffeisen, BCV, BCGE) akzeptieren, diese Dossiers mit einem klassischen Mix zu begleiten: 20 bis 30 % Eigenkapital, 40 bis 50 % Bankkredit mit Absicherung durch Aktiven und zukünftige Cashflows, sowie ein Earn-out oder Verkäuferdarlehen für den Restbetrag. Ein solider Businessplan und die Unterstützung einer renommierten Treuhandgesellschaft sind unverzichtbar, um das Bankenplacet zu erhalten.
Rechtliche und vertragliche Aspekte
Die Unternehmensübergabe ist vor allem ein Rechtsakt. Ein schlecht verfasster Vertrag, eine vergessene Klausel, ein ungeprüfter Lieferantenvertrag: die Quellen von Streitigkeiten nach der Übergabe sind zahlreich und werden oft vor kantonalen Zivilgerichten geregelt, mit erheblichen Fristen und Kosten.
Die Übertragungsverträge
Ob Anteilsabtretung oder Aktivenverkauf, der Vertrag muss mehrere kritische Punkte abdecken:
- Die präzise Definition dessen, was abgetreten wird (Aktiven, Verträge, Marken, Kundendateien, Datenbanken)
- Die Aktiven- und Passivengarantien (Reps & Warranties) und ihre Dauer, typisch 18 bis 36 Monate
- Die aufschiebenden Bedingungen (Finanzierung, Zustimmung des Vermieters, kantonale behördliche Genehmigung)
- Konkurrenzklauseln des Verkäufers, zeitlich (zwei bis drei Jahre) und räumlich (Kanton, Sprachregion) begrenzt
- Die Modalitäten des allfälligen Earn-outs und die präzise Definition der herangezogenen Indikatoren
- Die Anti-ITL-Klausel bei Share Deals (Verpflichtung zur Nicht-Ausschüttung über fünf Jahre)
Zwei Artikel des Obligationenrechts strukturieren die Transaktion besonders:
- Art. 181 OR (Übernahme eines Vermögens oder eines Geschäftes): der Erwerber wird für die Schulden ab Mitteilung an die Gläubiger oder Publikation haftbar. Der Veräusserer bleibt während drei Jahren solidarisch mit dem Erwerber haftbar, was einen Schutz für die Gläubiger und ein Restrisiko für den Verkäufer darstellt. Für im Handelsregister eingetragene Einheiten findet stattdessen das Fusionsgesetz vom 3. Oktober 2003 Anwendung, mit einem vereinfachten Vermögensübertragungsregime.
- Art. 333 OR (Übergang der Arbeitsverhältnisse): bei einer Geschäftsübergabe gehen die Arbeitsverträge automatisch auf den Erwerber über, mit allen Rechten und Pflichten (Dienstalter, Ferien, erworbene Ansprüche). Die Arbeitnehmer haben ein Ablehnungsrecht, die Kündigung wird jedoch dann zum gesetzlichen Termin wirksam. Eine transparente Kommunikation an die Teams, idealerweise mit der Unterzeichnung koordiniert, ist unverzichtbar.
Diese Elemente lassen sich nicht improvisieren. Ein auf Schweizer Wirtschaftsrecht spezialisierter Anwalt, idealerweise mit KMU-M&A-Expertise, ist in dieser Phase unabdingbar. Die Kosten einer seriösen juristischen Begleitung (10'000 bis 40'000 CHF je nach Komplexität) sind im Vergleich zum Risiko eines hingeschluderten Vertrags zu vernachlässigen.
Prüfung der bestehenden Verträge
Bevor Sie irgendetwas unterschreiben, prüfen Sie die Übertragbarkeit der wichtigsten Verträge: Gewerbemietvertrag, Lieferantenverträge, Softwarelizenzen, Schlüsselkundenverträge, kantonale Betriebsbewilligungen. Ein nicht übertragbarer Mietvertrag kann eine ganze Transaktion blockieren. Ein Lieferantenvertrag mit Kontrollwechselklausel kann einen wesentlichen Teil des Umsatzes in Frage stellen.
Die FER Genf empfiehlt, sämtliche vertraglichen Verpflichtungen des Unternehmens zu kartografieren, bevor Verhandlungen mit einem Käufer begonnen werden. Diese Karte, die dem Präsentationsdossier beigelegt wird, beruhigt den Käufer und beschleunigt die Due Diligence.
Verhandlung und Finalisierung: was in den letzten Metern passiert
Die Due Diligence ist abgeschlossen. Der Preis ist quasi fixiert. Und trotzdem, es ist oft in dieser letzten Phase, dass Transaktionen aus dem Gleis geraten, manchmal wegen Details, die Monate vorher hätten antizipiert werden können.
Finanzielle Transparenz als Hebel
Ein Verkäufer, der die peinlichen Fragen antizipiert und beantwortet, bevor sie gestellt werden, gewinnt an Glaubwürdigkeit. Wenn Ihr Ergebnis des Jahres N-1 unter dem Durchschnitt der letzten fünf Jahre liegt, erklären Sie warum. Wenn ein Kunde 40 % des Umsatzes ausmacht, zeigen Sie den mehrjährigen Vertrag, der diese Beziehung absichert. Wenn ein arbeitsgerichtliches Verfahren läuft, dokumentieren Sie es und beziffern Sie das Risiko.
Der überraschte Käufer senkt sein Angebot. Der informierte Käufer hält es aufrecht. Ein strukturierter Datenraum (finanziell, rechtlich, HR, kommerziell, operativ) ist heute Standard selbst für KMU, und ein einfacher, strukturierter Google-Drive- oder Dropbox-Ordner reicht für die kleinsten Transaktionen.
Das Unternehmen vom Privatvermögen trennen
Ein oft vernachlässigter Punkt: die Vermischung zwischen Geschäfts- und Privatvermögen. Firmenwagen für private Zwecke genutzt, Räumlichkeiten im Eigentum des Geschäftsführers und zu informellen Bedingungen an das Unternehmen vermietet, Darlehen zwischen Kontokorrentkonten, Lebensversicherung im Namen der Gesellschaft abgeschlossen, aber zugunsten der Familie.
Diese Situationen müssen lange vor der Übergabe geklärt und dokumentiert werden. Was unklar ist, wird immer nach unten verhandelt. Ein von seiner Treuhandstelle gut begleiteter Verkäufer wird diese Punkte mindestens achtzehn Monate vor dem Verkaufsstart bereinigt haben.
Übergang und Begleitung nach der Übergabe
Die Vertragsunterzeichnung ist nicht das Ende des Prozesses. Es ist der Anfang einer oft vernachlässigten Phase, die jedoch den langfristigen Erfolg der Übernahme bedingt.
Den Nachfolger begleiten
Der frühere Eigentümer kann während einer definierten Periode anwesend bleiben, in der Regel sechs bis zwölf Monate je nach Komplexität der Tätigkeit, als Berater, Konsulent oder Teilzeitangestellter. Diese Präsenz beruhigt Kunden, Lieferanten und Mitarbeiter während der kritischen Übergangsphase. Sie erlaubt auch, das implizite Wissen zu übertragen: die Gewohnheiten des treuen Kunden, den Lieferanten, der am Dienstagmorgen gerne angerufen wird, den zu meidenden Dienstleister, das heikle Rechtsdossier, das in einer Schublade schlummert.
Diese Periode muss zeitlich begrenzt und im Vertrag formalisiert werden, mit einer Monatspauschale oder einem Stundensatz. Eine endlose Präsenz des früheren Patrons kann zum Bremsklotz für die Autonomie des Nachfolgers und die Glaubwürdigkeit der neuen Führung gegenüber den Teams werden.
Die Leistungsnachverfolgung
Gewisse Übergaben sehen eine Earn-out-Klausel vor: ein Teil des Verkaufspreises (typischerweise 10 bis 30 %) wird an die Leistungen des Unternehmens über ein oder zwei Jahre nach der Übergabe geknüpft. Die herangezogenen Indikatoren sind meist Umsatz, EBITDA oder Nettoergebnis, mit einem Auslöserschwellenwert und einer Obergrenze.
Dieser Mechanismus harmonisiert die Interessen von Verkäufer und Käufer, insbesondere wenn ein Teil des Werts auf der Kontinuität von Kundenbeziehungen beruht, die vom Verkäufer gehalten werden. Er setzt jedoch eine sehr präzise Definition der Indikatoren und der Buchhaltungsregeln voraus (Bereinigungen, Ausschlüsse, Definition des EBITDA), um Streitigkeiten zum Stichtag zu vermeiden. Für Transaktionen über 1 Million CHF ist eine dedizierte juristische Redaktion dieser Klausel eine kostengünstige Absicherung.
Ressourcen und professionelle Begleitung
Sie fragen sich, wo Sie konkret anfangen sollen? Die Unternehmensübergabe ist ein zu komplexes Projekt, um allein geführt zu werden. Die gute Nachricht ist, dass das Schweizer Ökosystem seriöse Ressourcen für jede Etappe bietet, von der Erstdiagnose bis zur Verbindung mit qualifizierten Übernehmern.
Die beizuziehenden Experten
Jede Phase des Prozesses erfordert ein anderes Profil:
- Treuhänder oder Buchhaltungsexperte: für das Finanzaudit, die Bewertung und die strukturellen steuerlichen Abwägungen. Richtbudget: 5'000 bis 20'000 CHF je nach Unternehmensgrösse.
- Wirtschaftsanwalt mit M&A-Expertise: für die Vertragsredaktion, Prüfung der Verpflichtungen und die rechtliche Strukturierung. Richtbudget: 10'000 bis 40'000 CHF.
- Steuerberater: zur Optimierung der Strukturierung vor der Übergabe, insbesondere bei ITL, Umwandlung in GmbH/AG, Immobilientrennung. Manchmal in die Treuhandstelle integriert.
- Übergabe-Berater oder M&A-Broker: zur Steuerung des Gesamtprozesses, zur Erstellung des Informationsmemorandums, zur Suche qualifizierter Käufer und zur Verhandlungsführung. Typische Vergütung: Monatsretainer (2'000 bis 5'000 CHF) plus Erfolgskommission von 3 bis 8 % des Verkaufspreises für KMU.
Praktischer Rat: vermeiden Sie es, einen einzigen Ansprechpartner für alles zu beauftragen. Der Treuhänder, der das Unternehmen bewertet, sollte nicht derselbe sein, der den Preis mit dem Käufer verhandelt. Die Interessenkonflikte sind in diesem Bereich real, und die Schweizer Treuhand-Kammer empfiehlt diese Trennung explizit.
Die Unterstützungsorganisationen in der Schweiz
Mehrere Strukturen bieten eine neutrale und oft kostenlose Begleitung in der ersten Phase:
- Bundesportal kmu.admin.ch: das offizielle Portal für Schweizer KMU bietet strukturierte Informationen, Checklisten und qualifizierte Kontakte nach Kanton.
- Kantonale Handelskammern: CVCI (Waadt), CCIG (Genf), CNCI (Neuenburg), HIV ZH (Zürich), Walliser Handelskammer organisieren regelmässig Seminare und bieten eine Begleitung auf erster Ebene.
- Relève PME: vom Schweizerischen Gewerbeverband (usam-sgv.ch) getragene Plattform, die sich spezifisch der KMU-Nachfolge widmet.
- Auf KMU spezialisierte M&A-Broker: Business Broker AG, Success & Career, Capital Transmission und andere unabhängige Häuser decken Transaktionen von 500'000 bis 20 Mio. CHF mit umfassender Begleitung ab.
- Branchen-Arbeitgeberverbände: GastroSuisse für die Gastronomie, Swissmem für die MEM-Industrie, ASIP für den medizinischen Bereich usw. Sie veröffentlichen Leitfäden und Bewertungsstatistiken nach Branche.
Um die verschiedenen Strategien zu erkunden, die je nach Verkäuferprofil verfügbar sind, bietet Vermögenszentrum eine vergleichende Analyse der Übergabemöglichkeiten, die in der initialen Reflexionsphase besonders nützlich ist.
Einen Nachfolger finden: die verfügbaren Kanäle
Ist das Unternehmen einmal bereit, muss es für die richtigen Profile sichtbar gemacht werden. Drei Kanäle stechen hervor:
- Das persönliche Netzwerk des Verkäufers: berufliche Kontakte, Branchenvereine, ehemalige Mitarbeiter, zu Unternehmern gewordene Kunden. Erster Kanal, oft unterschätzt, aber mit starkem Informationsleck-Risiko bei schlechter Rahmung (systematisches NDA).
- Spezialisierte Vermittler: M&A-Broker, Anwälte und Treuhandgesellschaften mit Übernehmer-Netzwerk. Massgeschneiderte Begleitung, aber teuer (Kommission 3 bis 8 % des Verkaufspreises). Relevant für Unternehmen mit mehr als 2 Mio. CHF Bewertung.
- Direkte Vermittlungsplattformen: Transparenz, nationale Reichweite, Zugang zu vielfältigen Übernehmer-Profilen. PME-Market referenziert mehrere hundert aktive Inserate in den 26 Kantonen, mit sehr unterschiedlichen KMU- und Gewerbeprofilen zur Übernahme, mit einem festen Abonnementsmodell ab 59 CHF/Monat und null Kommission auf die Transaktion.
Wenn Sie auf der Käuferseite stehen, beschreibt unser Leitfaden für den Kauf eines Gewerbes in der Schweiz die akquisitionsspezifischen Schritte, von der Bankfinanzierung bis zur Due Diligence.
Wie viel Zeit muss man wirklich einplanen?
Die kurze Antwort: mehr, als Sie denken. Die ehrliche Antwort: das hängt vollständig von Ihrer Ausgangslage und dem Vorbereitungsgrad Ihres Unternehmens ab.

| Phase | Richtdauer | Wichtigste Ergebnisse |
|---|---|---|
| Vorbereitung und Übergabefähigkeit | 12 bis 24 Monate | Finanzaudit, Restrukturierung, Prozessdokumentation |
| Steuerliche und rechtliche Planung | 6 bis 18 Monate (parallel) | Holding-Strukturierung, Art. 19 DBG, Immobilientrennung |
| Nachfolgersuche und Verhandlung | 6 bis 18 Monate | Memorandum, NDA, LOI, Due Diligence, unterzeichneter Vertrag |
| Übergangsphase nach Abschluss | 6 bis 12 Monate | Kompetenzübergabe, Earn-out, Abschluss der Garantien |
Insgesamt erstreckt sich ein gut geführter Prozess über zwei bis fünf Jahre, je nach Unternehmenskomplexität und initialem Vorbereitungsniveau. Mit 60 anzufangen, um mit 65 zu verkaufen, ist machbar. Mit 63 zu starten mit der Hoffnung, mit 65 zu unterzeichnen, ist riskant: der Markt richtet sich nicht immer nach Ihrem persönlichen Kalender, und gewisse Phasen (Übergabefähigkeit, Steueroptimierung) lassen sich nicht ohne Wertverlust komprimieren.
Die solideste Lektion, die Schweizer Treuhandgesellschaften und M&A-Broker teilen, ist einfach: die erfolgreichen Übergaben sind jene, die fünf Jahre im Voraus gedacht wurden, nicht jene, die in der Eile eines Gesundheitsereignisses oder einer unerwarteten Anfrage eines Übernehmers entschieden wurden.
Häufig gestellte Fragen
Wie lange dauert eine Unternehmensübergabe in der Schweiz?
Gemäss dem offiziellen Portal kmu.admin.ch erstreckt sich ein gut geführter Übergabeprozess über zwei bis fünf Jahre. Rechnen Sie mit 12 bis 24 Monaten für die Vorbereitung und die Herstellung der Übergabefähigkeit, 6 bis 18 Monaten für die parallel laufende steuerliche und rechtliche Planung, 6 bis 18 Monaten für die Nachfolgersuche und die Verhandlung, und 6 bis 12 Monaten für die Übergangsphase nach der Unterzeichnung. Früh anzufangen ist die Regel Nummer eins.
Welche steuerliche Behandlung gilt bei einer Unternehmensübergabe in der Schweiz?
Die Schweiz zeichnet sich durch einen sehr günstigen Steuerrahmen aus. Für den Verkäufer als natürliche Person mit Anteilen im Privatvermögen ist der Kapitalgewinn grundsätzlich von der direkten Bundessteuer befreit (Art. 16 Abs. 3 DBG). Die Schenkungs- und Erbschaftssteuern werden von den Kantonen festgelegt und bleiben sehr tief, ja sogar inexistent bei direkten Nachkommen (insbesondere Genf, Waadt, Zürich, Bern, Freiburg). Die Hauptfalle betrifft die indirekte Teilliquidation (Art. 20a DBG): Wenn der Käufer innerhalb von fünf Jahren nach dem Verkauf vorbestehende Substanz ausschüttet, kann der Gewinn in steuerbares Einkommen umqualifiziert werden.
Ist es besser, das Unternehmen innerhalb der Familie oder an einen externen Käufer zu übergeben?
Beide Optionen sind gangbar, je nach Kontext. Die Credit-Suisse-Studien zeigen, dass die Familiennachfolge in der Schweiz heute rund 40 % der Fälle ausmacht, gegenüber 35 bis 40 % bei externen Übernahmen und 15 bis 20 % bei MBO. Die Familiennachfolge bietet kulturelle Kontinuität und günstige steuerliche Rahmenbedingungen, setzt aber voraus, dass der Erbe wirklich die Fähigkeit und die Motivation dazu hat. Die externe Übernahme bringt oft eine höhere Bewertung und einen klaren Schnitt. Der MBO durch die Mitarbeiter garantiert einen sanften Übergang dank der bereits vorhandenen Kenntnis des Unternehmens.
Welche Experten muss man bei einer Unternehmensübergabe in der Schweiz beiziehen?
Die Übergabe erfordert mehrere komplementäre Profile: einen Treuhänder oder Buchhaltungsexperten für das Finanzaudit und die Bewertung (5'000 bis 20'000 CHF), einen Wirtschaftsanwalt mit M&A-Expertise für Verträge und Garantien (10'000 bis 40'000 CHF), einen Steuerberater für die Anti-ITL-Strukturierung und die Abwägungen nach Art. 19 DBG, sowie einen M&A-Broker oder Übergabe-Berater zur Steuerung des Gesamtprozesses (Kommission 3 bis 8 % des Verkaufspreises). Vermeiden Sie es, das gesamte Dossier einem einzigen Ansprechpartner anzuvertrauen: die Schweizer Treuhand-Kammer empfiehlt diese Trennung, um Interessenkonflikte zu vermeiden.
Was bedeutet Übergabefähigkeit eines Unternehmens?
Die Herstellung der Übergabefähigkeit bezeichnet die Massnahmen, die vor dem Verkaufsstart durchgeführt werden, um das Unternehmen für einen Übernehmer attraktiver und sicherer zu machen. Dazu gehören die Restrukturierung nicht rentabler Aktivitäten, die Formalisierung von Prozessen, die nur im Gedächtnis des Gründers existieren, die Klärung der Lieferantenverträge und des Gewerbemietvertrags, die klare Trennung zwischen persönlichem und geschäftlichem Vermögen sowie die Bereinigung der Kontokorrentkonten der Gesellschafter. Ein gut vorbereitetes Unternehmen wird schneller und zu einem besseren Preis verkauft.
Wie viele Schweizer Unternehmen sind in den nächsten Jahren von einer Übergabe betroffen?
Gemäss den konvergierenden Studien von Credit Suisse und Bisnode D&B werden bis 2031 über 75'000 Schweizer KMU von einer Übergabe betroffen sein, also rund jede fünfte KMU. Diese Übergaben betreffen rund 500'000 Arbeitsplätze, was sie zu einer bedeutenden wirtschaftlichen Herausforderung macht. Das Phänomen betrifft besonders Einzelunternehmen und Gründer der Babyboomer-Generation, die sich dem Ruhestand nähern.
Wie findet man einen Nachfolger für sein Unternehmen in der Schweiz?
Mehrere Kanäle existieren. Das persönliche Netzwerk des Verkäufers (berufliche Kontakte, Branchenvereine) ist der erste Kanal, oft unterschätzt. Spezialisierte Vermittler wie Business Broker AG, Success & Career oder Treuhandgesellschaften mit Netzwerk bilden einen zweiten Kanal, relevant für Unternehmen mit mehr als 2 Mio. CHF. Direkte Vermittlungsplattformen wie PME-Market erlauben, ein breites Übernehmer-Publikum auf nationaler Ebene mit Transparenz über die Kriterien zu erreichen. Die kantonalen Handelskammern (CVCI, CCIG, HIV ZH) und die vom Schweizerischen Gewerbeverband betriebene Plattform Relève PME bieten ebenfalls neutrale Ressourcen und Kontakte.
Was ist eine Earn-out-Klausel bei einer Unternehmensübergabe?
Eine Earn-out-Klausel ist ein vertraglicher Mechanismus, bei dem ein Teil des Verkaufspreises (typischerweise 10 bis 30 %) an die künftigen Leistungen des Unternehmens gebunden wird, in der Regel über ein oder zwei Jahre nach der Übergabe. Die herangezogenen Indikatoren sind meist Umsatz, EBITDA oder Nettoergebnis, mit einem Auslöserschwellenwert und einer Obergrenze. Dieser Mechanismus harmonisiert die Interessen von Verkäufer und Käufer, erfordert aber eine sehr präzise Definition der Buchhaltungsregeln (Bereinigungen, Ausschlüsse, EBITDA-Definition), um Streitigkeiten zu vermeiden.
Was ist die indirekte Teilliquidation und wie vermeidet man sie?
Die indirekte Teilliquidation (ITL, Art. 20a DBG) qualifiziert einen normalerweise befreiten Kapitalgewinn in steuerbares Einkommen um, wenn vier kumulative Bedingungen erfüllt sind: Verkauf einer Beteiligung von mindestens 20 % im Privatvermögen, Übergang ins Geschäftsvermögen des Erwerbers (typischerweise eine Holding), Ausschüttung innerhalb von fünf Jahren nach dem Verkauf von vorbestehender, betriebsfremder Substanz, und Mitwirkung des Verkäufers an der Operation. Die vertragliche Standardabsicherung besteht darin, im Kaufvertrag eine Klausel aufzunehmen, mit der sich der Käufer verpflichtet, diese vorbestehende Substanz fünf Jahre lang nicht auszuschütten, andernfalls hat er den Verkäufer zu entschädigen.
Ähnliche Artikel
Restaurant in der Schweiz übernehmen: Alles Wissenswerte
Vollständiger Leitfaden zur Übernahme eines Restaurants in der Schweiz: Finanzanalyse, Due Diligence, Finanzierung, Vorschriften und Management nach der Übernahme.
Gewerbe in der Schweiz kaufen: Vollständiger Leitfaden für Übernehmende
Plattformen, Due Diligence, Finanzierung, kantonale Unterschiede: Alles, was Sie wissen müssen, um methodisch ein Gewerbe in der Schweiz zu kaufen.
Gewerbe in der Schweiz verkaufen: Komplettanleitung 2026
Kompletter Leitfaden 2026 zum Verkauf eines Gewerbes in der Schweiz: Bewertung, rechtliche Aspekte, Steuern, Käufersuche und häufige Fehler vermeiden.