Warum 2026 ein Gewerbe in der Schweiz verkaufen?
Der Schweizer Markt für Unternehmensnachfolgen ist in sein aktivstes Jahrzehnt eingetreten. Laut Dun & Bradstreet (März 2024) haben 101'427 Schweizer KMU einen Eigentümer oder Aktionär im Alter von 60 Jahren oder älter, mit offener Nachfolgeregelung in den kommenden Jahren. Parallel dazu verzeichnete Berney Associés 519 in der Schweiz im Jahr 2024 veröffentlichte Unternehmenstransaktionen, ein leichter Anstieg gegenüber 2023 (509), aber weiterhin unter dem Post-Covid-Höchstwert von 2022 (591).
Diese Zahlen erzählen eine konkrete Geschichte: Das Angebot an verkaufsbereiten Gewerbebetrieben wächst schneller als der Pool potenzieller Käufer. Die Stiftung KMU Next schätzt, dass ungefähr jedes dritte Schweizer KMU verschwindet, weil kein Käufer gefunden wird. Für einen umfassenderen Blick auf Übergabe, Übernahme und Nachfolge empfehlen wir unseren kompletten Leitfaden zur Unternehmensnachfolge in der Schweiz. Ein gut vorbereiteter Verkäufer mit sauberen Unterlagen und realistischer Bewertung hebt sich in diesem Strom sofort ab. Ein Verkäufer, der improvisiert, riskiert, zu den 33% zu gehören, die ohne Übergabe schliessen.
Die drei Hauptmotive der Verkäufer
Die Pensionierung bleibt der stärkste Treiber. Sie haben zwanzig Jahre lang Ihr Lebensmittelgeschäft in Freiburg geführt, Ihr Sohn arbeitet bei Nestlé und hat kein Interesse an einer Übernahme, und Sie möchten mit 62 oder 65 Jahren mit einer fairen Gegenleistung für Ihre Jahre des Einsatzes aussteigen. Laut den auf kmu.admin.ch veröffentlichten Daten erfolgen nur 42% der Übertragungen in direkter Familienlinie und 11% an einen anderen Familienangehörigen. Die Mehrheit der Verkäufer muss daher ausserhalb des Familienkreises suchen.
Die Vermögensdiversifikation ist der zweite starke Beweggrund, insbesondere für Inhaber mittelgrosser Gewerbebetriebe. Ihr Betrieb macht häufig 70 bis 90% Ihres Nettovermögens aus. Der Verkauf ermöglicht es, dieses illiquide Vermögen in Barmittel umzuwandeln, die in Mietliegenschaften, eine 3. Säule oder ein Wertpapierportfolio investiert werden. Es ist auch die Strategie, die Ihren Ehepartner schützt, falls Sie zuerst sterben.
Der dritte Grund bleibt der strukturelle Druck: steigende Gewerbemieten in Genf und Zürich, digitaler Wettbewerb im Einzelhandel, veränderte Gewohnheiten nach der Pandemie in der Gastronomie. Unter Druck zu verkaufen ist kein Scheitern; es ist eine defensive Entscheidung, die genauso viel Vorbereitung verdient wie ein entspannter Verkauf.
Verkaufsvorbereitung: Wie lange dauert es wirklich?
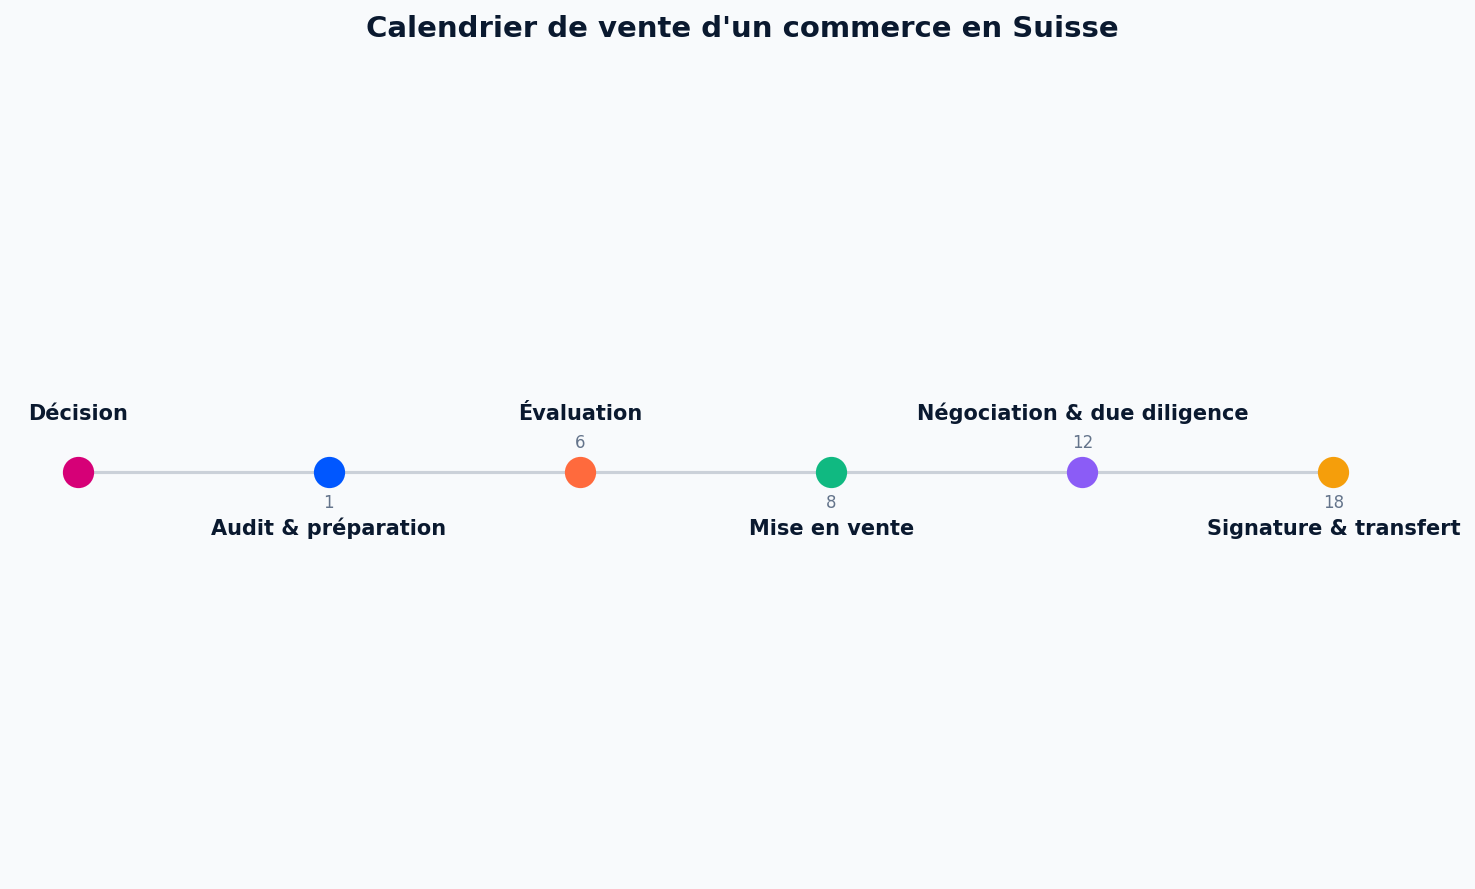
Die kurze Antwort: 18 bis 36 Monate von der Entscheidung bis zur Unterzeichnung, gemäss dem offiziellen Leitfaden von KMU.admin.ch und der Praxis der Westschweizer Treuhänder wie Berney oder BDO. Dieser Zeitraum überrascht immer wieder. Er ist nicht bürokratisch; er spiegelt drei Zyklen wider, die sich nicht komprimieren lassen: Bereinigung der Buchhaltung über 3 Geschäftsjahre, Aufbau eines glaubwürdigen Verkäuferdossiers, Suche nach einem solventen und passenden Übernehmer.
Ein Verkäufer, der im März die Veräusserung ankündigt und im September unterschreiben möchte, lässt strukturell Geld auf dem Tisch liegen. Er hatte keine Zeit, den Mietvertrag neu zu verhandeln, die Kundenbindung zu dokumentieren oder private Aufwendungen aus den Büchern herauszunehmen. Der Käufer spürt das und passt sein Angebot nach unten an.
Das finanzielle und operative Audit
Ein seriöses Voraudit umfasst vier konkrete Dimensionen:
- Bereinigte Abschlüsse über 3 bis 5 Jahre: Verborgene Privatkosten herausnehmen (persönliches Geschäftsauto, Telefon, Familienmahlzeiten), Geschäftsführergehalt auf Marktniveau normalisieren (ein Inhaber, der sich für 50 Wochenstunden CHF 60'000 auszahlt, während der Markt CHF 120'000 zahlt, bläht das EBITDA künstlich auf)
- Abhängigkeit von Schlüsselpersonen: Wenn 40% des Umsatzes von Kunden kommen, die wegen Ihnen persönlich kommen, wird der Käufer einen Abschlag von 15 bis 30% auf die Bewertung vornehmen
- Gewerbemietvertrag: Restlaufzeit, Abtretungsklausel, Miete auf oder unter Marktniveau, Kündigungsbedingungen. Ein Mietvertrag mit 18 Monaten Restlaufzeit ist strukturell weniger wert als ein siebenjähriger Vertrag, der ohne Einschränkung übertragbar ist
- Lieferanten- und Lizenzverträge: Exklusivitäten, Change-of-Control-Klauseln, kantonale Betriebsbewilligungen (Gastronomie, Apotheken, medizinische Dienstleistungen), die nicht automatisch übertragen werden
Dokumente, die vor dem Markteintritt vorbereitet werden müssen
Sammeln Sie diese Unterlagen, sobald die Verkaufsentscheidung gefallen ist, nicht erst, wenn ein Käufer sie verlangt:
- Bilanzen und Erfolgsrechnungen der letzten 3 Geschäftsjahre, validiert durch Ihren Treuhänder
- Steuererklärungen der Gesellschaft und des Geschäftsführers im gleichen Zeitraum
- Gewerbemietvertrag mit unterzeichnetem Abtretungszusatz oder grundsätzlicher schriftlicher Zustimmung des Vermieters
- Laufende Arbeitsverträge und AHV/BVG-Pläne, insbesondere für Mitarbeitende mit 2.-Säule-Leistungen über dem gesetzlichen Minimum
- Detaillierte Liste der im Verkauf enthaltenen Ausrüstung mit Buchwert und Wiederbeschaffungswert
- Lieferantenverträge und Betriebsbewilligungen mit Identifikation der Change-of-Control-Klauseln
- Anonymisiertes Kundenregister (Top 10 nach Umsatz, wiederkehrender vs einmaliger Anteil)
Praktischer Tipp: Verbergen Sie keine Schwächen. Ein Käufer, der nach der Unterzeichnung einen Steuerstreit oder einen verlorenen Kunden entdeckt, wird die Passivagarantie aktivieren und zwei Jahre später Zehntausende Franken von Ihnen zurückfordern. Vorgängige Transparenz, dokumentiert in einer Risikotabelle, die dem Verkäuferdossier beigefügt wird, sichert den Endpreis.
Bewertung des Geschäftsbetriebs: Welche Methode wählen?
Wie viel ist Ihr Gewerbe wert? Eine brennende Frage, die sich durch den Aufbau einer verteidigungsfähigen Spanne beantworten lässt. In der Schweiz koexistieren die folgenden drei Methoden und ergänzen sich: Ihre Kombination ergibt eine belastbare Bandbreite, keine einzelne Zahl.
| Methode | Prinzip | Typische Anwendung | Grenze |
|---|---|---|---|
| EBITDA-Multiplikator | Wert = bereinigtes EBITDA × Branchenmultiplikator | Alle KMU mit wiederkehrender Profitabilität | EBITDA muss ehrlich bereinigt werden |
| Umsatzmultiplikator | Wert = Umsatz × Koeffizient (0,3 bis 1,0 je nach Branche) | Sehr kleine Betriebe, einfache Transaktionen | Ignoriert die tatsächliche Rentabilität |
| Nettoertragswert | Wert = reale Vermögenswerte - Schulden | Vermögensintensive Aktivitäten, Industrie, Geschäftsimmobilien | Unterschätzt den Goodwill einer etablierten Marke |
| DCF | Summe der diskontierten künftigen Cashflows | Wachsende KMU, wiederkehrende Modelle | Sehr empfindlich auf Annahmen |
Die EBITDA-Multiplikator-Methode dominiert in der Praxis für Schweizer KMU. Laut dem von Berney Associés zitierten Argos Index lag der breitere europäische Markt im Q3 2024 bei 9,5x EBITDA. Schweizer KMU liegen eher bei 6,5x im Durchschnitt, und unabhängige Quartierbetriebe deutlich darunter.
In der Schweiz beobachtete Multiplikatoren nach Branche
Die folgenden Bandbreiten spiegeln die Praxis der Treuhänder und Business Broker wider, die 2024-2025 im französisch- und deutschsprachigen Schweizer Markt aktiv sind. Sie dienen als Ankerpunkt, nicht als absolute Regel.
- Gastronomie (Restaurants, Cafés, Brasserien): 3x bis 5x bereinigtes EBITDA. Abhängigkeit von Geschäftsführer und Standort = Abschlag. Etablierte Marke mit 10+ Jahren Geschichte = Aufschlag. Unser Leitfaden zur Übernahme eines Restaurants in der Schweiz vertieft die branchenspezifischen Aspekte aus Käufersicht
- Hotellerie: 4x bis 6x EBITDA, wenn die Immobilie enthalten ist, mehr, wenn die Bilanz unterbewertete Immobilien trägt
- Quartierhandel (Lebensmittel, Tabak, Kiosk): 2x bis 4x EBITDA, manchmal als Multiplikator der Bruttomarge bewertet, wenn die Nettomarge dünn ist
- Dienstleistungen für Unternehmen (Treuhand, IT, Beratung): 4x bis 6x EBITDA, wenn das Kundenportfolio wiederkehrend und übertragbar ist
- Wellness und Beauty (Salons, Spas, Studios): 2,5x bis 4x EBITDA, deutlicher Abschlag, wenn die Kundschaft der Fachperson folgt
- Handwerkliche Produktion (Bäckerei, Metzgerei, Werkstatt): 3x bis 5x EBITDA, Aufschlag bei regional anerkannter Marke
Was den Endpreis wirklich bewegt
Über den Basismultiplikator hinaus passen fünf Faktoren die Bewertung um 15 bis 40% nach oben oder unten an:
- Lage: Ein Restaurant im Lausanne Flon ist bei vergleichbarem Umsatz strukturell mehr wert als ein identisches in Payerne
- Kundenübertragbarkeit: Kunden, die dem Namen treu sind = übertragbarer Wert, Kunden, die dem Inhaber treu sind = Wert, der mit Ihnen geht
- Umsatzdiversifikation: Eine Abhängigkeit von mehr als 30% von einem einzelnen Kunden oder Lieferanten führt zu einem mechanischen Abschlag
- Zustand der Ausrüstung und der Installationen: Ein 2023 installierter Profiofen ist ein Argument, ein Ofen aus 2008 wird zur zukünftigen Belastung für den Käufer
- Qualität des Mietvertrags: Laufzeit, Abtretungsklausel, Miete zu Marktpreis oder darunter (ein unterbewerteter Mietvertrag ist ein versteckter Vermögenswert, der zu bewerten ist)
Für eine verteidigungsfähige Bewertung beauftragen Sie einen unabhängigen Treuhänder oder M&A-Experten. Um die Bewertungsmechanik zu vertiefen, siehe unseren dedizierten Artikel Geschäftswert in der Schweiz bewerten. Der offizielle SECO/KMU-Leitfaden zum Vergleichswert listet die verfügbaren staatlichen Ressourcen auf und bestätigt die Multiplikator-Methode als anerkannten Ansatz.
Rechtliche Aspekte der Übertragung in der Schweiz
Die Rechtsform Ihrer Struktur steuert die Wahl der Transaktion und die daraus folgenden Konsequenzen. Diese Unterscheidung ist nicht administrativ; sie verändert den Nettopreis, den Sie nach Steuern erhalten, die Resthaftung, die Ihnen bleibt, und den genauen Umfang dessen, was Sie übertragen.
Asset Deal vs Share Deal
Der Asset Deal umfasst die operativen Vermögenswerte: Kundschaft, Marke, Ausrüstung, Lager, Mietvertrag und manchmal die übernommenen Mitarbeitenden. Der Käufer übernimmt keine Passiven der Verkäufergesellschaft: Er startet mit einer sauberen Bilanz. Dies ist die nahezu ausschliessliche Form für Einzelunternehmen und Kollektivgesellschaften (natürliche Person).
Der Share Deal umfasst die Anteile der Gesellschaft (AG oder GmbH). Der Käufer wird Aktionär und übernimmt die Gesellschaft mit allen ihren Aktiven und Passiven, einschliesslich nicht abgeschlossener Steuerpflichten, laufender Prozesse und Garantien gegenüber Dritten. Im Gegenzug eröffnet diese Option dem verkaufenden Privatanteilsinhaber einen bedeutenden Steuerhebel (siehe Abschnitt Besteuerung).
Eine Faustregel: Für ein Einzelgewerbe, das für weniger als CHF 500'000 verkauft wird, vereinfacht der Asset Deal die Transaktion. Über einer Million und in Gesellschaftsform wird fast immer zuerst der Share Deal geprüft, aufgrund der ermöglichten Steuerersparnis.
Formalitäten und Übertragung der Arbeitsverhältnisse
Die Übertragung eines Geschäftsbetriebs oder von Gesellschaftsanteilen umfasst mehrere Akte:
- Kaufvertrag, von einem Anwalt oder Notar je nach Kanton erstellt. Genf und Waadt verwenden typischerweise öffentliche Urkunden für Share Deals; Zürich und Basel akzeptieren privatschriftliche Verträge mit Unterschriftenbeglaubigung
- Eintragung im kantonalen Handelsregister für Gesellschaften, über das Zefix-Portal oder den kantonalen Schalter
- Übertragung des Gewerbemietvertrags mit schriftlicher Zustimmung des Vermieters (Art. 263 OR). Der Vermieter kann nur aus triftigem Grund ablehnen, verfügt aber über ein Prüfungsrecht über das Käuferprofil
- Mitteilung an die Mitarbeitenden und Konsultation der Arbeitnehmervertretung (Art. 333a OR) vor dem Abschluss der Übertragung, nicht danach
Zwei Artikel des Obligationenrechts sind auswendig zu kennen. Art. 181 OR regelt die Übernahme von Aktiven und Passiven: Der Übernehmer wird ab Veröffentlichung solidarisch für die übernommenen Schulden haftbar. Art. 333 OR macht die Übertragung der Arbeitsverhältnisse am Tag der Veräusserung automatisch. Die Verträge folgen dem Betrieb, ausser der Arbeitnehmer lehnt schriftlich ab. Der bisherige Arbeitgeber bleibt zwei Jahre lang solidarisch haftbar für frühere Lohnforderungen. Gilt ein Gesamtarbeitsvertrag, bindet er den Übernehmer mindestens 12 Monate lang.
Aufmerksamkeitspunkt: Die automatische Vertragsübertragung schützt die Mitarbeitenden, kann aber einen Käufer überraschen, der das Team neu gestalten wollte. Dokumentieren Sie im Verkäuferdossier klar das Dienstalter, die Löhne und die spezifischen Klauseln (Auto, Bonus, Homeoffice). Ein gut informierter Käufer wird die Transaktion nicht aus diesem Grund blockieren.
Besteuerung des Verkaufs: Was Sie wirklich bezahlen werden
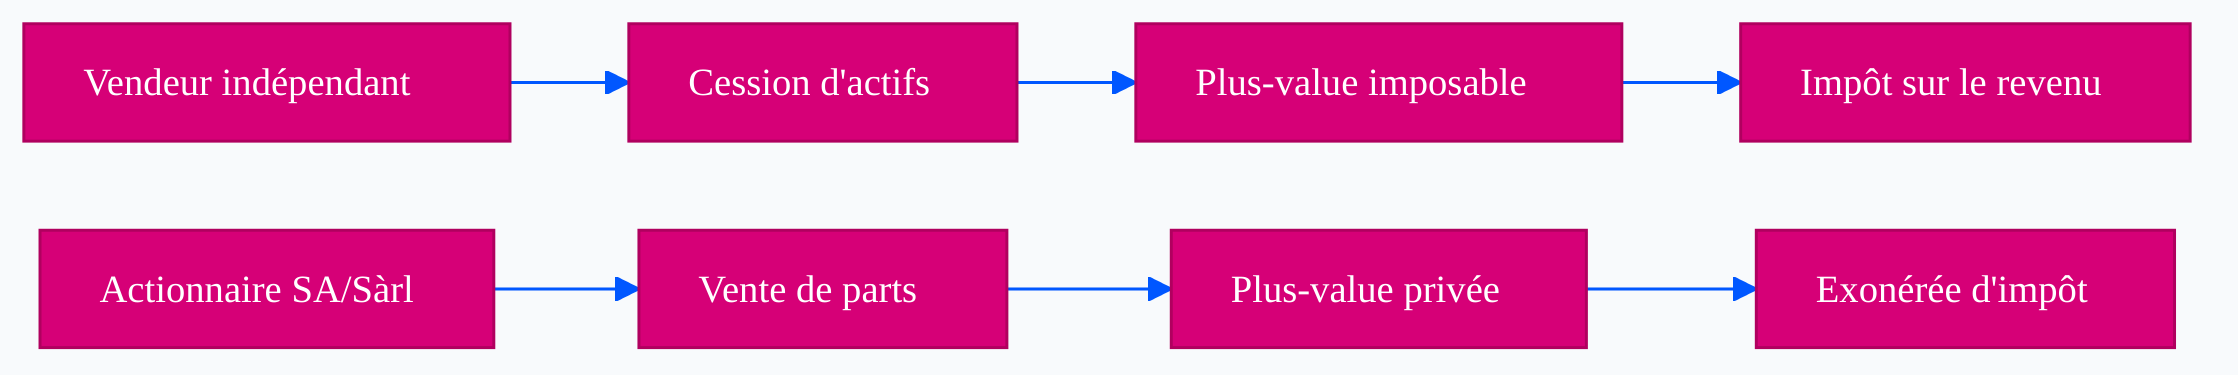
Die Besteuerung eines Verkaufs hängt von zwei Variablen ab: Ihrem Status (selbständige Privatperson vs Aktionär einer AG/GmbH) und der Art des Deals (Asset vs Share). Zwischen dem günstigsten und dem ungünstigsten Szenario kann die Differenz 30 bis 40% des Verkaufspreises erreichen. Diese Differenz wird im Vorfeld gesteuert, nicht bei der Unterzeichnung.
Wenn Sie selbständig sind (natürliche Person)
Der Verkauf erzeugt einen Liquidationsgewinn, der als Einkommen steuerpflichtig ist. Er berechnet sich als Differenz zwischen dem Verkaufspreis und dem Buchwert der veräusserten Aktiven (Auflösung der stillen Reserven + Goodwill). Standardmässig wird dieser Gewinn zum ordentlichen Einkommen addiert und trägt die volle Progression der kantonalen und bundesstaatlichen Tarife. In Genf oder Waadt kann ein Liquidationsgewinn von CHF 400'000 30 bis 38% effektive Steuer bedeuten.
Art. 37b DBG korrigiert diese steuerliche Härte für Verkäufer, die definitiv aufhören. Drei kumulative Bedingungen:
- Alter ≥ 55 Jahre oder Geschäftsaufgabe wegen Invalidität
- Endgültige Aufgabe jeglicher selbständiger Erwerbstätigkeit (keine parallele Wiederaufnahme)
- Antrag auf gesonderte Besteuerung in der Steuererklärung des Aufgabejahres
Der Liquidationsgewinn der letzten zwei Geschäftsjahre wird dann getrennt vom ordentlichen Einkommen besteuert, zum 1/5 des progressiven Tarifs (rund 20% des Normaltarifs), gemäss ESTV-Kreisschreiben Nr. 28. Ein fiktiver Vorsorgeeinkauf ist zulässig, um einen Teil des Gewinns zu absorbieren. Für eine waadtländische selbständige Person im Alter von 60 Jahren, die ihre Werkstatt für CHF 800'000 verkauft, liegt die Steuerersparnis typischerweise zwischen CHF 80'000 und CHF 150'000 im Vergleich zur ordentlichen Besteuerung.
Wenn Ihr Gewerbe in einer Gesellschaft organisiert ist (AG, GmbH)
Beim Share Deal realisiert der Verkauf Ihrer im Privatvermögen gehaltenen Anteile einen steuerfreien privaten Kapitalgewinn gemäss Art. 16 Abs. 3 DBG. Dies ist das mächtigste Steuerregime des Schweizer Systems für einen Unternehmer und einer der wahren Gründe, warum ein Wechsel zu einer AG/GmbH vor einem Verkauf mehrere Jahre Vorbereitung wert sein kann.
Drei Fallen sind zu kennen:
- Indirekte Teilliquidation (Art. 20a DBG): Wenn der Käufer einen Teil des Preises über Ausschüttungen nicht betriebsnotwendiger Substanz innerhalb von 5 Jahren nach dem Verkauf finanziert und Sie mindestens 20% des Kapitals verkaufen, wird ein Teil des Preises als steuerpflichtiges Einkommen umqualifiziert. Wird über eine Anti-ITL-Klausel im Vertrag geregelt
- Transponierung (Art. 20a Abs. 1 Bst. b): Wenn Sie an eine Gesellschaft verkaufen, die Sie zu 50% oder mehr kontrollieren, wird der Kapitalgewinn als Einkommen umqualifiziert
- Umqualifikation als gewerbsmässiger Wertpapierhandel: Selten für einen historischen Gründer, der seine Anteile seit Jahren hält, aber zu prüfen, wenn Sie mehrere Verkaufs- und Gründungsoperationen durchgeführt haben
Beim Asset Deal, der von der Gesellschaft selbst verkauft wird (nicht von Ihnen), wird der Gewinn zuerst auf Gesellschaftsebene besteuert (etwa 11 bis 21% je nach Kanton im Jahr 2026), dann ein zweites Mal, wenn die Gesellschaft den Erlös an den Aktionär ausschüttet. Diese Doppelbesteuerung erklärt, warum der Share Deal die Standardoption für Verkäufer bleibt, die über eine Gesellschaft operieren.
Den richtigen Käufer finden: Wo und wie?
Ein guter Käufer ist nicht der Erste, der einen Scheck zückt. Es ist derjenige, der eine solide Finanzierung vorweist, ein mit Ihrer Aktivität kohärentes Projekt und die Kapazität, die ersten 12 bis 18 Monate ohne Stillstand zu überstehen. Der Schweizer Markt kennt drei dominierende Profile, die Sie für Ihre Verteilung kennen sollten.
Die drei grossen Käuferprofile
Der individuelle Übernehmer in beruflicher Neuorientierung stellt die Mehrheit des Marktes für Gewerbebetriebe unter CHF 1 bis 2 Millionen: Kader in den Vierzigern, der eine Angestelltenposition verlässt, ehemaliger Manager einer grossen Kette, der selbständig werden will, Expat auf dem Rückweg in die Schweiz. Er kombiniert Eigenkapital von 20 bis 30%, einen Bankkredit und oft einen teilweisen Bezug seiner 2. Säule (Art. 5 FZG). Langer Entscheidungszyklus (3 bis 6 Monate), hoher Anspruch an Transparenz. Um die Logik dieser Profile aus Käufersicht zu verstehen, beschreibt unser kompletter Leitfaden für Übernehmende ihren Entscheidungsweg.
Der industrielle oder Konsolidierungs-Übernehmer stellt einen schmaleren, aber schneller abzuschliessenden Fluss dar. Es kann sich um einen regionalen Konkurrenten handeln, einen Lieferanten, der vertikal integrieren will, oder eine Branchengruppe, die zur Konsolidierung kauft. Er zahlt oft besser (echte operative Synergien), verlangt aber eine schwerere Due Diligence und verhandelt hart bei den Garantien.
Die Management-Buy-in (MBI)- und Management-Buy-out (MBO)-Lösungen decken 23% der Übertragungen ab, so kmu.admin.ch. Das MBO erfolgt mit einem oder mehreren Führungskräften des Unternehmens (reibungsloser Übergang, Finanzierung typischerweise über Verkäuferdarlehen + Bankkredit + Bürgschaftsgenossenschaft). Das MBI bringt einen externen Manager, der die Geschäftsleitung übernimmt (riskanter, knappere Finanzierung). Investmentfonds bleiben unterhalb von CHF 3 Millionen EBITDA selten.
Vertraulichkeit vs Sichtbarkeit: klug abwägen
Die Spannung ist real. Zu viel Sichtbarkeit, und Ihre Mitarbeitenden erfahren vom Verkauf durch einen Kunden, der die Anzeige gesehen hat; zu viel Vertraulichkeit, und Sie erreichen nur drei Käufer über Ihren Treuhänder. Spezialisierte Plattformen wie PME-Market ermöglichen es, eine detaillierte Anzeige (Branche, Kanton, Umsatzbandbreite, Preisspanne) zu veröffentlichen, ohne die Identität des Betriebs vor der Unterzeichnung eines NDA preiszugeben.
Drei zu kombinierende Kanäle: die generalistische PME-Market-Plattform, um individuelle Übernehmer und MBIs zu erreichen; Ihr Treuhänder oder ein regionaler Business Broker für industrielle Übernehmer; und Ihr eigenes Netzwerk über eine gezielte direkte Ansprache (3 bis 5 vorselektierte Konkurrenten oder Partner, nie mehr). Die Due Diligence beginnt erst nach einer ersten grundsätzlichen Einigung über den indikativen Preis und den Umfang, idealerweise formalisiert durch eine unverbindliche Absichtserklärung (LOI).
Vertrauliche Anzeige: verkaufen, ohne Mitarbeitende, Kunden und Lieferanten zu alarmieren
Informationslecks sind der teuerste Unfall bei einem Gewerbeverkauf. Ein Mitarbeiter, der vom Verkauf durch Gerüchte erfährt, beginnt seinen Abgang vorzubereiten. Ein wichtiger Kunde, der es vom Konkurrenten erfährt, ruft zur Neuverhandlung an. Ein Lieferant, der es von einem Vertreter erfährt, verkürzt die Zahlungsfristen. Jedes dieser Ereignisse entzieht 3 bis 8% des Endwerts.
Die Schweizer Best Practice stützt sich auf drei Prinzipien:
- Anonymisierte Anzeige: Branche (Gourmetrestaurant, Textileinzelhandel), Kanton oder Agglomeration (Region Lausanne, Zürich Nord), Umsatz- und EBITDA-Bandbreite, Dauer der Tätigkeit, Preisspanne. Nie Firmenname, Adresse oder Ladenfoto. Eine Plattform wie PME-Market erzeugt automatisch dieses Detailniveau, ohne die Identität preiszugeben
- Filterung der Käufer vor der Offenlegung: Der Käufer sendet eine erste Nachricht mit seinem Profil und seiner Absicht. Sie antworten denjenigen, die Sie überzeugen, und ignorieren die übrigen. Ein unterzeichneter NDA geht immer der Übermittlung detaillierter Abschlüsse oder einer Standortbesichtigung ausserhalb der Öffnungszeiten voraus
- Timing der internen Kommunikation: Ihre Mitarbeitenden und strategischen Kunden müssen nach der Unterzeichnung des Kaufvertrags informiert werden, nie davor. Das Schweizer Recht (Art. 333a OR) verlangt die Konsultation der Arbeitnehmervertretung vor dem endgültigen Übertragungsabschluss, nicht aber die öffentliche Ankündigung des Verkaufs Monate zuvor
In der Praxis baut ein cleverer Verkäufer einen Kommunikationsplan in drei Wellen: Treuhänder und Anwalt von Anfang an; Schlüsselmitarbeitende (Betriebsleiter, Küchenchef) 2 bis 4 Wochen vor der Unterzeichnung unter NDA; der Rest des Teams und die Kunden innerhalb der 24 Stunden nach der Unterzeichnung in Anwesenheit des Übernehmers. Diese Staffelung begrenzt Abgänge in Kaskaden und stabilisiert den Umsatz nach der Veräusserung, was den Earn-out schützt, wenn ein Teil des Preises bedingt ist.
Verhandlung und Closing: wie Sie Ihren Preis halten
Sie haben einen seriösen Käufer mit vorqualifizierter Finanzierung. Die heikelste Phase beginnt. Die Verhandlung gewinnt man nicht, indem man überall standhält, sondern indem man genau weiss, wo nachzugeben, um das Wesentliche zu erreichen. Drei Hebel wiegen mehr als der Schlagzeilenpreis: Zahlungsstruktur, Garantien, Begleitphase.
Die wirklich entscheidenden Vertragsklauseln
- Aktiven- und Passivengarantie: Sie garantieren die Richtigkeit der Abschlüsse und das Fehlen versteckter Passiven. Die Schweizer Praxis deckelt die Garantie typischerweise auf 20-30% des Preises, über 12 bis 24 Monate für operative Passiven und 5 bis 10 Jahre für Steuerpassiven (entsprechend den ESTV-Verjährungsfristen)
- Earn-out: 10 bis 25% des Preises an die Erreichung von Nachverkaufszielen (Umsatz, EBITDA, Kundenbindung) gebunden. Ein nützliches Instrument, um eine Bewertungslücke zu überbrücken, aber eine gefährliche Falle, wenn die Indikatoren nicht von Dritten auditierbar sind und Sie während des Zeitraums die operative Kontrolle verlieren
- Konkurrenzverbotsklausel (Art. 340 bis 340c OR): begrenzt nach Ort, Zeit und Art der Tätigkeit. Maximal 3 Jahre ausser in besonderen Umständen, typischerweise 2 Jahre mit einem Radius von 20 bis 50 km um den verkauften Betrieb. Das Schweizer Recht verlangt keine finanzielle Gegenleistung (im Gegensatz zum französischen Recht), aber der Richter kann eine als übermässig angesehene Klausel reduzieren (Art. 340a Abs. 2 OR). Die Vertragsstrafe bei Verletzung darf einen Jahreslohn nicht übersteigen
- Aufschiebende Bedingungen: schriftlich bestätigte Bankfinanzierung, vom Vermieter genehmigte Mietvertragsübertragung, erforderliche Bewilligungen (kantonale Betriebsbewilligung, Gesundheitsbewilligung). Ohne diese Bedingungen schliesst der Verkauf ohne Sicherheitsnetz
- Begleitphase: 1 bis 6 Monate je nach Komplexität des Metiers. Bezahlt oder unbezahlt, vollzeit oder teilzeit, mit oder ohne Unterschriftsberechtigung. Präzise zu regeln
Beraterhonorare: ein zu antizipierendes Budget
Ein auf Gesellschaftsrecht spezialisierter Anwalt ist bei Transaktionen über CHF 100'000 unverzichtbar. Die in der Westschweiz bei einem Verkauf zwischen CHF 300'000 und CHF 1,5 M beobachteten Honorare liegen typischerweise zwischen CHF 8'000 und CHF 25'000 für den Anwalt (Stundensatz CHF 350-500, einschliesslich Vertragsredaktion, rechtliche Due Diligence und Verhandlungen). Der Treuhänder rechnet separat zwischen CHF 5'000 und CHF 15'000 für die steuerliche Strukturierung, die Durchsicht der bereinigten Abschlüsse und die Berechnung des Liquidationsgewinns ab.
Diese Honorare wiegen 2 bis 4% des Verkaufspreises. Im Vergleich zum Risiko einer schlecht formulierten Klausel, die in einem nachvertraglichen Rechtsstreit 10 bis 20% des Preises kostet. Die Abwägung ist einfach.
Käuferfinanzierung: Was Ihr Käufer mobilisieren kann
Ihr Käufer hat fast nie den vollen Verkaufspreis in bar auf dem Konto. Das Verständnis seines Finanzierungsstapels ermöglicht es Ihnen, Ihren Preis zu kalibrieren, ein Verkäuferdarlehen anzunehmen oder abzulehnen und einen realistischen Zeitrahmen zwischen LOI und Closing abzuschätzen. Die typische Struktur auf dem Schweizer Markt für Gewerbe zwischen CHF 300'000 und CHF 2 M kombiniert vier Bausteine.
| Finanzierungsquelle | Typischer Anteil | Kernbedingungen |
|---|---|---|
| Eigenkapital Käufer | 20 bis 30% | Von jeder Schweizer Bank verlangtes Minimum; darunter nahezu automatische Ablehnung |
| KMU-Bankkredit | 40 bis 60% | Laufzeit 5 bis 10 Jahre, Richtsatz 2,0% bis 4,5% im Jahr 2026 (SNB-Leitzins bei 0,0% im März 2026) |
| Verkäuferdarlehen (Vendor Note) | 10 bis 25% | Laufzeit 2 bis 5 Jahre, dem Bankkredit nachrangig, Zinssatz zwischen 3 und 6% |
| Bezug 2. Säule (Art. 5 FZG) | 5 bis 20% | Ausschliesslich Einzelunternehmen oder Kollektivgesellschaft, Antrag innerhalb des ersten Tätigkeitsjahres |
| Bürgschaftsgenossenschaft | Bis CHF 1 Mio. | CRC (GE/VD/FR/NE/VS), BG Mitte, BG Ost-Süd, SAFFA. Bund deckt 65% der Verluste |
Zwei Hebel verdienen Ihre persönliche Aufmerksamkeit. Das Verkäuferdarlehen bleibt das stärkste Instrument, um eine Verhandlung zu entsperren: Indem Sie selbst 10 bis 25% des Preises über 2 bis 5 Jahre finanzieren, bestätigen Sie Ihren Glauben an die Langfristigkeit des Betriebs, sichern die Unterzeichnung und schaffen eine finanzielle Verbindung, die die Nachverkaufsbegleitung natürlich diszipliniert. Das Risiko: Der Käufer fällt aus. Wird durch eine Sicherheit am Betrieb oder eine persönliche Bürgschaft abgedeckt.
Die Cautionnement Romand (CRC) und ihre deutschsprachigen Pendants (cautionnementromand.ch, kmu-buergschaften.ch) ermöglichen es einem Übernehmer ohne ausreichende Sicherheiten, einen Bankkredit bis CHF 1 Mio. zu erhalten. Der Bund deckt bis zu 65% der Verluste im Ausfallfall. Dieses unterschätzte System entsperrt viele Übertragungen, die eine Bank allein ablehnen würde. Erwähnen Sie es Ihrem Käufer: Sie werden für solide Profile mit begrenztem Eigenkapital attraktiver.
Die teuren Fehler: was Verkäufer bereuen
Schlecht endende Verkäufe liegen fast nie an Pech oder einem ungünstigen Markt. Sie folgen wiederkehrenden Mustern, die von Treuhändern identifiziert wurden, die diese Dossiers seit zwanzig Jahren bearbeiten.
Unterbewerten oder die Entscheidung überstürzen
Einen zu niedrigen Preis aus Ungeduld, in den Ruhestand zu gehen, festzulegen, bleibt der häufigste Fehler. Umgekehrt schreckt ein aus emotionaler Bindung überhöhter Preis seriöse Käufer ab, verlängert die Marktplatzierung um 12 bis 24 Monate und endet oft mit einem grösseren Abschlag als dem, der zu Beginn abgelehnt wurde.
Die Eile nach dem ersten Angebot ist fast genauso kostspielig. Ein Verkäufer, der den ersten Vorschlag akzeptiert, ohne sein Gut in Konkurrenz zu setzen, lässt im Durchschnitt 10 bis 15% auf dem Tisch. Holen Sie mindestens drei schriftliche Interessenbekundungen ein, bevor Sie einen LOI unterschreiben.
Familienkonflikte und nicht abgestimmte Erwartungen
In einem Familienbetrieb bringt der Verkauf Fragen wieder hoch, die das Tagesgeschäft begraben hatte: Fairness zwischen Erben, die nie im Betrieb gearbeitet haben, Erinnerung an den Gründer, identitäre Bindung an den Namen, Aufteilung des Verkaufserlöses zwischen gütergetrennten Ehegatten. Diese Spannungen, schlecht behandelt, tauchen im ungünstigsten Moment auf: zwei Wochen vor der Unterzeichnung.
Ein offenes Gespräch mit allen betroffenen Mitgliedern sechs bis zwölf Monate vor dem Verkauf, idealerweise begleitet von einem Mediator oder einem Familiennotar, ist besser als eine improvisierte Verhandlung unter Kalenderdruck.
Die Verpflichtungen nach der Veräusserung nicht vernachlässigen
Die Unterzeichnung ist nicht das Ende. Mehrere Verpflichtungen lasten noch 2 bis 10 Jahre lang auf Ihnen:
- Begleitphase des Übernehmers, oft 1 bis 6 Monate, mit einem präzisen Pflichtenheft vertraglich geregelt
- Aktiven- und Passivengarantien, aktivierbar während 12 bis 24 Monaten für operative Fragen, bis 10 Jahre für Steuerpassiven (ESTV-Verjährung)
- Solidarhaftung Art. 181 OR für übernommene Schulden während 2 Jahren
- Solidarhaftung Art. 333 OR für frühere Lohnforderungen während 2 Jahren
- Steuererklärung des Veräusserungsjahres (Antrag auf gesonderte Besteuerung nach Art. 37b DBG ist ausdrücklich zu formulieren, ansonsten wird standardmässig der volle Tarif angewendet)
- Konkurrenzverbotsklausel über 2 bis 3 Jahre je nach Vertrag
Planen Sie diese Verpflichtungen in Ihren persönlichen Zeitplan ein. Das Verlassen Ihres Betriebs bedeutet nicht, die Tür am Tag der Unterzeichnung zu schliessen.
Merksatz: Die am besten verlaufenden Verkäufe sind jene, bei denen sich der Verkäufer zwei Jahre zu früh statt ein Jahr zu spät vorzubereiten begann. Die Vorbereitung, nicht der Markt, macht den Unterschied beim Endpreis. Ein sauberes Dossier, ein beherrschter Zeitplan, eine antizipierte Steuerplanung, und der richtige Käufer meldet sich schliesslich.
Häufig gestellte Fragen
Wie lange dauert der Verkauf eines Gewerbes in der Schweiz?
Zwischen 18 und 36 Monate von der Entscheidung bis zur Unterzeichnung, gemäss KMU.admin.ch und der Praxis der Schweizer Treuhänder. Dieser Zeitraum umfasst drei Zyklen: Bereinigung der Abschlüsse über 3 bis 5 Geschäftsjahre, Aufbau eines glaubwürdigen Verkäuferdossiers und Suche nach einem solventen Käufer. Ein Verkäufer, der diesen Kalender komprimiert, lässt im Durchschnitt 10 bis 15% auf dem Tisch liegen, da er keine Zeit hatte, den Mietvertrag neu zu verhandeln, die Kundenbindung zu dokumentieren oder Privataufwendungen aus den Büchern herauszunehmen.
Welche Bewertungsmethoden gelten für ein Schweizer Gewerbe?
Vier Methoden koexistieren: der EBITDA-Multiplikator (in der Schweiz dominant, ~6,5x im KMU-Durchschnitt gemäss Argos Index Q3 2024, aber 3x-5x für Gastronomie, 4x-6x für Dienstleistungen), der Umsatzmultiplikator (Koeffizient 0,3 bis 1,0 für sehr kleine Betriebe), der Nettoertragswert (vermögensintensive Aktivitäten) und DCF (wachsende KMU). Treuhänder kreuzen typischerweise zwei Methoden, um eine verteidigungsfähige Bandbreite zu erzeugen, keine Einzelzahl.
Was ist der Unterschied zwischen Asset Deal und Share Deal in der Schweiz?
Ein Asset Deal überträgt die operativen Vermögenswerte (Kundschaft, Mietvertrag, Ausrüstung) ohne Passiven. Es ist die Form für Einzelunternehmen und Kollektivgesellschaften. Ein Share Deal überträgt die Anteile der Gesellschaft (AG, GmbH) mit allen Aktiven und Passiven. Share Deals eröffnen dem privaten Verkäufer die Befreiung des privaten Kapitalgewinns (Art. 16 Abs. 3 DBG), während Asset Deals einen als Einkommen steuerpflichtigen Liquidationsgewinn erzeugen, mit dem Privilegierungsregime nach Art. 37b DBG für Verkäufer ab 55 Jahren.
Wie finde ich einen Käufer, ohne die Vertraulichkeit zu kompromittieren?
Drei komplementäre Kanäle: spezialisierte Plattformen wie PME-Market, die anonymisierte Anzeigen (Branche, Kanton, Finanzbandbreiten) vor Offenlegung unter NDA ermöglichen; Ihr Treuhänder oder ein regionaler Business Broker für industrielle Käufer; und eine gezielte direkte Ansprache von 3 bis 5 vorselektierten Konkurrenten oder Partnern. Mitarbeitende und Kunden werden erst nach der Unterzeichnung des Kaufvertrags informiert, im Einklang mit Art. 333a OR.
Wie wird der Verkauf eines Schweizer Gewerbes besteuert?
Für einen Selbständigen wird der Liquidationsgewinn als ordentliches Einkommen besteuert, aber Art. 37b DBG ermöglicht ab 55 Jahren eine gesonderte Besteuerung zu 1/5 des progressiven Tarifs, plus einen fiktiven Vorsorgeeinkauf. Für einen Aktionär einer AG oder GmbH, der seine im Privatvermögen gehaltenen Anteile verkauft, befreit Art. 16 Abs. 3 DBG den Kapitalgewinn. Drei Fallen: indirekte Teilliquidation (Art. 20a DBG) bei Ausschüttungen innerhalb von 5 Jahren nach dem Verkauf, Transponierung und Umqualifikation als gewerbsmässiger Wertpapierhandel.
Was ist ein Verkäuferdarlehen und wie funktioniert es?
Ein Verkäuferdarlehen ist ein Mechanismus, bei dem der Verkäufer 10 bis 25% des Preises finanziert, rückzahlbar über 2 bis 5 Jahre zu einem Zinssatz zwischen 3 und 6%. Es entsperrt Transaktionen, in denen der Käufer einen soliden Businessplan, aber begrenztes Eigenkapital hat. Es signalisiert auch, dass der Verkäufer an die Langfristigkeit des Betriebs glaubt, was die Hauptbank beruhigt. Die Forderung ist typischerweise dem Bankkredit nachrangig und durch eine Sicherheit am Betrieb oder eine persönliche Bürgschaft des Käufers gedeckt.
Wie funktioniert das Bürgschaftssystem für die Finanzierung einer Übernahme?
Vier vom Bund anerkannte Bürgschaftsgenossenschaften sind tätig: Cautionnement Romand (GE, VD, FR, NE, VS), BG Mitte (Zentralkantone), BG Ost-Süd und SAFFA (Unternehmerinnen). Sie bürgen bis CHF 1 Million pro Begünstigtem bei den Banken. Der Bund deckt bis zu 65% der Verluste im Ausfallfall ab. Das System ermöglicht es Übernehmenden ohne ausreichende Sicherheiten, einen Bankkredit zu erhalten. Erwähnen Sie es in Ihrer Anzeige: Das erweitert Ihren Pool solventer Käufer.
Was sind die teuersten Fehler beim Verkauf?
Drei Fehler wiederholen sich. Unterbewertung aus Ungeduld, in den Ruhestand zu gehen, oder Überbewertung aus emotionaler Bindung. Das erste Angebot ohne Wettbewerb anzunehmen (durchschnittliche Kosten: 10 bis 15% des Preises). Die Besteuerung vernachlässigen, indem man einen Asset Deal wählt, während ein Share Deal Art. 16 Abs. 3 DBG aktiviert hätte. Hinzu kommen nicht behandelte Familienkonflikte und vergessene Nachverkaufsverpflichtungen (bis zu 10 Jahre aktivierbare Garantien im Steuerbereich, Solidarhaftung Art. 181 und 333 OR für 2 Jahre).
Welches Budget für Anwalts- und Treuhandhonorare einplanen?
Für einen Verkauf zwischen CHF 300'000 und CHF 1,5 Millionen sind CHF 8'000 bis CHF 25'000 für einen auf Gesellschaftsrecht spezialisierten Anwalt einzuplanen (Stundensatz CHF 350-500, Vertragsredaktion, rechtliche Due Diligence, Verhandlungen) und CHF 5'000 bis CHF 15'000 für den Treuhänder (steuerliche Strukturierung, Berechnung des Liquidationsgewinns, Antrag auf gesonderte Besteuerung nach Art. 37b DBG). Gesamtbudget: 2 bis 4% des Verkaufspreises. Im Vergleich zum Risiko einer schlecht formulierten Klausel, die 10 bis 20% in nachvertraglichen Rechtsstreitigkeiten kostet.
Kann ich mein Gewerbe verkaufen, ohne dass Mitarbeitende und Kunden davon erfahren?
Ja, der Verkauf kann bis zur Unterzeichnung des Kaufvertrags vertraulich bleiben. Das Schweizer Recht (Art. 333a OR) verlangt nur die Konsultation der Arbeitnehmervertretung vor dem endgültigen Übertragungsabschluss. Eine Plattform wie PME-Market veröffentlicht Ihre Anzeige ohne Preisgabe des Namens oder der Adresse. Käufer senden eine erste gefilterte Nachricht, unterzeichnen einen NDA und erhalten dann Zugang zu detaillierten Abschlüssen. Die interne Kommunikation folgt einer Staffelung in drei Wellen: Treuhänder/Anwalt, dann Schlüsselmitarbeitende unter NDA 2 bis 4 Wochen vor der Unterzeichnung, dann der Rest des Teams und die Kunden innerhalb der 24 Stunden nach der Unterzeichnung.
Ähnliche Artikel
Restaurant in der Schweiz übernehmen: Alles Wissenswerte
Vollständiger Leitfaden zur Übernahme eines Restaurants in der Schweiz: Finanzanalyse, Due Diligence, Finanzierung, Vorschriften und Management nach der Übernahme.
Unternehmensübergabe in der Schweiz: Vollständiger Leitfaden für Verkauf oder Übernahme eines KMU
Vollständiger Leitfaden zur Unternehmensübergabe in der Schweiz: Schritte, Steuern, rechtliche Aspekte und Tipps für Verkauf oder Übernahme eines KMU.
Gewerbe in der Schweiz kaufen: Vollständiger Leitfaden für Übernehmende
Plattformen, Due Diligence, Finanzierung, kantonale Unterschiede: Alles, was Sie wissen müssen, um methodisch ein Gewerbe in der Schweiz zu kaufen.