Pourquoi vendre son commerce en Suisse en 2026 ?
Le marché suisse de la transmission d'entreprises est entré dans sa décennie la plus active. Selon Dun & Bradstreet (mars 2024), 101'427 PME suisses ont un propriétaire ou actionnaire âgé de 60 ans ou plus, avec une succession ouverte à régler dans les prochaines années. En parallèle, le cabinet Berney Associés a recensé 519 transactions d'entreprises publiées en Suisse en 2024, un niveau en légère hausse sur 2023 (509) mais toujours sous le pic post-Covid de 2022 (591).
Ces chiffres racontent une histoire concrète : l'offre de commerces à vendre gonfle plus vite que le vivier de repreneurs. La fondation KMU Next estime qu'environ une PME suisse sur trois disparaît faute de repreneur. Pour une vue plus large sur la cession, la reprise et la relève, consultez notre guide complet sur la transmission d'entreprise en Suisse. Un vendeur bien préparé, avec un dossier carré et une valorisation réaliste, se distingue immédiatement dans ce flux. Un vendeur qui improvise risque de rejoindre la file des 33% qui ferment sans transmettre.
Les trois grandes motivations des cédants
La retraite reste le moteur numéro un. Vous avez tenu votre épicerie à Fribourg pendant vingt ans, votre fils travaille chez Nestlé et n'a aucune envie de reprendre, vous voulez partir à 62 ou 65 ans avec une juste contrepartie de vos années. Selon les données publiées par kmu.admin.ch, seulement 42% des transmissions se font en ligne directe familiale et 11% vers un autre membre de la famille. La majorité des cédants doivent donc chercher hors du cercle.
La diversification patrimoniale est la deuxième motivation forte, surtout pour les propriétaires de commerces de taille moyenne. Votre fonds représente souvent 70 à 90% de votre patrimoine net. Vendre permet de convertir cet actif illiquide en cash investi en immobilier locatif, en 3e pilier, ou dans un portefeuille de titres. C'est aussi la stratégie qui protège votre conjoint si vous partez avant lui.
La troisième raison reste la pression structurelle : hausse des loyers commerciaux à Genève et Zurich, concurrence digitale sur le retail, évolution des habitudes post-pandémie sur la restauration. Vendre sous cette pression n'est pas un échec, c'est une décision défensive qui mérite exactement la même préparation qu'une vente sereine.
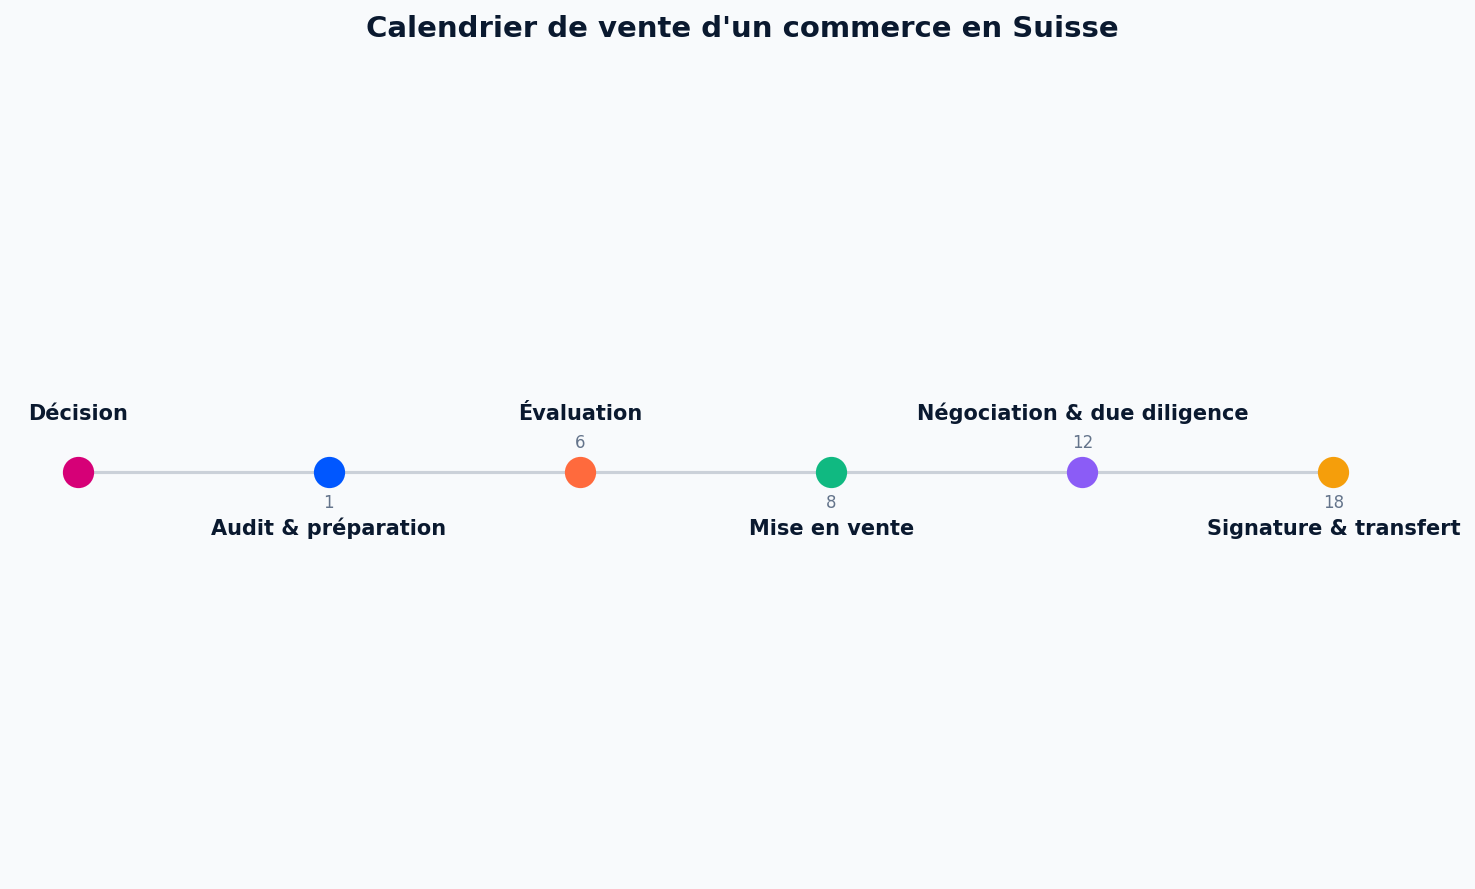
Préparation de la vente : combien de temps faut-il vraiment ?
La réponse courte : 18 à 36 mois entre la décision et la signature, selon le guide officiel KMU.admin.ch et la pratique des fiduciaires romands comme Berney ou BDO. Ce délai surprend toujours. Il n'est pas bureaucratique, il reflète trois cycles qui ne se compressent pas : nettoyer les comptes sur 3 exercices, construire un dossier vendeur crédible, trouver un repreneur solvable et aligné.
Un vendeur qui annonce sa cession en mars pour signer en septembre laisse structurellement de l'argent sur la table. Il n'a pas eu le temps de renégocier un bail, de documenter la fidélité client, de sortir les dépenses personnelles des charges. L'acheteur le sent et ajuste son offre à la baisse.
L'audit financier et opérationnel
Un audit préalable sérieux couvre quatre dimensions concrètes :
- Comptes retraités sur 3 à 5 ans : sortir les charges privées masquées (voiture de fonction personnelle, téléphone, repas familiaux), normaliser la rémunération du dirigeant au prix du marché (un patron qui se paie CHF 60'000 pour 50 heures alors que le marché paie CHF 120'000 gonfle artificiellement l'EBITDA)
- Dépendance aux personnes clés : si 40% du CA vient de clients qui viennent pour vous personnellement, l'acheteur prendra une décote de 15 à 30% sur la valeur
- Bail commercial : durée résiduelle, clause de cession, loyer aligné ou sous-marché, conditions de résiliation. Un bail avec 18 mois restants vaut structurellement moins qu'un bail de 7 ans transférable sans restriction
- Contrats fournisseurs et licences : exclusivités, clauses de changement de contrôle, licences d'exploitation cantonales (restauration, pharmacie, services médicaux) qui ne se transfèrent pas automatiquement
Les documents à préparer avant la mise en vente
Rassemblez ces éléments dès que la décision de vendre est prise, pas quand un acheteur les demande :
- Bilans et comptes de pertes et profits des 3 derniers exercices, validés par votre fiduciaire
- Déclarations fiscales de la société et du dirigeant sur la même période
- Contrat de bail commercial avec l'addendum de cession signé ou l'accord écrit du bailleur sur le principe
- Contrats de travail en cours et plans AVS/LPP, notamment pour les employés qui bénéficient d'un 2e pilier au-dessus du minimum légal
- Liste détaillée du matériel inclus dans la vente avec valeur comptable et valeur de remplacement
- Contrats fournisseurs et licences d'exploitation, avec identification des clauses de changement de contrôle
- Registre de clients anonymisé (top 10 en CA, part récurrente vs ponctuelle)
Conseil pratique : Ne cachez pas les points faibles. Un acheteur qui découvre un litige fiscal ou un client perdu après la signature activera la garantie de passif et vous réclamera plusieurs dizaines de milliers de francs deux ans plus tard. La transparence en amont, documentée dans un tableau de risques annexé au dossier vendeur, sécurise le prix final.
Évaluation du fonds de commerce : quelle méthode choisir ?
Votre commerce vaut combien. Question brûlante, réponse qui se construit. En Suisse, les trois méthodes suivantes coexistent et se complètent : leur croisement donne une fourchette défendable, pas un chiffre unique.
| Méthode | Principe | Usage typique | Limite |
|---|---|---|---|
| Multiple EBITDA | Valeur = EBITDA normalisé × multiple sectoriel | Toutes PME à rentabilité récurrente | EBITDA doit être retraité honnêtement |
| Multiple CA | Valeur = CA × coefficient (0,3 à 1,0 selon secteur) | Très petits fonds, transactions simples | Ignore la rentabilité réelle |
| Actif net réévalué | Valeur = actifs réels - dettes | Activités patrimoniales, industrie, immobilier professionnel | Minore le goodwill d'une marque établie |
| DCF | Somme des flux futurs actualisés | PME en croissance, modèles récurrents | Très sensible aux hypothèses |
La méthode des multiples EBITDA domine en pratique pour les PME suisses. Selon l'indice Argos repris par Berney Associés, le marché large européen était à 9,5x EBITDA au Q3 2024. Les PME suisses se situent plutôt autour de 6,5x en moyenne, et les commerces indépendants de proximité sensiblement en-dessous.
Multiples observés par secteur en Suisse
Les fourchettes suivantes reflètent la pratique des fiduciaires et business brokers actifs sur le marché romand et alémanique en 2024-2025. Elles servent de point d'ancrage, pas de règle absolue.
- Restauration (restaurants, cafés, brasseries) : 3x à 5x EBITDA normalisé. Dépendance au dirigeant et à l'emplacement = décote. Marque établie avec 10+ ans d'ancienneté = prime. Notre guide sur la reprise d'un restaurant en Suisse détaille les spécificités sectorielles côté acheteur
- Hôtellerie : 4x à 6x EBITDA si l'immeuble est inclus, davantage si le bilan porte un immobilier sous-valorisé par rapport au marché
- Retail de proximité (épicerie, tabac, kiosque) : 2x à 4x EBITDA, parfois valorisé en multiple de marge brute quand la marge nette est mince
- Services aux entreprises (fiduciaire, IT, conseil) : 4x à 6x EBITDA si le portefeuille client est récurrent et transférable
- Bien-être et beauté (salons, spas, instituts) : 2,5x à 4x EBITDA, décote marquée si la clientèle suit le praticien
- Production artisanale (boulangerie, boucherie, atelier) : 3x à 5x EBITDA, prime si la marque est reconnue régionalement
Ce qui fait vraiment bouger le prix final
Au-delà du multiple de base, cinq facteurs modulent la valorisation de 15 à 40% vers le haut ou vers le bas :
- La localisation : un restaurant au Lausanne Flon vaut structurellement plus qu'un établissement identique à Payerne, à chiffre d'affaires comparable
- La transférabilité de la clientèle : clients fidèles à l'enseigne = valeur transmissible, clients fidèles au patron = valeur qui part avec vous
- La diversification des revenus : dépendre à plus de 30% d'un seul client ou d'un seul fournisseur se traduit par une décote mécanique
- L'état du matériel et des installations : un four professionnel installé en 2023 est un argument, un four de 2008 devient une charge future pour l'acheteur
- La qualité du bail : durée, clause de cession, loyer au prix du marché ou sous-valorisé (le bail sous-coté est un actif caché à valoriser)
Pour une évaluation défendable, faites appel à un fiduciaire ou expert M&A indépendant. Pour aller plus loin sur les mécanismes de valorisation, consultez notre article dédié évaluer la valeur d'un fonds de commerce en Suisse. Le Guide officiel SECO/KMU sur la valeur de comparaison recense les ressources gouvernementales disponibles et confirme la méthode multiples comme approche reconnue.
Aspects légaux de la cession en Suisse
La forme juridique de votre structure pilote le choix de la transaction et les conséquences qui en découlent. Cette distinction n'est pas administrative, elle change le prix effectif que vous encaissez après impôts, la responsabilité qui vous reste, et le périmètre exact de ce que vous transmettez.
Vente de fonds (asset deal) vs vente de parts sociales (share deal)
L'asset deal porte sur les actifs opérationnels : clientèle, enseigne, matériel, stock, bail, parfois les employés repris. L'acheteur ne prend pas le passif de la société vendeuse : il démarre avec un bilan propre. C'est la forme quasi exclusive pour les raisons individuelles et SNC (personne physique).
Le share deal porte sur les titres de la société (SA ou Sàrl). L'acheteur devient actionnaire et reprend la société avec tous ses actifs et passifs, y compris les engagements fiscaux non encore liquidés, les litiges en cours, les garanties données à des tiers. En contrepartie, cette option ouvre au vendeur personne physique un levier fiscal majeur (voir section Fiscalité).
Une règle pratique : pour un commerce individuel à vendre moins de CHF 500'000, l'asset deal simplifie la transaction. Au-dessus d'un million et en société, le share deal est presque toujours étudié en priorité pour l'économie d'impôt qu'il permet.
Formalités et transfert des contrats de travail
Le transfert d'un fonds de commerce ou de parts sociales mobilise plusieurs actes :
- Acte de cession rédigé par avocat ou notaire selon le canton. Genève et Vaud pratiquent plutôt l'acte notarié pour les share deals; Zurich et Bâle acceptent l'acte sous seing privé avec certification de signature
- Inscription au registre du commerce cantonal pour les sociétés, via le portail Zefix ou le guichet cantonal
- Transfert du bail commercial avec accord écrit du bailleur (art. 263 CO). Le bailleur ne peut refuser que pour un motif légitime, mais il dispose d'un droit de contrôle sur le profil du repreneur
- Notification aux employés et consultation des représentants du personnel (art. 333a CO) avant la conclusion du transfert, pas après
Deux articles du Code des obligations sont à connaître par cœur. L'art. 181 CO encadre la reprise d'actifs et de passifs : le repreneur devient solidairement responsable des dettes reprises dès publication. L'art. 333 CO rend automatique le transfert des rapports de travail au jour de la cession. Les contrats suivent le fonds, sauf refus écrit du salarié. L'ancien employeur reste solidairement responsable des créances salariales antérieures pendant 2 ans. Si une convention collective s'applique, elle lie le repreneur pendant 12 mois au minimum.
Point de vigilance : Le transfert automatique des contrats protège les employés, mais il peut surprendre un repreneur qui espérait redessiner l'équipe. Documentez clairement dans le dossier vendeur l'ancienneté, les salaires, les clauses spécifiques (voiture, bonus, télétravail). Un repreneur bien informé ne bloquera pas la transaction pour ce motif.
Fiscalité de la vente d'un commerce : ce que vous allez réellement payer
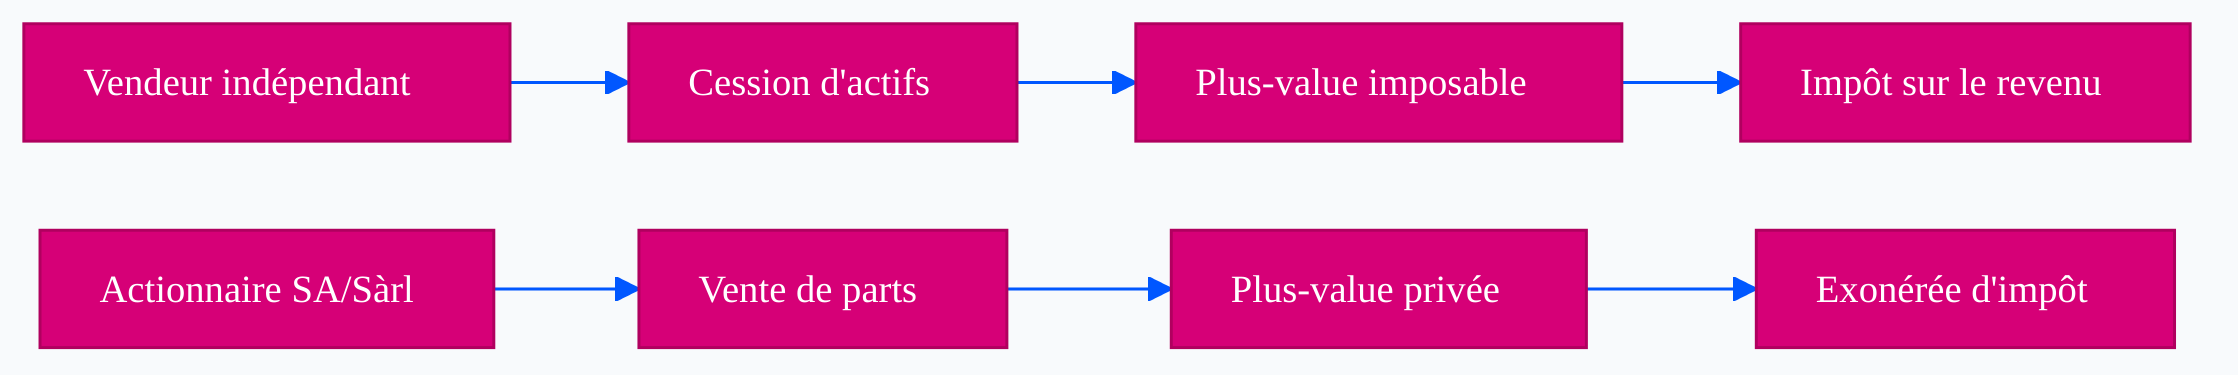
La fiscalité d'une cession dépend de deux variables : votre statut (indépendant personne physique vs actionnaire d'une SA/Sàrl) et le type de deal (asset vs share). Entre le scénario le plus favorable et le scénario le plus punitif, l'écart peut atteindre 30 à 40% du prix de vente. Cette différence se pilote en amont, pas au moment de signer.
Si vous êtes indépendant (personne physique)
La vente génère un bénéfice de liquidation imposable au revenu, calculé comme la différence entre le prix de cession et la valeur comptable des actifs cédés (dissolution des réserves latentes + goodwill). Par défaut, ce bénéfice s'ajoute à votre revenu ordinaire et subit la pleine progressivité du barème cantonal + fédéral. À Genève ou Vaud, pour un bénéfice de liquidation de CHF 400'000, cela peut représenter 30 à 38% d'impôt effectif.
L'art. 37b LIFD corrige cette brutalité fiscale pour les cédants qui arrêtent définitivement. Trois conditions cumulatives :
- Âge ≥ 55 ans, ou cessation pour invalidité
- Cessation définitive de toute activité lucrative indépendante (pas de reprise en parallèle)
- Imposition séparée sur demande dans la déclaration de l'année de cession
Le bénéfice de liquidation des deux derniers exercices est alors imposé séparément du revenu ordinaire, au 1/5 du barème progressif (environ 20% du taux normal), selon la circulaire AFC n°28. Un rachat fictif de prévoyance est admis pour absorber une partie du bénéfice. Pour un indépendant vaudois de 60 ans cédant son atelier pour CHF 800'000, l'économie fiscale se chiffre typiquement entre CHF 80'000 et CHF 150'000 par rapport à l'imposition ordinaire.
Si votre commerce est en société (SA, Sàrl)
En share deal, la vente de vos parts détenues en fortune privée réalise un gain en capital privé exonéré au titre de l'art. 16 al. 3 LIFD. C'est le régime fiscal le plus puissant du système suisse pour un entrepreneur, et l'une des vraies raisons pour lesquelles passer en SA/Sàrl avant une vente peut valoir plusieurs années de préparation.
Trois pièges à connaître :
- Liquidation partielle indirecte (art. 20a LIFD) : si l'acheteur finance une partie du prix via des distributions de substance non-nécessaire à l'exploitation dans les 5 ans suivant la vente, et que vous cédiez au moins 20% du capital, une partie du prix est requalifiée en revenu imposable. Se négocie via une clause anti-LPI dans le contrat
- Transposition (art. 20a al. 1 let. b) : si vous vendez à une société que vous contrôlez à 50% ou plus, la plus-value est requalifiée en revenu
- Requalification en commerce professionnel de titres : rare pour un fondateur historique qui détient ses parts depuis des années, mais à vérifier si vous avez multiplié les opérations de cession-création
En asset deal vendu par la société elle-même (pas par vous), le bénéfice taxe d'abord la société (≈ 11 à 21% selon le canton en 2026), puis une deuxième fois lorsque la société distribue le produit à l'actionnaire. Cette double imposition explique pourquoi le share deal reste l'option par défaut pour les cédants en société.
Trouver l'acheteur idéal : où et comment ?
Un bon acheteur n'est pas le premier à poser un chèque. C'est celui qui présente un financement solide, un projet cohérent avec votre activité, et la capacité d'absorber les 12 à 18 premiers mois sans caler. Le marché suisse compte trois profils dominants, à connaître pour cibler votre diffusion.
Les trois grands profils d'acquéreurs
Le repreneur individuel en reconversion représente la majorité du marché pour les commerces de moins de CHF 1 à 2 millions : cadre quadragénaire qui quitte un poste salarié, ancien manager d'une grande enseigne qui veut passer à son compte, expat de retour en Suisse. Pour comprendre la logique de ces profils côté repreneur, notre guide complet pour acheter un commerce en Suisse détaille leur parcours décisionnel. Il combine un apport personnel de 20 à 30%, un crédit bancaire, et souvent un retrait partiel de son 2e pilier (art. 5 LFLP). Cycle de décision long (3 à 6 mois), exigence forte sur la transparence.
L'entrepreneur industriel ou en consolidation représente un flux plus étroit mais plus rapide à conclure. Il s'agit d'un concurrent régional, d'un fournisseur qui veut intégrer verticalement, ou d'un groupe sectoriel qui rachète pour consolider. Il paie souvent mieux (synergies opérationnelles réelles), mais impose une due diligence plus lourde et négocie dur sur les garanties.
Le management buy-in (MBI) et management buy-out (MBO) concerne 23% des transmissions selon kmu.admin.ch. Le MBO se fait avec un ou plusieurs cadres de l'entreprise (transition fluide, financement souvent via prêt vendeur + crédit bancaire + cautionnement romand). Le MBI amène un cadre extérieur qui reprend la direction (plus risqué, financement plus serré). Les fonds d'investissement restent rares en-dessous de CHF 3 millions d'EBITDA.
Confidentialité vs visibilité : arbitrer intelligemment
La tension est réelle. Trop de visibilité et vos employés apprennent la vente par un client qui a vu l'annonce; trop de confidentialité et vous ne touchez que trois acheteurs via votre fiduciaire. Les plateformes spécialisées comme PME-Market permettent de publier une annonce détaillée (secteur, canton, fourchette de CA, fourchette de prix) sans révéler l'identité exacte du commerce avant signature d'un NDA.
Trois canaux à combiner : la plateforme généraliste PME-Market pour toucher les repreneurs individuels et MBI; votre fiduciaire ou un business broker régional pour les entrepreneurs industriels; votre propre réseau via une approche directe ciblée (3 à 5 concurrents ou partenaires présélectionnés, jamais plus). La due diligence n'intervient qu'après un premier accord de principe sur le prix indicatif et sur le périmètre, idéalement formalisé par une lettre d'intention (LOI) non-binding.
Annonce confidentielle : vendre sans alerter employés, clients, fournisseurs
La fuite d'information est l'accident le plus coûteux d'une vente de commerce. Un employé qui apprend la cession par une rumeur commence à préparer son départ. Un client clé qui l'apprend par le concurrent appelle pour renégocier. Un fournisseur qui l'apprend par un représentant réduit les délais de paiement. Chacun de ces événements ponctionne 3 à 8% de la valeur finale.
La bonne pratique suisse repose sur trois principes :
- Annonce anonymisée : secteur (restauration gastronomique, retail textile), canton ou agglomération (région lausannoise, Zurich nord), fourchettes de CA et d'EBITDA, durée d'activité, fourchette de prix. Jamais l'enseigne, l'adresse, la photo de façade. Une plateforme comme PME-Market génère automatiquement ce niveau de détail sans révéler l'identité
- Filtrage des acheteurs avant révélation : l'acheteur envoie un premier message avec son profil et ses intentions. Vous répondez à ceux qui vous convainquent, vous ignorez les autres. Un NDA signé précède toujours l'envoi des comptes détaillés ou la visite des locaux en dehors des heures d'ouverture
- Timing de communication interne : vos employés et clients stratégiques doivent être informés après la signature du contrat de cession, jamais avant. La loi suisse (art. 333a CO) oblige à consulter les représentants du personnel avant la conclusion définitive du transfert, mais pas à annoncer publiquement la mise en vente des mois auparavant
Dans la pratique, un vendeur averti prépare un plan de communication en trois vagues : fiduciaire et avocat dès le début; employés clés (directeur d'exploitation, responsable cuisine) 2 à 4 semaines avant signature sous NDA; reste de l'équipe et clients dans les 24 heures qui suivent la signature, en présence du repreneur. Ce séquencement limite les départs en cascade et stabilise le CA post-cession, ce qui protège l'earn-out si une partie du prix est conditionnée.
Négociation et closing : comment tenir votre prix
Vous avez un acheteur sérieux avec financement pré-qualifié. Le moment le plus délicat démarre. La négociation ne se gagne pas en tenant bon sur tout, mais en sachant précisément où céder pour obtenir ce qui compte. Trois leviers comptent plus que le prix nominal : la structure du paiement, les garanties, la période d'accompagnement.
Les clauses contractuelles qui pèsent vraiment
- Garantie d'actif et de passif (GAP) : vous garantissez l'exactitude des comptes et l'absence de passifs cachés. La pratique suisse plafonne typiquement la GAP à 20-30% du prix, sur une durée de 12 à 24 mois pour les passifs opérationnels et 5 à 10 ans pour les passifs fiscaux (correspondant aux délais de prescription AFC)
- Earn-out : 10 à 25% du prix conditionné à l'atteinte d'objectifs post-cession (CA, EBITDA, rétention clients). Outil utile pour combler un écart de valorisation, piège redoutable si les indicateurs ne sont pas auditables par un tiers et si vous perdez tout contrôle opérationnel pendant la période
- Clause de non-concurrence (art. 340 à 340c CO) : limitée en lieu, temps et type d'activité. Durée maximum 3 ans sauf circonstances particulières, typiquement 2 ans avec un périmètre de 20 à 50 km autour du commerce vendu. Le droit suisse n'oblige pas à une contrepartie financière (contrairement au droit français), mais le juge peut réduire une clause jugée excessive (art. 340a al. 2 CO). La pénalité contractuelle en cas de violation ne peut dépasser un salaire annuel
- Conditions suspensives : financement bancaire confirmé par écrit, transfert du bail accordé par le bailleur, obtention des licences nécessaires (patente d'exploitation cantonale, autorisation sanitaire). Sans ces conditions, la vente s'exécute sans filet
- Période d'accompagnement : 1 à 6 mois selon la complexité du métier. Rémunérée ou non, temps plein ou partiel, avec ou sans pouvoir de signature. À cadrer précisément
Honoraires des conseillers : budget à anticiper
Un avocat spécialisé en droit des sociétés est indispensable au-dessus de CHF 100'000 de transaction. Les honoraires observés en Suisse romande sur une vente de commerce comprise entre CHF 300'000 et CHF 1,5 M se situent typiquement entre CHF 8'000 et CHF 25'000 pour l'avocat (tarif horaire CHF 350-500, incluant la rédaction du contrat, la due diligence juridique et les négociations). Le fiduciaire facture séparément entre CHF 5'000 et CHF 15'000 pour la structuration fiscale, la revue des comptes retraités et le calcul du bénéfice de liquidation.
Ces honoraires pèsent 2 à 4% du prix de vente. À comparer avec le risque d'une clause mal rédigée qui peut coûter 10 à 20% du prix en contentieux post-cession. L'arbitrage est simple.
Financement de la reprise : ce que votre acheteur peut mobiliser
Votre acheteur n'a presque jamais le prix de vente en cash sur son compte. Comprendre son empilement de financement permet de calibrer votre prix, d'accepter ou non un crédit-vendeur, et d'estimer le délai réaliste entre LOI et closing. La structure typique observée sur le marché suisse des commerces entre CHF 300'000 et CHF 2 M combine quatre briques.
| Source de financement | Part typique | Conditions clés |
|---|---|---|
| Fonds propres acheteur | 20 à 30% | Minimum exigé par toute banque suisse; en-dessous, refus quasi-automatique |
| Crédit bancaire PME | 40 à 60% | Durée 5 à 10 ans, taux indicatif 2,0% à 4,5% en 2026 (taux BNS maintenu à 0,0% en mars 2026) |
| Prêt vendeur (crédit-vendeur) | 10 à 25% | Durée 2 à 5 ans, subordonné au crédit bancaire, taux entre 3 et 6% |
| Retrait 2e pilier (art. 5 LFLP) | 5 à 20% | Uniquement raison individuelle ou SNC, demande dans l'année suivant le début d'activité |
| Cautionnement coopératif | Jusqu'à CHF 1 M | CRC (GE/VD/FR/NE/VS), BG Mitte, BG Ost-Süd, SAFFA. Confédération couvre 65% des pertes |
Deux leviers méritent votre attention personnelle. Le crédit-vendeur reste l'outil le plus puissant pour débloquer une négociation : en finançant vous-même 10 à 25% du prix sur 2 à 5 ans, vous confirmez que vous croyez à la pérennité du commerce, vous sécurisez la signature, et vous créez un lien financier qui discipline naturellement l'accompagnement post-cession. Le risque : l'acheteur fait défaut. Se couvre par une sûreté sur le fonds ou un cautionnement personnel.
Le cautionnement romand (CRC) et ses homologues alémaniques (cautionnementromand.ch, kmu-buergschaften.ch) permettent à un repreneur sans collateral suffisant d'obtenir un crédit bancaire jusqu'à CHF 1 M. La Confédération prend en charge jusqu'à 65% des pertes en cas de défaut. Ce dispositif, méconnu, débloque de nombreuses transmissions qu'une banque refuserait seule. Mentionnez-le à votre acheteur : vous gagnez en attractivité auprès des profils solides mais à fonds propres limités.
Les erreurs qui coûtent cher : ce que les vendeurs regrettent
Les ventes qui se terminent mal ne sont presque jamais dues à la malchance ou à un marché défavorable. Elles suivent des schémas répétés, identifiés par les fiduciaires qui traitent ces dossiers depuis vingt ans.
Sous-évaluer ou précipiter la décision
Fixer un prix trop bas par impatience de partir à la retraite reste l'erreur la plus fréquente. À l'inverse, surévaluer son commerce par attachement émotionnel dissuade les acheteurs sérieux, prolonge la mise en vente de 12 à 24 mois, et termine souvent par une décote plus forte que celle qu'on refusait au départ.
La précipitation après la première offre est presque aussi coûteuse. Un vendeur qui accepte la première proposition sans mettre son bien en concurrence laisse en moyenne 10 à 15% sur la table. Recevez au moins trois expressions d'intérêt écrites avant de signer une LOI.
Conflits familiaux et attentes non alignées
Dans une entreprise familiale, la vente fait remonter des questions que le business quotidien avait enterrées : équité entre héritiers qui n'ont pas travaillé dans l'affaire, mémoire du fondateur, attachement identitaire à l'enseigne, partage du produit de vente entre conjoints séparés de biens. Ces tensions, mal traitées, surgissent au pire moment : deux semaines avant signature.
Une conversation franche avec tous les membres concernés, six à douze mois avant la mise en vente, idéalement accompagnée d'un médiateur ou d'un notaire de famille, vaut mieux qu'une négociation improvisée sous pression de calendrier.
Ne pas négliger les obligations post-cession
La signature n'est pas la fin. Plusieurs obligations pèsent encore pendant 2 à 10 ans :
- Période d'accompagnement du repreneur, souvent 1 à 6 mois, contractualisée avec un cahier des charges précis
- Garanties d'actif et de passif activables pendant 12 à 24 mois pour l'opérationnel, jusqu'à 10 ans pour les passifs fiscaux (prescription AFC)
- Solidarité art. 181 CO sur les dettes reprises pendant 2 ans
- Solidarité art. 333 CO sur les créances salariales antérieures pendant 2 ans
- Déclarations fiscales de l'année de cession (demande d'imposition séparée art. 37b LIFD à formuler explicitement, sinon barème plein appliqué par défaut)
- Clause de non-concurrence sur 2 à 3 ans selon le contrat
Anticipez ces obligations dans votre planning personnel. Quitter votre commerce ne signifie pas fermer la porte le jour de la signature.
À retenir : Les ventes qui se passent le mieux sont celles où le vendeur a commencé à se préparer deux ans trop tôt plutôt qu'un an trop tard. La préparation, pas le marché, fait la différence sur le prix final. Un dossier carré, un timing maîtrisé, une fiscalité anticipée, et le bon acheteur finit par se présenter.
Questions fréquentes
Combien de temps faut-il pour vendre son commerce en Suisse ?
Entre 18 et 36 mois de la décision à la signature, selon KMU.admin.ch et la pratique des fiduciaires suisses. Ce délai couvre trois cycles : le retraitement des comptes sur 3 à 5 exercices, la construction d'un dossier vendeur crédible, et la recherche d'un repreneur solvable. Un vendeur qui compresse ce calendrier laisse en moyenne 10 à 15% du prix sur la table, car il n'a pas le temps de renégocier le bail, documenter la fidélité client, ou sortir les charges privées des comptes.
Quelles sont les méthodes d'évaluation d'un commerce en Suisse ?
Quatre méthodes coexistent : le multiple EBITDA (dominant en Suisse, avec ~6,5x en moyenne PME selon Argos Index Q3 2024, mais 3x-5x pour la restauration, 4x-6x pour les services), le multiple CA (coefficient 0,3 à 1,0, pour les très petits fonds), l'actif net réévalué (activités patrimoniales), et le DCF (PME en croissance). Les fiduciaires croisent généralement deux méthodes pour produire une fourchette défendable, pas un chiffre unique.
Quelle différence entre asset deal et share deal en Suisse ?
L'asset deal transfère les actifs opérationnels (clientèle, bail, matériel) sans le passif. C'est la forme utilisée pour les raisons individuelles et SNC. Le share deal transfère les parts de la société (SA, Sàrl) avec tous ses actifs et passifs. Le share deal ouvre au vendeur personne physique le gain en capital privé exonéré (art. 16 al. 3 LIFD), tandis que l'asset deal génère un bénéfice de liquidation imposable au revenu, avec le régime de faveur de l'art. 37b LIFD pour les cédants de 55 ans et plus.
Comment trouver un acheteur pour son commerce sans compromettre la confidentialité ?
Trois canaux complémentaires : les plateformes spécialisées comme PME-Market, qui permettent une annonce anonymisée (secteur, canton, fourchettes financières) avant révélation sous NDA ; votre fiduciaire ou un business broker régional pour atteindre les acheteurs industriels ; et une approche directe ciblée sur 3 à 5 concurrents ou partenaires présélectionnés. Les employés et clients ne sont informés qu'après la signature du contrat de cession, conformément à l'art. 333a CO.
Quelle fiscalité s'applique à la vente d'un commerce en Suisse ?
Pour un indépendant, le bénéfice de liquidation s'impose au revenu ordinaire, mais l'art. 37b LIFD permet à partir de 55 ans une imposition séparée au 1/5 du barème progressif, plus un rachat fictif de prévoyance. Pour un actionnaire de SA ou Sàrl qui vend ses parts détenues en fortune privée, l'art. 16 al. 3 LIFD exonère le gain en capital. Trois pièges : liquidation partielle indirecte (art. 20a LIFD) si distributions dans les 5 ans post-cession, transposition, et requalification en commerce professionnel de titres.
Qu'est-ce qu'un crédit-vendeur et comment fonctionne-t-il ?
Le crédit-vendeur est un mécanisme par lequel le cédant finance 10 à 25% du prix, remboursable sur 2 à 5 ans avec un taux entre 3 et 6%. Il débloque les transactions où l'acheteur a un business plan solide mais des fonds propres limités. Il signale aussi que le vendeur croit à la pérennité du commerce, ce qui rassure la banque principale. La créance est typiquement subordonnée au crédit bancaire et couverte par une sûreté sur le fonds ou un cautionnement personnel du repreneur.
Comment bénéficie-t-on du cautionnement romand pour financer une reprise ?
Quatre coopératives de cautionnement reconnues par la Confédération interviennent : Cautionnement Romand (GE, VD, FR, NE, VS), BG Mitte (cantons centraux), BG Ost-Süd, et SAFFA (entrepreneures). Elles cautionnent jusqu'à CHF 1 million par bénéficiaire auprès des banques. La Confédération prend en charge jusqu'à 65% des pertes en cas de défaut. Le dispositif permet aux repreneurs sans collateral suffisant d'obtenir un crédit bancaire. À mentionner dans l'annonce : cela élargit votre bassin d'acheteurs solvables.
Quelles sont les erreurs les plus coûteuses lors d'une cession ?
Trois erreurs se répètent. Sous-évaluer par impatience de partir à la retraite ou surévaluer par attachement émotionnel. Accepter la première offre sans mettre en concurrence (coût moyen : 10 à 15% du prix). Négliger la fiscalité en choisissant un asset deal quand un share deal aurait activé l'art. 16 al. 3 LIFD. S'y ajoutent les conflits familiaux non traités en amont et l'oubli des obligations post-cession (garanties activables jusqu'à 10 ans sur le fiscal, solidarité art. 181 et 333 CO pendant 2 ans).
Quel budget prévoir pour les honoraires d'avocat et de fiduciaire ?
Pour une cession entre CHF 300'000 et CHF 1,5 million, comptez CHF 8'000 à CHF 25'000 pour l'avocat spécialisé en droit des sociétés (tarif horaire CHF 350-500, rédaction du contrat, due diligence juridique, négociations) et CHF 5'000 à CHF 15'000 pour le fiduciaire (structuration fiscale, calcul du bénéfice de liquidation, demande d'imposition séparée art. 37b LIFD). Budget global : 2 à 4% du prix de vente. À comparer au risque d'une clause mal rédigée qui coûte 10 à 20% en contentieux post-cession.
Peut-on vendre son commerce sans que les employés et clients le sachent ?
Oui, la vente peut rester confidentielle jusqu'à la signature du contrat de cession. Le droit suisse (art. 333a CO) impose uniquement de consulter les représentants du personnel avant la conclusion définitive du transfert. Une plateforme comme PME-Market publie votre annonce sans révéler l'enseigne ni l'adresse. Les acheteurs envoient un premier message filtré, signent un NDA, puis accèdent aux comptes détaillés. La communication interne suit un séquencement en trois vagues : fiduciaire/avocat, puis employés clés sous NDA 2 à 4 semaines avant signature, puis reste de l'équipe et clients dans les 24 heures qui suivent la signature.
Articles similaires
Reprendre un restaurant en Suisse : tout ce qu'il faut savoir
Guide complet pour reprendre un restaurant en Suisse : analyse, évaluation, financement, aspects légaux et transition post-reprise.
Transmission d'entreprise en Suisse : guide complet pour céder ou reprendre une PME
Guide complet sur la transmission d'entreprise en Suisse : étapes, fiscalité, aspects juridiques et conseils pour céder ou reprendre une PME.
Acheter un commerce en Suisse : le guide complet pour les repreneurs
Plateformes, due diligence, financement, particularités cantonales : tout ce que vous devez savoir pour acheter un commerce en Suisse avec méthode.