Transmission d'entreprise en Suisse : guide complet pour céder ou reprendre une PME
Près d'une PME suisse sur cinq va changer de mains d'ici 2031. Selon les analyses de Credit Suisse et Bisnode D&B, plus de 75'000 entreprises helvétiques sont concernées par une transmission dans les cinq prochaines années, représentant près de 500'000 emplois. Derrière ces chiffres, autant d'histoires humaines : des fondateurs qui partent à la retraite, des associés qui se séparent, des héritiers qui ne souhaitent pas reprendre. Et pour chacun de ces cas, un processus qui peut durer deux à cinq ans si on ne l'anticipe pas à temps.
Ce guide couvre l'ensemble du parcours, de la préparation initiale à la transition post-signature, avec les spécificités suisses en matière fiscale (Art. 16, 18, 20a LIFD), juridique (Art. 181 et 333 CO, Loi sur la fusion) et pratique. Que vous soyez cédant ou repreneur, chaque étape compte.
Qu'est-ce qu'une transmission d'entreprise ?
La transmission d'entreprise désigne le processus par lequel un propriétaire cède son entreprise à un successeur. Simple en apparence, ce processus recouvre des réalités très différentes selon la structure juridique (entreprise individuelle, Sàrl, SA), le profil du repreneur (famille, collaborateur, tiers externe) et les objectifs du cédant (liquidité, pérennité, continuité culturelle).
Les trois formes principales
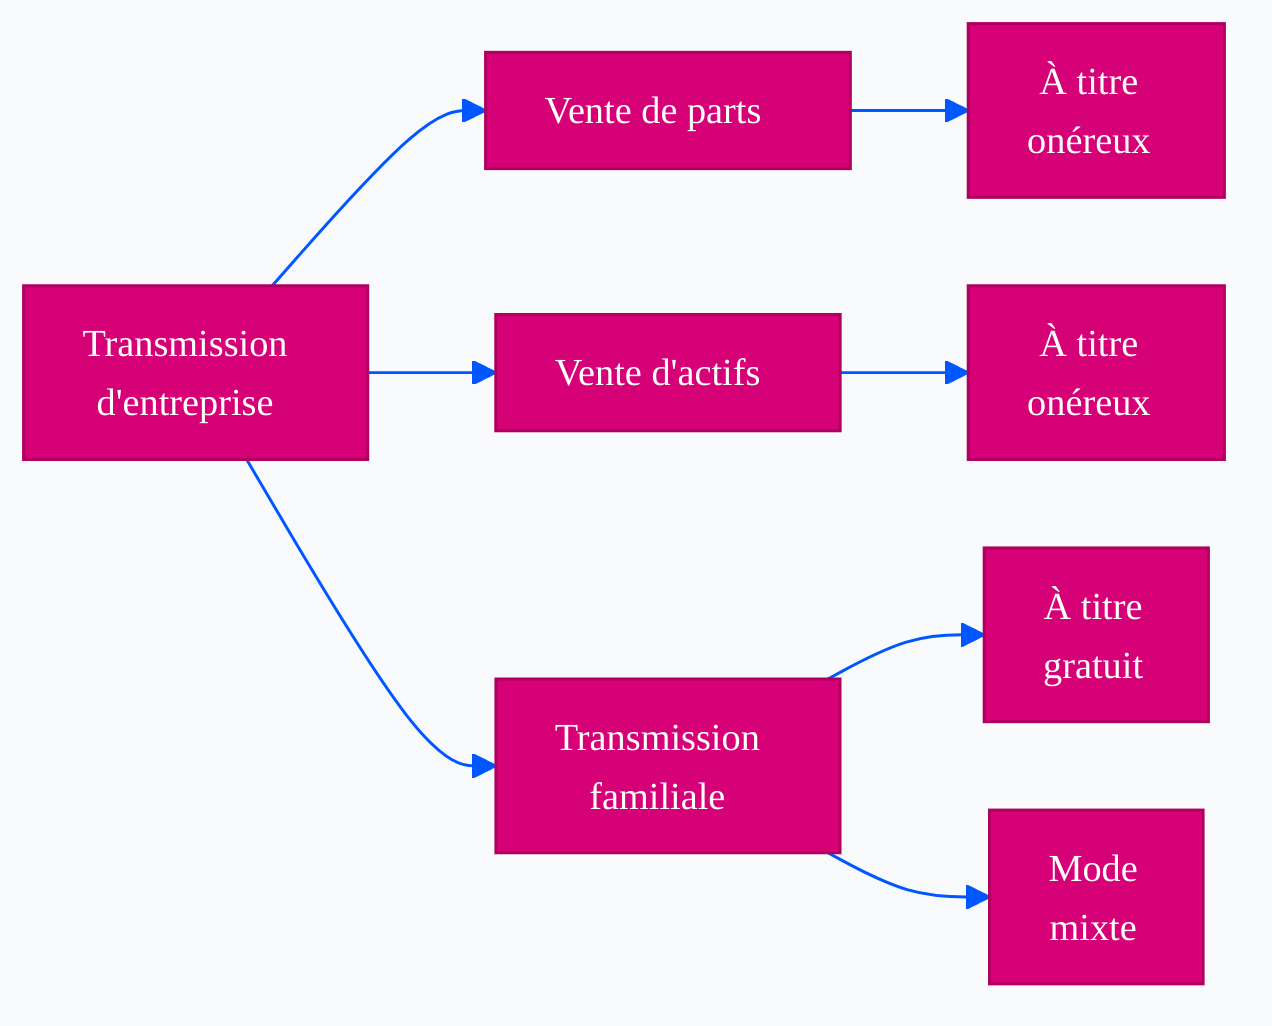
Selon la FER Genève, la transmission peut prendre trois formes distinctes :
- Vente de parts sociales ou d'actions (share deal) : le cédant transfère sa participation dans la société, qui continue d'exister telle quelle. Avantage principal : pour le cédant personne physique, le gain en capital privé est en principe exonéré d'impôt fédéral direct (Art. 16 al. 3 LIFD).
- Vente d'actifs et de passifs (asset deal) : le repreneur rachète les éléments constitutifs de l'entreprise, pas la structure juridique. C'est la forme la plus fréquente pour les entreprises individuelles et les petits commerces. Elle déclenche toutefois l'imposition des réserves latentes pour le cédant.
- Vente partielle d'activités : une branche ou une division est cédée, l'entreprise mère subsistant pour le reste. Utile lorsque le cédant souhaite conserver une partie stratégique de son activité.
À ces formes s'ajoutent les modes de transmission : à titre onéreux (la vente classique), à titre gratuit (la donation, fréquente dans les successions familiales), ou mixte. Chaque combinaison a des implications fiscales et juridiques distinctes qu'il faut arbitrer tôt dans le processus.
À retenir : le Portail officiel des PME suisses insiste sur un point souvent sous-estimé : une transmission bien conduite prend en moyenne trois à cinq ans du début à son terme. Commencer tôt n'est pas une option, c'est une condition de réussite.
Étape 1 : Évaluation et préparation de l'entreprise
Avant de chercher un repreneur, votre entreprise doit être prête à être regardée de près. Très près. Un acheteur sérieux va éplucher vos comptes, interroger vos contrats et sonder vos équipes. Autant que ce qu'il trouve soit à votre avantage.
L'audit financier
L'audit financier consiste à dresser un bilan complet de la santé de l'entreprise : chiffre d'affaires sur trois à cinq ans, structure des coûts, dettes bancaires, engagements hors bilan, liquidités, fonds propres. L'objectif n'est pas d'embellir le tableau, c'est de le rendre lisible et crédible pour un œil externe.
Sur le plan de la valorisation, les trois approches classiques cohabitent en pratique suisse :
- Méthode des multiples d'EBITDA : la plus utilisée pour les PME. Les fourchettes varient fortement par secteur. On observe typiquement 3 à 5 × EBITDA en restauration et petit commerce, 4 à 6 × dans les services B2B classiques, 5 à 8 × pour l'industrie spécialisée avec savoir-faire technique, et des multiples supérieurs dans la tech ou les franchises très récurrentes.
- Méthode des flux de trésorerie actualisés (DCF) : adaptée aux entreprises dont la trajectoire prévisionnelle est solide sur cinq à dix ans. Plus technique, elle exige des projections rigoureuses et un taux d'actualisation cohérent avec le profil de risque.
- Méthode patrimoniale (actifs nets) : pertinente pour les entreprises à forte intensité d'actifs (immobilier d'exploitation, machines, stocks). Elle sous-évalue les activités à faible capital mais forte rentabilité.
Un exemple concret : une PME artisanale romande réalisant 2 M CHF de chiffre d'affaires avec un EBITDA récurrent de 400'000 CHF sera typiquement valorisée entre 1,6 et 2,4 M CHF (fourchette 4 à 6 × EBITDA), hors immobilier. Pour approfondir ces méthodes et éviter les pièges courants de sur ou sous-évaluation, consultez notre guide dédié pour évaluer la valeur d'un fonds de commerce en Suisse.
Un acheteur qui découvre des surprises après la signature peut se retourner contre vous via les clauses de garantie d'actif et de passif. La transparence dès le départ protège les deux parties et limite drastiquement le risque de litige post-cession.
Le diagnostic stratégique
Une analyse SWOT honnête force à regarder ce que le successeur reprend réellement. Forces : une clientèle fidèle, un emplacement stratégique, un savoir-faire rare. Faiblesses : une dépendance à votre réseau personnel, des équipements vieillissants, un bail qui expire dans dix-huit mois, un client qui pèse 40 % du chiffre d'affaires.
Ce diagnostic sert à deux choses : fixer un prix juste défendable en négociation, et identifier les chantiers à régler avant la mise en vente. Un point faible connu et documenté se négocie. Un point faible découvert pendant la due diligence se paie cher.
Mettre l'entreprise en état de transmissibilité
La CVCI décrit cette étape comme la mise en « état de transmissibilité » : restructurer ce qui peut l'être, éliminer les sources de pertes chroniques, formaliser les processus qui reposent uniquement sur la mémoire du fondateur, sécuriser les contrats stratégiques.
Concrètement, cela veut dire : documenter les procédures opérationnelles clés, transférer les relations clients sensibles vers d'autres membres de l'équipe, clarifier la propriété intellectuelle (marques, logiciels, brevets), séparer les actifs immobiliers d'exploitation dans une entité distincte lorsque c'est pertinent, et nettoyer les comptes courants d'associés.
Une entreprise dont le carnet d'adresses ne vit que dans la tête du patron vaut structurellement moins qu'une entreprise avec des procédures documentées et une équipe capable de fonctionner sans le fondateur. Si vous envisagez de vendre votre commerce en Suisse, cette préparation en amont fait toute la différence sur le prix final et la vitesse de transaction.
Consultez le vade-mecum CVCI sur la transmission d'entreprise pour une grille d'analyse détaillée de cette préparation.
Étape 2 : Planification et stratégie fiscale
La fiscalité suisse de la transmission est, comparée à celle de nos voisins, remarquablement favorable. Mais favorable ne veut pas dire automatique : une mauvaise structuration peut transformer un avantage potentiel en facture imprévue, notamment via le piège de la liquidation partielle indirecte.
L'avantage fiscal suisse en chiffres
En France, les droits de mutation à titre gratuit (donation ou succession) peuvent atteindre 45 %. En Suisse, ces droits sont fixés par les cantons et restent très faibles, voire inexistants pour les transmissions en ligne directe. C'est notamment le cas à Genève, Vaud, Valais, Fribourg, Neuchâtel, Berne, Zurich ou Bâle-Ville pour les descendants directs (enfants, petits-enfants). C'est un écart considérable qui rend la transmission familiale particulièrement attractive sur le territoire helvétique.
Pour les cessions entre tiers, le principe est encore plus favorable côté cédant personne physique : le gain en capital réalisé sur la vente d'actions ou de parts sociales détenues dans la fortune privée est en principe exonéré de l'impôt fédéral direct (Art. 16 al. 3 LIFD) et des impôts cantonaux sur le revenu. C'est l'un des avantages structurels majeurs du système fiscal suisse par rapport à la plupart des pays de l'OCDE.
| Critère | Suisse | France |
|---|---|---|
| Droits de donation/succession (ligne directe) | Très faibles à inexistants (selon canton) | Jusqu'à 45 % |
| Imposition gain en capital (personne physique, fortune privée) | Exonérée (Art. 16 al. 3 LIFD) | Imposée (avec abattements) |
| Pilotage cantonal | Oui, forte variabilité entre 26 cantons | Non, régime national unifié |
Le point de vigilance : les réserves latentes
Pour les entreprises individuelles et les sociétés de personnes (sociétés simples, en nom collectif, en commandite), le transfert d'actifs déclenche l'imposition des réserves latentes (Art. 18 LIFD), c'est-à-dire la différence entre la valeur comptable et la valeur réelle des actifs. Sur une activité exercée pendant vingt ou trente ans, cet écart peut représenter plusieurs centaines de milliers de francs, et donc une charge fiscale significative.
Trois stratégies principales permettent d'atténuer cette charge, mais toutes nécessitent de l'anticipation :
- Transformation en Sàrl ou SA sous régime de l'Art. 19 LIFD : la restructuration d'une entreprise individuelle en société de capitaux peut se faire en franchise d'impôt, à condition que les valeurs comptables soient reprises et que la participation obtenue soit conservée pendant au moins cinq ans. Une fois la société de capitaux en place, la cession ultérieure des parts relève du régime exonéré des gains en capital privés.
- Séparation du patrimoine immobilier : sortir les biens immobiliers d'exploitation vers une entité dédiée avant la cession permet au cédant de conserver un actif tangible générateur de revenus locatifs, et d'éviter que leur valorisation latente ne soit frappée par l'asset deal.
- Distribution anticipée de dividendes : pour une Sàrl ou SA avec des liquidités excédentaires, distribuer des dividendes plusieurs années avant la cession réduit la substance cessible et évite que l'acheteur finance ces liquidités à crédit. Attention : si la distribution est concentrée dans les cinq ans précédant la vente, elle peut tomber sous le coup de la liquidation partielle indirecte (voir ci-dessous).
Ces opérations prennent du temps, souvent trois à cinq ans, ce qui confirme pourquoi l'anticipation est la règle numéro un. L'Administration fédérale des contributions (estv.admin.ch) publie les circulaires applicables en cas de doute.
Le piège de la liquidation partielle indirecte (Art. 20a LIFD)
C'est le point de fiscalité le plus souvent mal compris, et celui qui peut coûter le plus cher au cédant cinq ans après la vente. La liquidation partielle indirecte (LPI) vise à empêcher de transformer une distribution de dividendes (imposable comme revenu) en gain en capital (exonéré) via la vente à une holding repreneuse.
Quatre conditions cumulatives déclenchent la requalification fiscale :
- Vente d'une participation d'au moins 20 % du capital social d'une société de capitaux ou coopérative ;
- La participation vendue est détenue dans la fortune privée du cédant, et passe dans la fortune commerciale de l'acquéreur (typiquement une holding) ;
- Distribution dans les cinq ans suivant la vente de substance non nécessaire à l'exploitation, existant au moment de la vente et susceptible d'être distribuée selon le droit commercial (réserves libres, liquidités excédentaires) ;
- Participation du vendeur à l'opération (information sur la substance distribuable, accord contractuel, etc.).
Si les quatre conditions sont réunies, le gain en capital initialement exonéré est requalifié en revenu imposable, et la procédure de rappel d'impôt peut intervenir jusqu'à cinq ans après la transaction. La parade contractuelle standard consiste à inclure dans le contrat de cession une clause par laquelle l'acheteur s'engage à ne pas distribuer de substance préexistante dans les cinq ans, sous peine d'indemnisation du vendeur.
Transmission familiale ou repreneur externe : quelle voie choisir ?
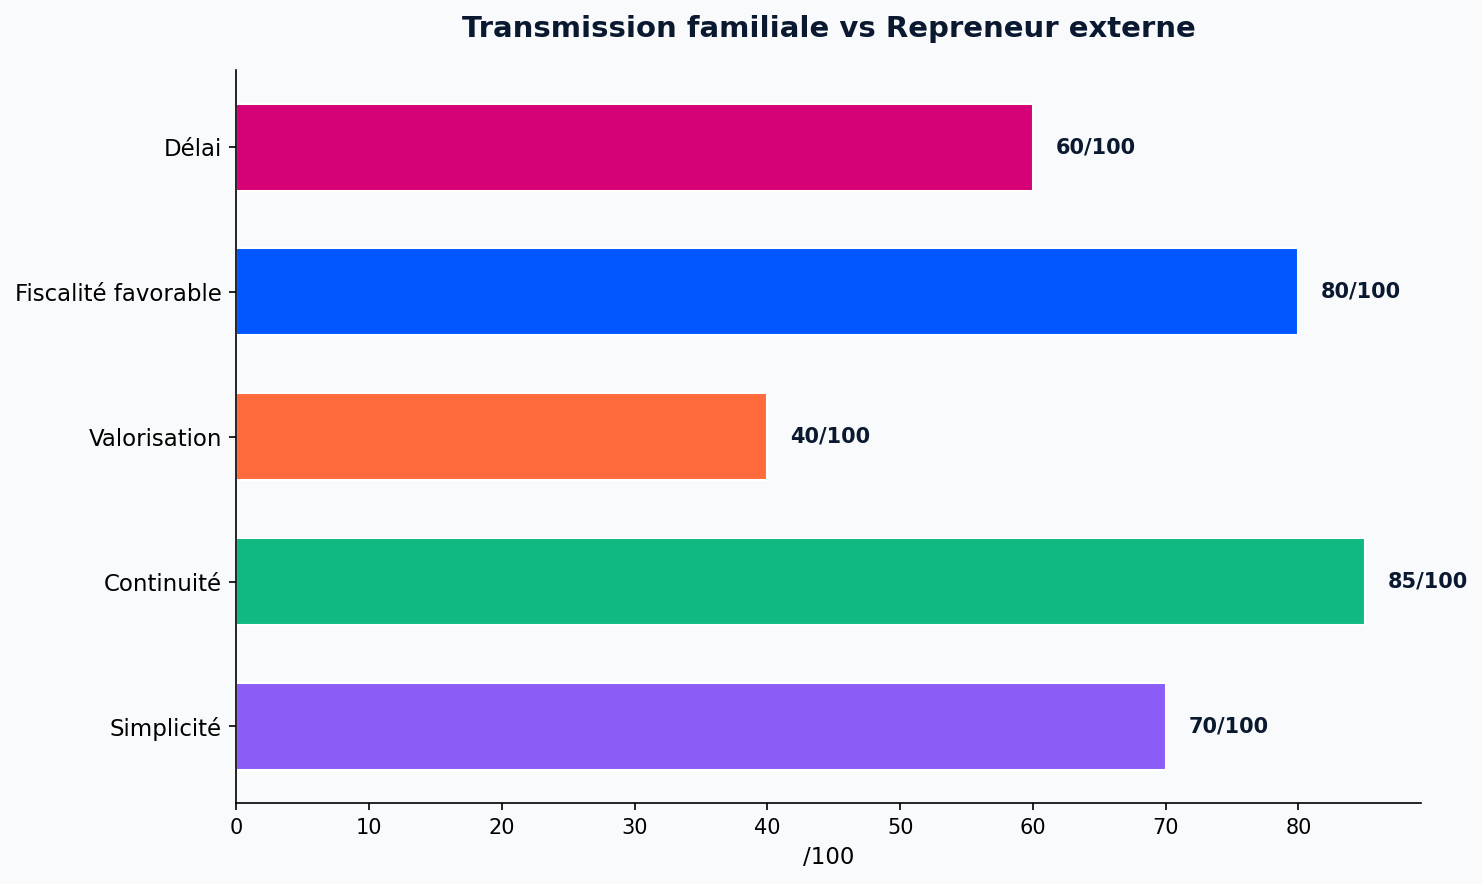
C'est souvent la première question que se pose un cédant. Et la réponse honnête est : l'une n'est pas meilleure que l'autre. Elles répondent à des situations différentes, et les tendances suisses des vingt dernières années montrent un basculement clair vers la transmission externe.
Selon les études récurrentes de Credit Suisse sur la succession des PME suisses, la part des transmissions familiales a reculé au fil du temps : de majoritaire il y a vingt ans, elle pèse aujourd'hui environ 40 % des cas, au profit des reprises externes (35 à 40 %) et des MBO/MBI par les collaborateurs ou des cadres extérieurs (15 à 20 %). Cette bascule reflète à la fois le vieillissement des fondateurs, le choix de leurs enfants pour d'autres carrières, et la professionnalisation du marché de la reprise.
La transmission familiale
Elle présente des atouts évidents : connaissance préexistante de l'entreprise, continuité culturelle avec les équipes et la clientèle, et sur le plan fiscal, l'exonération ou quasi-exonération des droits de donation et de succession en ligne directe dans la plupart des cantons. Mais elle suppose que l'héritier désigné en ait la capacité, la motivation et la légitimité aux yeux des équipes et des partenaires.
Trop souvent, la transmission familiale est décidée par défaut, sans que l'héritier ait vraiment dit oui. Le résultat : une entreprise reprise à contrecœur, qui décroche en deux ou trois ans. Mieux vaut une conversation difficile maintenant qu'un échec silencieux plus tard. La donation-partage avec soulte aux frères et sœurs non repreneurs est un outil contractuel courant pour préserver l'équité familiale sans diluer la direction.
Le repreneur externe
La reprise par un tiers (un particulier en reconversion, un entrepreneur expérimenté, un groupe industriel) offre souvent une valorisation plus élevée et une rupture nette. Le processus est plus formalisé : NDA, lettre d'intention, due diligence complète, négociation des garanties d'actif et de passif, clauses de non-concurrence.
L'intégration du repreneur suffisamment tôt dans le processus est déterminante. Une période de passation de six à douze mois, pendant laquelle l'ancien propriétaire reste présent comme conseiller, augmente significativement les chances de succès. Pour le cédant, c'est aussi le régime fiscal le plus favorable lorsque les parts sont détenues dans la fortune privée, sous réserve de ne pas tomber dans le piège de la LPI exposé plus haut.
La reprise par les collaborateurs (MBO)
Souvent sous-estimée, la reprise interne (MBO, Management Buy-Out) présente un avantage majeur : le repreneur connaît déjà l'entreprise, les clients, les équipes et la culture. La transition est plus douce, le risque opérationnel plus faible. Dans le secteur de la restauration et de l'hôtellerie notamment, les MBO sont fréquents : un chef de cuisine ou un second reprend l'établissement de son patron après plusieurs années de collaboration. Notre guide pour reprendre un restaurant en Suisse détaille les spécificités de ce type de reprise sectorielle.
Le principal obstacle reste le financement. Les cadres repreneurs ont rarement le capital nécessaire pour financer l'intégralité de la transaction. Les banques suisses (UBS, ZKB, Raiffeisen, BCV, BCGE) acceptent d'accompagner ces dossiers avec un mix classique : 20 à 30 % d'apport personnel, 40 à 50 % de crédit bancaire gagé sur les actifs et les flux futurs, et un earn-out ou crédit vendeur pour le solde. Un business plan solide et l'appui d'une fiduciaire reconnue sont indispensables pour obtenir l'accord bancaire.
Aspects juridiques et contractuels
La transmission d'entreprise est avant tout un acte juridique. Un contrat mal rédigé, une clause oubliée, un contrat fournisseur non vérifié : les sources de litige post-cession sont nombreuses et se règlent souvent devant les tribunaux civils cantonaux, avec des délais et des coûts significatifs.
Les contrats de cession
Qu'il s'agisse d'une cession de parts ou d'une vente d'actifs, le contrat doit couvrir plusieurs points critiques :
- La définition précise de ce qui est cédé (actifs, contrats, marques, fichiers clients, base de données)
- Les garanties d'actif et de passif (reps & warranties) et leur durée, typiquement 18 à 36 mois
- Les conditions suspensives (financement, accord du bailleur, autorisation réglementaire cantonale)
- Les clauses de non-concurrence du cédant, bornées dans le temps (deux à trois ans) et l'espace (canton, région linguistique)
- Les modalités de l'earn-out éventuel et la définition précise des indicateurs retenus
- La clause anti-LPI pour les share deals (engagement de non-distribution sur cinq ans)
Deux articles du Code des obligations structurent particulièrement la transaction :
- Art. 181 CO (Cession d'un patrimoine ou d'une entreprise) : l'acquéreur devient responsable des dettes dès notification aux créanciers ou publication. Le cédant reste solidairement responsable avec le repreneur pendant trois ans, ce qui constitue une protection pour les créanciers et un risque résiduel pour le vendeur. Pour les entités inscrites au registre du commerce, la Loi sur la fusion du 3 octobre 2003 s'applique en lieu et place, avec un régime de transfert de patrimoine simplifié.
- Art. 333 CO (Transfert des rapports de travail) : en cas de cession d'entreprise, les contrats de travail sont transférés automatiquement au repreneur avec l'ensemble de leurs droits et obligations (ancienneté, congés, acquis). Les employés ont un droit de refus, mais la résiliation prend alors effet au terme légal. Une communication transparente aux équipes, idéalement coordonnée avec la signature, est indispensable.
Ces éléments ne s'improvisent pas. Un avocat spécialisé en droit des affaires suisse, idéalement avec une expertise M&A PME, est indispensable à ce stade. Le coût d'un accompagnement juridique sérieux (10'000 à 40'000 CHF selon la complexité) est dérisoire face au risque d'un contrat bâclé.
Vérification des contrats existants
Avant de signer quoi que ce soit, vérifiez la cessibilité des principaux contrats : bail commercial, contrats fournisseurs, licences logicielles, contrats clients-clés, autorisations d'exploitation cantonales. Un bail non transférable peut bloquer toute une transaction. Un contrat fournisseur avec clause de changement de contrôle peut remettre en cause l'essentiel du chiffre d'affaires.
La FER Genève recommande de cartographier l'ensemble des engagements contractuels de l'entreprise avant d'entamer toute négociation avec un repreneur. Cette cartographie, jointe au dossier de présentation, rassure le repreneur et accélère la due diligence.
Négociation et finalisation : ce qui se joue dans les derniers mètres
La due diligence est terminée. Le prix est quasi arrêté. Et pourtant, c'est souvent dans cette phase finale que les transactions déraillent, parfois sur des détails qui auraient pu être anticipés des mois plus tôt.
La transparence financière comme levier
Un vendeur qui anticipe les questions embarrassantes et y répond avant qu'on les pose gagne en crédibilité. Si votre résultat de l'année N-1 est inférieur à la moyenne des cinq dernières années, expliquez pourquoi. Si un client représente 40 % du chiffre d'affaires, montrez le contrat pluriannuel qui sécurise cette relation. Si un litige prud'hommal est en cours, documentez-le et chiffrez le risque.
L'acheteur qui se sent surpris réduit son offre. L'acheteur qui se sent informé maintient la sienne. Une data-room organisée (financier, juridique, RH, commercial, opérationnel) est aujourd'hui un standard même pour les PME, et un simple dossier Google Drive ou Dropbox structuré suffit pour les plus petites transactions.
Séparer l'entreprise du patrimoine personnel
Un point souvent négligé : le mélange entre patrimoine professionnel et personnel. Véhicule de société utilisé à des fins privées, locaux appartenant au dirigeant et loués à l'entreprise à des conditions informelles, prêts entre comptes courants d'associés, assurance-vie souscrite au nom de la société mais bénéficiant à la famille.
Ces situations doivent être clarifiées et documentées bien avant la cession. Ce qui est flou se négocie toujours à la baisse. Un cédant bien accompagné par sa fiduciaire aura assaini ces points au moins dix-huit mois avant la mise en vente.
Transition et suivi post-transmission
La signature du contrat n'est pas la fin du processus. C'est le début d'une phase souvent négligée, qui conditionne pourtant la réussite à long terme de la reprise.
Accompagner le successeur
L'ancien propriétaire peut rester présent pendant une période définie, généralement six à douze mois selon la complexité de l'activité, en tant que conseiller, consultant ou salarié à temps partiel. Cette présence rassure les clients, les fournisseurs et les collaborateurs durant la période critique. Elle permet aussi de transmettre le savoir implicite : les habitudes du client fidèle, le fournisseur qui préfère être appelé le mardi matin, le prestataire à éviter, le dossier juridique sensible qui dort dans un tiroir.
Cette période doit être bornée dans le temps et formalisée dans le contrat, avec un forfait mensuel ou une indemnité horaire. Une présence sans fin de l'ancien patron peut devenir un frein à l'autonomie du successeur et à la crédibilité de la nouvelle gouvernance auprès des équipes.
Le suivi des performances
Certaines transmissions prévoient une clause d'earn-out : une partie du prix de vente (typiquement 10 à 30 %) est conditionnée aux performances de l'entreprise sur un ou deux ans après la cession. Les indicateurs retenus sont le plus souvent le chiffre d'affaires, l'EBITDA ou le résultat net, avec un seuil de déclenchement et un plafond.
Ce mécanisme aligne les intérêts du vendeur et de l'acheteur, surtout lorsqu'une partie de la valeur repose sur la continuité des relations clients tenues par le cédant. Il suppose toutefois une définition très précise des indicateurs retenus et des règles comptables (retraitements, exclusions, définition de l'EBITDA), sous peine de litige à l'échéance. Pour les transactions de plus d'un million CHF, la présence d'un avocat dédié à la rédaction de cette clause est une assurance peu coûteuse.
Ressources et accompagnement professionnel
Vous vous demandez par où commencer concrètement ? La transmission d'entreprise est un projet trop complexe pour être mené seul. La bonne nouvelle, c'est que l'écosystème suisse offre des ressources sérieuses pour chaque étape, du diagnostic initial à la mise en relation avec des repreneurs qualifiés.
Les experts à solliciter
Chaque phase du processus appelle un profil différent :
- Expert-comptable ou fiduciaire : pour l'audit financier, la valorisation et les arbitrages fiscaux structurels. Budget indicatif : 5'000 à 20'000 CHF selon la taille de l'entreprise.
- Avocat d'affaires avec expertise M&A : pour la rédaction des contrats, la vérification des engagements et la structuration juridique. Budget indicatif : 10'000 à 40'000 CHF.
- Conseiller fiscal : pour optimiser la structuration avant la cession, notamment sur la LPI, la transformation en Sàrl/SA, la séparation immobilière. Parfois intégré à la fiduciaire.
- Consultant en transmission ou broker M&A : pour piloter le processus global, rédiger le memorandum d'information, trouver des repreneurs qualifiés et mener la négociation. Rémunération typique : rétainer mensuel (2'000 à 5'000 CHF) plus commission de succès de 3 à 8 % du prix de cession pour les PME.
Conseil pratique : évitez de faire appel à un seul interlocuteur pour tout. L'expert-comptable qui valorise l'entreprise ne devrait pas être le même que celui qui négocie le prix avec l'acheteur. Les conflits d'intérêts sont réels dans ce domaine, et la Chambre fiduciaire suisse recommande explicitement cette séparation.
Les organisations d'appui en Suisse
Plusieurs structures offrent un accompagnement neutre et souvent gratuit en première approche :
- Portail fédéral kmu.admin.ch : le portail officiel des PME suisses propose des informations structurées, des checklists et des contacts qualifiés par canton.
- Chambres de commerce cantonales : la CVCI (Vaud), la CCIG (Genève), la CNCI (Neuchâtel), la HIV ZH (Zurich), la Chambre valaisanne de commerce organisent régulièrement des séminaires et proposent un accompagnement de premier niveau.
- Relève PME : plateforme portée par l'Union suisse des arts et métiers (usam-sgv.ch) et dédiée spécifiquement à la transmission de PME.
- Brokers M&A spécialisés PME : Business Broker AG, Success & Career, Capital Transmission et autres maisons indépendantes couvrent les transactions de 500'000 à 20 millions CHF avec un accompagnement complet.
- Associations patronales sectorielles : GastroSuisse pour la restauration, Swissmem pour l'industrie MEM, ASIP pour le médical, etc. Elles publient des guides et des statistiques de valorisation par secteur.
Pour explorer les différentes stratégies disponibles selon votre profil de cédant, le Vermögenszentrum offre une analyse comparative des options de transmission particulièrement utile en phase de réflexion initiale.
Trouver un repreneur : les canaux disponibles
Une fois l'entreprise prête, il faut la rendre visible auprès des bons profils. Trois canaux se distinguent :
- Le réseau personnel du cédant : contacts professionnels, associations sectorielles, anciens collaborateurs, clients devenus entrepreneurs. Premier canal, souvent sous-utilisé, mais avec un fort risque de fuite d'informations si mal encadré (NDA systématique).
- Les intermédiaires spécialisés : brokers M&A, avocats et fiduciaires avec réseau de repreneurs. Un accompagnement sur mesure, mais coûteux (commission 3 à 8 % du prix de cession). Pertinent pour les entreprises de plus de 2 millions CHF de valorisation.
- Les plateformes de mise en relation directe : transparence, portée nationale, accès à des profils diversifiés de repreneurs. PME-Market référence plusieurs centaines d'annonces actives dans les 26 cantons, couvrant des profils très divers de PME et de commerces à reprendre, avec un modèle d'abonnement fixe dès 59 CHF/mois et zéro commission sur la transaction.
Si vous êtes du côté repreneur, notre guide pour acheter un commerce en Suisse détaille les étapes spécifiques à l'acquisition, du financement bancaire à la due diligence.
Combien de temps faut-il vraiment prévoir ?
La réponse courte : plus que vous ne le pensez. La réponse honnête : cela dépend entièrement de votre situation de départ et du degré de préparation de votre entreprise.

| Phase | Durée indicative | Principaux livrables |
|---|---|---|
| Préparation et mise en état de transmissibilité | 12 à 24 mois | Audit financier, restructuration, documentation des processus |
| Planification fiscale et juridique | 6 à 18 mois (en parallèle) | Structuration holding, Art. 19 LIFD, séparation immobilière |
| Recherche de repreneur et négociation | 6 à 18 mois | Memorandum, NDA, LOI, due diligence, contrat signé |
| Transition post-signature | 6 à 12 mois | Passation des compétences, earn-out, clôture des garanties |
Au total, un processus bien conduit s'étale sur deux à cinq ans selon la complexité de l'entreprise et le niveau de préparation initial. Commencer à 60 ans pour vendre à 65 ans est faisable. Commencer à 63 ans avec l'espoir de signer à 65 ans est risqué : le marché ne s'aligne pas toujours sur votre calendrier personnel, et certaines phases (mise en état de transmissibilité, optimisation fiscale) ne se compressent pas sans perte de valeur.
La leçon la plus solide que partagent fiduciaires et brokers M&A suisses est simple : les transmissions réussies sont celles qui ont été pensées cinq ans à l'avance, pas celles qui ont été décidées dans l'urgence après un événement de santé ou une sollicitation inattendue d'un repreneur.
Questions fréquentes
Combien de temps dure une transmission d'entreprise en Suisse ?
Selon le portail officiel kmu.admin.ch, un processus de transmission bien conduit s'étale sur deux à cinq ans. Comptez 12 à 24 mois pour la préparation et la mise en état de transmissibilité, 6 à 18 mois pour la planification fiscale et juridique menée en parallèle, 6 à 18 mois pour la recherche d'un repreneur et la négociation, et 6 à 12 mois de transition post-signature. Commencer tôt est la règle numéro un.
Quelle est la fiscalité applicable lors d'une transmission d'entreprise en Suisse ?
La Suisse se distingue par un cadre fiscal très favorable. Pour le cédant personne physique détenant ses parts dans la fortune privée, le gain en capital est en principe exonéré de l'impôt fédéral direct (Art. 16 al. 3 LIFD). Les droits de donation et de succession sont fixés par les cantons et restent très faibles, voire inexistants pour les transmissions en ligne directe (Genève, Vaud, Zurich, Berne, Fribourg notamment). Le principal piège concerne la liquidation partielle indirecte (Art. 20a LIFD) : si l'acheteur distribue dans les cinq ans suivant la vente la substance préexistante, le gain peut être requalifié en revenu imposable.
Vaut-il mieux transmettre son entreprise en famille ou à un repreneur externe ?
Les deux options sont viables, chacune selon le contexte. Les études Credit Suisse montrent que la transmission familiale pèse aujourd'hui environ 40 % des cas en Suisse, contre 35 à 40 % pour les reprises externes et 15 à 20 % pour les MBO. La transmission familiale offre une continuité culturelle et bénéficie d'une fiscalité favorable, mais elle suppose que l'héritier en ait la capacité et la motivation réelle. La reprise externe offre souvent une valorisation plus élevée et une rupture nette. Le MBO par les collaborateurs garantit une transition douce grâce à la connaissance préexistante de l'entreprise.
Quels experts faut-il solliciter pour une transmission d'entreprise en Suisse ?
La transmission nécessite plusieurs profils complémentaires : un expert-comptable ou fiduciaire pour l'audit financier et la valorisation (5'000 à 20'000 CHF), un avocat d'affaires avec expertise M&A pour les contrats et les garanties (10'000 à 40'000 CHF), un conseiller fiscal pour la structuration anti-LPI et les arbitrages Art. 19 LIFD, et un broker M&A ou consultant en transmission pour piloter le processus global (commission 3 à 8 % du prix de cession). Évitez de confier l'ensemble du dossier à un seul interlocuteur : la Chambre fiduciaire suisse recommande cette séparation pour prévenir les conflits d'intérêts.
Qu'est-ce que la mise en état de transmissibilité d'une entreprise ?
La mise en état de transmissibilité désigne les actions menées avant la mise en vente pour rendre l'entreprise plus attractive et plus sûre pour un repreneur. Cela comprend la restructuration des activités non rentables, la formalisation des processus qui reposent uniquement sur la mémoire du fondateur, la clarification des contrats fournisseurs et du bail commercial, la séparation nette entre patrimoine personnel et professionnel, et le nettoyage des comptes courants d'associés. Une entreprise bien préparée se vend plus vite et à un meilleur prix.
Combien d'entreprises suisses sont concernées par une transmission dans les prochaines années ?
Selon les études convergentes de Credit Suisse et Bisnode D&B, plus de 75'000 PME suisses seront concernées par une transmission d'ici 2031, soit environ une PME sur cinq. Ces transmissions impliquent près de 500'000 emplois, ce qui en fait un enjeu économique majeur. Le phénomène touche particulièrement les entreprises individuelles et les fondateurs de la génération du baby-boom proches de la retraite.
Comment trouver un repreneur pour son entreprise en Suisse ?
Plusieurs canaux existent. Le réseau personnel du cédant (contacts professionnels, associations sectorielles) constitue le premier canal, souvent sous-utilisé. Les intermédiaires spécialisés comme Business Broker AG, Success & Career ou les fiduciaires avec réseau forment un deuxième canal, pertinent pour les entreprises de plus de 2 millions CHF. Les plateformes de mise en relation directe comme PME-Market permettent d'atteindre un large public de repreneurs à l'échelle nationale avec transparence sur les critères. Les chambres de commerce cantonales (CVCI, CCIG, HIV ZH) et la plateforme Relève PME de l'Union suisse des arts et métiers offrent également des ressources et des mises en contact neutres.
Qu'est-ce qu'une clause d'earn-out dans une transmission d'entreprise ?
Une clause d'earn-out est un mécanisme contractuel par lequel une partie du prix de vente (typiquement 10 à 30 %) est conditionnée aux performances futures de l'entreprise, généralement sur un à deux ans après la cession. Les indicateurs retenus sont le plus souvent le chiffre d'affaires, l'EBITDA ou le résultat net, avec un seuil de déclenchement et un plafond. Ce mécanisme aligne les intérêts du vendeur et de l'acheteur, mais nécessite une définition très précise des règles comptables (retraitements, exclusions, définition de l'EBITDA) pour éviter les litiges.
Qu'est-ce que la liquidation partielle indirecte et comment l'éviter ?
La liquidation partielle indirecte (LPI, Art. 20a LIFD) requalifie en revenu imposable un gain en capital normalement exonéré, lorsque quatre conditions cumulatives sont réunies : vente d'une participation d'au moins 20 % détenue en fortune privée, transfert vers la fortune commerciale de l'acquéreur (typiquement une holding), distribution dans les cinq ans suivant la vente de substance préexistante non nécessaire à l'exploitation, et participation du vendeur à l'opération. La parade contractuelle standard consiste à inclure dans le contrat de cession une clause par laquelle l'acheteur s'engage à ne pas distribuer cette substance préexistante pendant cinq ans, sous peine d'indemnisation du vendeur.
Articles similaires
Reprendre un restaurant en Suisse : tout ce qu'il faut savoir
Guide complet pour reprendre un restaurant en Suisse : analyse, évaluation, financement, aspects légaux et transition post-reprise.
Acheter un commerce en Suisse : le guide complet pour les repreneurs
Plateformes, due diligence, financement, particularités cantonales : tout ce que vous devez savoir pour acheter un commerce en Suisse avec méthode.
Vendre son commerce en Suisse : le guide complet 2026
Guide complet 2026 pour vendre son commerce en Suisse : évaluation, aspects légaux, fiscalité, trouver un acheteur et éviter les erreurs.