Comment évaluer la valeur d'un fonds de commerce en Suisse
Qu'est-ce qu'un fonds de commerce en Suisse ?
Un fonds de commerce, c'est bien plus que quatre murs et un registre de caisse. C'est l'ensemble des éléments qui font fonctionner votre activité : les contrats clients, la marque, le bail commercial, les stocks, le matériel, la réputation accumulée année après année. En droit suisse, ce concept regroupe à la fois les actifs corporels (équipements, mobilier, stocks) et les actifs incorporels (clientèle, enseigne, savoir-faire).
La question de la valeur se pose dès qu'une transmission d'entreprise est envisagée. Et elle se pose rarement au bon moment : trop tard pour le cédant qui n'a pas anticipé, trop tôt pour le repreneur qui n'a pas encore les chiffres. La réalité, c'est qu'une évaluation sérieuse demande du temps et de la méthode.
Contrairement à d'autres pays, la Suisse n'impose aucune méthode d'évaluation unique. La recommandation suisse sur l'évaluation des PME existe depuis avril 2008, mais elle reste indicative : c'est une boussole, pas une règle contraignante. Les experts combinent donc plusieurs approches selon le profil de chaque commerce.
Les trois méthodes principales : laquelle choisir ?
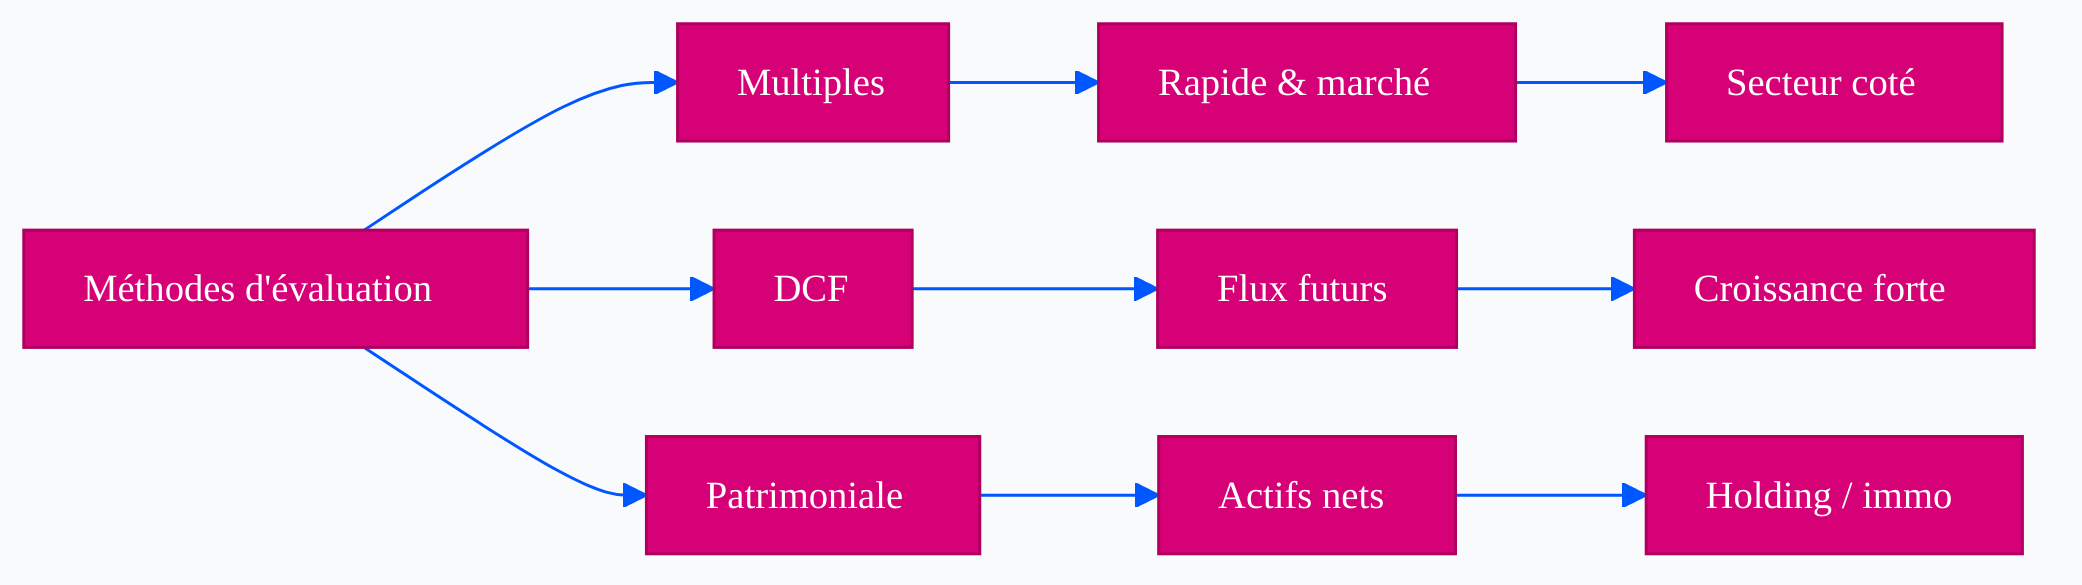
La Suisse ne vous impose aucune méthode d'évaluation unique. Le portail officiel KMU reconnaît cinq approches, et les experts fiduciaires suisses en combinent systématiquement trois pour les PME, selon l'article TREX 2021 de Meier-Mazzucato. Chaque méthode capture un angle différent de la valeur : le marché, le futur, le plancher. Les croiser est ce qui distingue une évaluation défendable d'un chiffre sorti d'un chapeau.
La méthode des multiples (EBITDA ou EBIT)
C'est l'approche dominante en Suisse romande pour les PME et les commerces. Principe : multiplier l'EBITDA retraité par un coefficient observé sur des transactions comparables. Le coefficient intègre le secteur, la taille, le risque perçu et la position locale.
Les multiples ci-dessous correspondent à des fourchettes observées sur le marché européen 2024-2025 compilées par Xval et Financyal, applicables à la Suisse romande avec une légère décote pour les très petites structures (moins de CHF 500'000 de chiffre d'affaires).
| Secteur | Multiple EBITDA typique | Exemple : EBITDA CHF 100'000 |
|---|---|---|
| Restaurant / café (indépendant) | 3x à 4x | CHF 300'000 à 400'000 |
| Hôtellerie (petite structure) | 3,5x à 4,5x | CHF 350'000 à 450'000 |
| Commerce de détail (petit) | 2,5x à 4x | CHF 250'000 à 400'000 |
| Distribution / commerce structuré | 4x à 5,3x | CHF 400'000 à 530'000 |
| Services B2B, clients récurrents | 4x à 7x | CHF 400'000 à 700'000 |
| Salon de coiffure / beauté | 1,5x à 3x | CHF 150'000 à 300'000 |
| Artisanat / métier de bouche | 2x à 4x | CHF 200'000 à 400'000 |
Ces fourchettes se confrontent aux transactions réelles observées localement. Un restaurant bien situé à Genève ne se valorise pas comme le même concept à Bulle. La position haute de la fourchette se mérite : rentabilité stable sur trois ans, bail transférable long, clientèle diversifiée, équipe autonome. La position basse correspond aux dossiers à risque : dépendance dirigeant, bail court, résultats volatils.
La méthode DCF (Discounted Cash Flows)
Les flux de trésorerie actualisés projettent les revenus futurs sur cinq à dix ans, puis les ramènent à leur valeur actuelle via un taux d'actualisation. Ce taux reflète le risque : plus le commerce est fragile ou dépendant du dirigeant, plus le taux est élevé, plus la valeur actuelle diminue. Pour les PME romandes hors cotation, les experts utilisent couramment des taux de 8 à 14 % selon le profil, selon Raiffeisen.
La DCF est puissante quand les projections sont crédibles : une épicerie stable depuis huit ans confirme sa valorisation par multiple. Pour un commerce en croissance documentée, la DCF peut faire ressortir une valeur supérieure. Pour un restaurant saisonnier ou un commerce dépendant d'une personne clé, la DCF produit des résultats instables : à manier avec prudence ou écarter.
La méthode patrimoniale
On calcule la valeur nette des actifs : ce que possède réellement le commerce (machines, mobilier, stocks, aménagements) moins ce qu'il doit (dettes, fournisseurs). Elle convient aux secteurs à forte intensité capitalistique : hôtellerie avec immobilier intégré, boulangerie équipée, industrie légère.
Pour un commerce de services ou un restaurant où l'essentiel de la valeur réside dans la clientèle, la marque et le savoir-faire, la méthode patrimoniale seule donne un chiffre très en dessous de la réalité. Elle sert de plancher, rarement de valeur centrale.
La méthode des praticiens : le standard suisse hybride
Spécificité helvétique rarement enseignée dans les manuels internationaux : la méthode des praticiens combine la valeur intrinsèque (patrimoniale) et la valeur de rendement en une moyenne pondérée. En Suisse, la pondération est de une fois la valeur intrinsèque et deux fois la valeur de rendement, selon l'article TREX 2021. Cette méthode sert souvent de point de repère dans les contentieux de divorce ou de succession et reste utilisée par les tribunaux fiscaux cantonaux.
Formule simplifiée : Valeur = (1 × valeur intrinsèque + 2 × valeur de rendement) / 3. Cette approche donne un résultat intermédiaire entre la patrimoniale pure et le multiple pur. Elle est utile pour ancrer une négociation avec un acheteur qui conteste un multiple optimiste.
Quand écarter une méthode
Une bonne évaluation ne consiste pas à moyenner aveuglément les trois méthodes. Une méthode pertinente pour un profil devient trompeuse pour un autre :
- Pour un restaurant saisonnier dépendant du dirigeant : la DCF produit des projections instables. Appuyez-vous sur les multiples et la patrimoniale, pondérez via la méthode des praticiens.
- Pour un commerce de services sans actifs lourds : la patrimoniale seule sous-évalue massivement. Elle sert de plancher, pas de valeur centrale.
- Pour un commerce en pleine croissance documentée : les multiples historiques sous-estiment. La DCF devient l'outil de référence.
- Pour une société holding ou immobilière : la patrimoniale domine, les autres méthodes deviennent secondaires.
L'exemple de Jean, croisé par les trois méthodes
Jean exploite son restaurant à Nyon avec un EBITDA retraité de CHF 72'000. Voici ce que chaque méthode donne :
- Multiples (3x à 4x pour restaurant indépendant) : CHF 216'000 à 288'000
- DCF (projection 7 ans, taux d'actualisation 11 % compte tenu de la saisonnalité et de la présence dirigeant) : CHF 240'000 à 310'000
- Patrimoniale (mobilier, matériel cuisine, aménagements, stocks) : CHF 55'000 à 75'000, plancher clair
- Méthode des praticiens (moyenne 1 × 65'000 + 2 × 275'000) / 3 : environ CHF 205'000
Les trois méthodes de rendement (multiples, DCF, praticiens) convergent dans une fourchette de CHF 205'000 à 310'000. Le plancher patrimonial confirme qu'une offre en dessous de CHF 75'000 serait indéfendable. Fourchette d'évaluation défendable : CHF 240'000 à 290'000, avec un prix d'annonce à CHF 280'000 qui laisse une marge raisonnable pour la négociation sans excéder la capacité de financement bancaire (voir la section Financement).
Les étapes concrètes pour évaluer votre fonds
Cinq étapes, dans l'ordre, chacune conditionne la suivante. Compter environ quarante à soixante heures de travail pour une évaluation sérieuse menée en interne, ou deux à trois semaines de délai avec un fiduciaire spécialisé.
Étape 1 : Collecter vos documents financiers
Réunissez les trois à cinq derniers exercices comptables complets : bilan, compte de résultat, annexes, déclarations fiscales et relevés TVA. Ajoutez le plan d'affaires ou le budget prévisionnel si vous en avez un, l'inventaire détaillé du matériel avec années d'achat et valeurs résiduelles, les contrats stratégiques en cours (bail, fournisseurs clés, clients récurrents), les permis et autorisations cantonales, les éventuels audits fiscaux ou sociaux récents.
Cinq ans de comptes valent mieux que trois : ils permettent d'identifier les cycles, les tendances réelles, et donnent à l'acheteur une vision défendable du risque. La pondération dans le calcul du multiple sera plus favorable sur une série longue et stable.
Étape 2 : Retraiter les comptes, là où se joue 20 à 40 % de la valeur
Les comptes annuels d'une PME suisse reflètent une réalité fiscale, pas une réalité économique. Le retraitement normalise l'EBITDA affiché pour refléter la rentabilité réelle qu'un repreneur pourra exploiter. Selon les fiduciaires romands spécialisés, ces retraitements bougent l'EBITDA affiché de 20 à 40 % dans la majorité des dossiers PME.
Voici les retraitements à appliquer systématiquement, au-delà des trois classiques :
- Salaire dirigeant normalisé au marché. Si vous vous payez 80'000 alors qu'un gérant de restaurant de cette taille coûte entre 110'000 et 140'000 sur le marché (cadre avec forfait heures supp au-dessus du seuil CCNT de CHF 6'750 mensuels, selon GastroSuisse), la différence vient réduire l'EBITDA retraité d'autant.
- Cotisations sociales du dirigeant. Une raison individuelle cotise à l'AVS comme indépendant à un taux inférieur à celui d'un salarié. Pour un acheteur qui reprendra via une Sàrl, la charge sociale augmentera d'environ 6 à 7 points : à intégrer dans le retraitement.
- Loyer intra-groupe. Si les locaux appartiennent à une société immobilière que vous détenez, remettre le loyer au prix de marché. Un loyer artificiellement bas gonfle l'EBITDA ; un loyer gonflé via une SI perso le réduit indûment.
- Véhicules et assurances personnelles imputés à la société. Voitures familiales, assurances vie, RC privée, complémentaires maladie : à retirer des charges si l'acheteur ne reprendra pas ces avantages.
- Conjoint aidant non formalisé. Si votre conjoint travaille dans le commerce sans être rémunéré ou rémunéré symboliquement, intégrez un salaire de marché équivalent dans le retraitement : sa présence disparaît après la vente.
- Provisions COVID résiduelles. Les dettes RHT remboursées ou les provisions pour pertes COVID sur 2021-2022 déforment encore les comptes 2023-2024 de certaines PME. À isoler comme éléments exceptionnels.
- CA non récurrent. Banquet de mariage à CHF 50'000 en 2023, contrat ponctuel d'un grand compte perdu, livraison exceptionnelle : tout ce qui ne se reproduira pas doit être neutralisé.
- Honoraires fiduciaire et frais juridiques exceptionnels. Vacations de divorce, audit fiscal unique, défense contentieuse : à isoler.
- Congés payés, heures supplémentaires, vacances non provisionnés. Sur 3 à 4 salariés, un sous-provisionnement peut masquer CHF 10'000 à 20'000 de charge annuelle réelle.
- Leasing et amortissements sur matériel obsolète non utilisé. Une chambre froide leasée il y a huit ans dont le coût mensuel court encore doit être traité comme charge à supprimer, pas comme charge d'exploitation continue.
La méthodologie de retraitement est documentée par Xval et evaluation-entreprise.com. Recalculez l'EBITDA retraité sur 3 ans, puis faites une moyenne pondérée (coefficient 3 pour l'année la plus récente, 2 pour N-1, 1 pour N-2).
Conseil pratique : Beaucoup de cédants sous-estiment leur commerce parce qu'ils ont minimisé leur rémunération pour optimiser les charges sociales. Un acheteur averti va systématiquement recalculer cette ligne. Anticipez-le vous-même avant de donner un chiffre, et présentez un tableau de retraitement transparent dès le premier rendez-vous : vous prenez la main sur la négociation.
Étape 3 : Valoriser les actifs immatériels et le bail
Votre fonds vaut souvent plus que ses actifs physiques. Les actifs immatériels représentent typiquement 50 à 80 % de la valeur totale d'un commerce de services ou de restauration. Les passer en revue un par un :
- Le bail commercial. Élément majeur, encadré par l'art. 263 du Code des obligations. Le transfert à un repreneur exige le consentement écrit du bailleur, qui dispose d'environ quatre semaines pour se prononcer et ne peut refuser que pour de justes motifs (insolvabilité, incapacité professionnelle, changement de destination). L'ancien locataire reste solidairement responsable du loyer pendant deux ans maximum après le transfert, selon Codex Avocats Lausanne.
- Un bail long (plus de sept ans) avec clause de transférabilité et loyer sous le marché est un actif précieux, qui peut justifier une prime sur le multiple. À l'inverse, un bail résiliable à moins de trois ans entraîne une décote significative : pas de visibilité pour le repreneur, pas de financement bancaire aisé.
- La clientèle. Un fichier clients actif avec taux de réachat élevé ne se valorise pas comme un flux de passage. Règle de prudence à retenir : si les dix premiers clients pèsent plus de 30 % du chiffre d'affaires, la concentration augmente le risque et réduit le multiple. Moins de 30 %, c'est un signal de robustesse.
- La marque et la réputation. Volume et qualité des avis Google et TripAdvisor, notoriété locale, contrats cadres signés avec des partenaires (fournisseurs, assurances, groupes de restauration). Pas de formule magique de valorisation, mais un argumentaire solide dans la négociation.
- Les permis et autorisations cantonales. Patente restauration, autorisation d'exploiter, permis alcool, enregistrement auprès de l'OFSP : la transférabilité de ces autorisations conditionne la reprise. Une patente non transférable oblige le repreneur à déposer une nouvelle demande, ce qui rallonge le délai et introduit un risque.
- Les relations fournisseurs. Conditions de paiement négociées, volumes annuels, exclusivités, ancienneté : autant d'éléments à documenter dans le dossier de vente.
- Les stocks. À valoriser au prix de revient réel, pas au prix de vente catalogue. Déduire systématiquement les stocks obsolètes ou invendables.
Étape 4 : Comparer aux transactions réelles (benchmarking)
Les multiples théoriques d'un tableau sectoriel ne suffisent pas. Il faut les confronter aux transactions réelles observées dans votre secteur et votre région sur les 12 à 24 derniers mois. Voici les sources utiles en Suisse romande :
- Publications TREX (L'expert fiduciaire) : articles méthodologiques de référence pour les praticiens suisses, consultables dans les archives.
- Portail KMU.admin.ch et l'outil wevalue.ch : guide officiel et simulateur structuré.
- Multiples sectoriels Xval et Financyal : données européennes 2024-2025, à ajuster avec une décote pour les très petites structures romandes.
- Agrégateurs de multiples Nimbo : publication mensuelle, basée sur plus de mille PME.
- Fiduciaires romands spécialisés en transmission. Membres de Treuhand Suisse ou ExpertSuisse, ils observent les transactions locales et peuvent fournir des comparables récents sous NDA.
Un multiple de 4x l'EBITDA pour un commerce de détail genevois peut sembler élevé sur le papier, mais être cohérent avec les transactions récentes du secteur. La vérification locale est ce qui différencie une évaluation défendable d'une application mécanique de ratios.
Étape 5 : Croiser les méthodes et résoudre les divergences
Calculez la valeur avec les multiples, avec la DCF, avec la méthode des praticiens, et comparez au plancher patrimonial. Une convergence dans une fourchette resserrée (écart inférieur à 25 % entre le bas et le haut) est le signal d'une évaluation défendable. Une divergence plus importante mérite une enquête.
Exemple de divergence typique : multiples 280'000, DCF 380'000, patrimoniale 90'000, méthode des praticiens 210'000. L'écart entre multiples et DCF (100'000) signale probablement une hypothèse de croissance trop optimiste dans la DCF, ou au contraire des multiples historiques qui sous-estiment un potentiel réel. Le plancher patrimonial (90'000) confirme qu'une offre très basse est indéfendable.
Réconciliation : pondérer via la méthode des praticiens, documenter les hypothèses de la DCF (croissance, taux d'actualisation), ajuster vers la borne basse du couple multiples-DCF si le commerce est saisonnier ou dépendant du dirigeant. La fourchette finale de négociation s'établit alors autour de 240'000 à 300'000, plutôt qu'une valeur centrale unique à défendre à tout prix.
Ce qui fait monter ou descendre la valeur
Deux commerces du même secteur, avec le même chiffre d'affaires, peuvent se vendre à des prix très différents. Les facteurs suivants font bouger l'aiguille, parfois jusqu'à 30 % de part et d'autre de la valeur centrale. Les pourcentages d'impact précis relèvent du dossier individuel : ce tableau donne le sens et l'ordre de grandeur observés dans les dossiers romands, tels que documentés dans l'article TREX 2021 de Meier-Mazzucato.
| Facteur | Impact | Seuil ou règle |
|---|---|---|
| Rentabilité stable ou croissante sur 3 ans | Prime sur le multiple | Tendance documentée, pas une année isolée |
| EBITDA en déclin sur 2 ans | Décote significative | Baisse > 10 % non expliquée |
| Clientèle diversifiée | Multiple de référence conservé | Top 10 clients < 30 % du CA |
| Dépendance à un client clé | Décote significative | Top 1 client > 40 % du CA |
| Bail long, transférable, loyer sous le marché | Prime modérée | Durée restante > 7 ans |
| Bail court ou non transférable | Décote significative | Durée restante < 3 ans |
| Équipe autonome en place | Prime modérée | Le commerce tourne sans présence quotidienne du patron |
| Dépendance forte au dirigeant | Décote forte | Carnet d'adresses personnel, compétence non transmissible |
| Litige en cours non provisionné | Décote = risque max | Dette sociale, fiscale ou contentieuse |
| Matériel récent en valeur nette | Prime modérée | < 3 ans, aligné sur l'inventaire |
| Passif social ou TVA en retard | Décote forte | À provisionner intégralement avant négociation |
Deux lignes du tableau méritent une attention particulière. La dépendance au dirigeant est souvent le plus gros poste de décote d'un dossier romand : un commerce dont le patron est en salle ou en cuisine six jours sur sept ne vaut pas le même multiple qu'un commerce managé. Le second point critique est le bail, parce qu'une banque financera difficilement une reprise où la visibilité locative est inférieure à cinq ans.
Les dix-huit mois précédant la vente sont le moment où le cédant peut encore agir sur ces deux leviers : structurer une équipe intermédiaire, négocier un avenant de bail, formaliser les process critiques, documenter la relation clients dans un CRM. Chaque action réalisée avant la publication de l'annonce devient un argument chiffré face à l'acheteur.
Financer la reprise : ce que les banques romandes acceptent
La meilleure évaluation du monde ne vaut rien si aucune banque n'accepte de financer votre prix de vente. L'acheteur paiera ce que son banquier accepte de prêter, plus son apport personnel. Connaître les règles du jeu côté banque permet de fixer un prix réaliste dès la publication, au lieu de négocier à la baisse six mois plus tard.
L'apport personnel attendu : 25 à 40 %
Pour une reprise de PME ou de fonds de commerce, UBS et Raiffeisen demandent généralement un apport personnel de 25 à 40 % du prix total, modulé selon le secteur et le profil du repreneur. La restauration et l'hôtellerie se situent dans le haut de la fourchette, parce que la saisonnalité et la dépendance au dirigeant augmentent le risque perçu. Un commerce de services B2B avec clients récurrents descend vers la borne basse.
Le crédit d'acquisition se rembourse typiquement sur six à sept ans via les liquidités dégagées par l'exploitation. Concrètement : votre EBITDA retraité doit couvrir l'annuité de la dette avec une marge de sécurité de 20 à 50 %, sans quoi la banque refuse.
Le Cautionnement Romand : le levier souvent oublié
Le Cautionnement Romand garantit des crédits bancaires jusqu'à CHF 1'000'000 pour les PME romandes, y compris dans les projets de reprise. La Confédération couvre 65 % du risque de perte, ce qui permet à la banque d'accepter un dossier qu'elle aurait refusé sans garantie complémentaire.
Conditions d'accès : capacités professionnelles démontrées pour l'activité reprise, entreprise viable sur la base des comptes, comptabilité à jour. Les frais : 1 % du crédit cautionné en frais d'étude (minimum CHF 500, maximum CHF 2'700) et 1,25 % par an de prime de risque sur le montant garanti, selon l'État de Vaud.
Pour un repreneur aux garanties personnelles limitées, ce levier peut faire la différence entre un dossier refusé et un dossier accepté. Le cédant qui mentionne l'éligibilité au Cautionnement Romand dès la publication de son annonce élargit mécaniquement le pool d'acheteurs solvables.
Exemple chiffré : le restaurant de Jean à Nyon
Reprenons Jean, avec un EBITDA retraité de CHF 72'000 après normalisation du salaire dirigeant. Fourchette de valorisation multiples 3x à 4x : CHF 216'000 à 288'000. Le cédant retient CHF 280'000 comme prix d'annonce.
Côté repreneur, voici le dossier type :
- Apport personnel 30 % du prix : CHF 84'000
- Crédit bancaire : CHF 196'000 sur 7 ans à un taux indicatif de 3,5 %
- Cautionnement Romand couvrant 50 % du crédit : CHF 98'000 garantis, permettant à la banque d'accepter le dossier
- Annuité : environ CHF 32'000 par an, soit près de CHF 2'670 par mois
Pour valider la faisabilité, la banque regarde un ratio simple : le service de la dette doit représenter au maximum 60 à 70 % de l'EBITDA retraité. Ici, CHF 32'000 d'annuité sur CHF 72'000 d'EBITDA = 44 %. Le dossier passe.
Si Jean publiait à CHF 380'000 au lieu de 280'000, le crédit à financer monterait à CHF 266'000, l'annuité à près de CHF 43'000, et le ratio à 60 % d'EBITDA : borderline pour la banque. C'est précisément là que beaucoup de transactions échouent, malgré une évaluation en apparence défendable.
À retenir : publier un prix qui n'est pas finançable par une banque romande revient à réserver votre commerce aux rares acheteurs cash, qui négocieront de toute façon une décote. Valoriser en regardant uniquement les multiples, sans croiser avec la capacité de financement, c'est promettre un prix que le marché ne confirmera pas.
Fiscalité de la cession : l'arbitrage asset deal vs share deal
Deux cédants avec exactement le même commerce et le même prix de vente peuvent repartir avec CHF 100'000 d'écart net après impôt. La différence ne tient pas à la négociation, mais à la structure juridique choisie cinq ans avant la vente. C'est probablement la décision à plus fort impact sur votre patrimoine de retraite, et c'est aussi celle que les articles génériques évitent d'aborder.
Asset deal : la vente du fonds par un indépendant
Si vous exploitez en raison individuelle ou en société de personnes, vous vendez les actifs du fonds un par un : matériel, stocks, goodwill, bail repris. La plus-value dégagée est imposée comme un revenu professionnel ordinaire au taux marginal de votre barème fédéral, cantonal et communal, selon VZ VermögensZentrum et RSM Switzerland. Pour un cédant vaudois dont la plus-value de cession porte le revenu imposable annuel au-delà de CHF 150'000, le taux marginal combiné atteint couramment 35 à 40 %.
Ordre de grandeur : sur une plus-value de CHF 250'000, la ponction fiscale peut représenter CHF 80'000 à 100'000. La cotisation AVS sur le revenu d'activité indépendante s'ajoute à ce montant selon votre situation.
Share deal : la vente des parts d'une Sàrl ou SA détenue en privé
Si votre commerce est exploité via une Sàrl ou une SA, et que les parts sont détenues dans votre fortune privée, la vente à un acquéreur personne physique donne lieu à une plus-value privée exonérée d'impôt. Zéro impôt sur le revenu, zéro gain en capital imposable, sous réserve des trois pièges décrits plus bas.
C'est le mécanisme qui fait que la même opération économique peut coûter zéro ou 100'000 CHF selon la forme juridique de la société.
Piège n° 1 : la liquidation partielle indirecte
L'exonération saute si les cinq conditions cumulatives de la liquidation partielle indirecte (LPI) sont réunies, selon BDO :
- Vous vendez une participation détenue en privé
- L'acheteur est une personne morale, ou un indépendant qui la comptabilise en actifs commerciaux
- La participation représente au moins 20 % du capital
- Des réserves non nécessaires à l'exploitation sont distribuées dans les cinq ans qui suivent la vente
- Vous saviez que ces distributions serviraient à financer le prix d'achat
Concrètement, si l'acheteur finance une partie du prix en vidant les réserves de la société rachetée dans les cinq ans, vous devez prouver que vous n'en aviez pas connaissance. Sinon, l'administration requalifie la plus-value en revenu imposable.
Piège n° 2 : la transposition
Si vous vendez vos parts à votre propre société holding (détenue à au moins 50 %) pour un prix supérieur à la valeur nominale, la différence est imposée comme revenu, selon Weka. Ce montage classique d'optimisation patrimoniale ne s'improvise pas.
Piège n° 3 : le délai de cinq ans après transformation juridique
Si vous exploitez en raison individuelle et que vous transformez votre structure en Sàrl ou SA dans le but de bénéficier de la plus-value privée exonérée, l'administration fiscale attend cinq ans avant de reconnaître cette nouvelle forme, selon Le Temps et le vademecum transmission de la CVCI. Une transformation six mois avant la vente sera requalifiée en asset deal déguisé, avec imposition ordinaire.
La leçon pratique : si vous envisagez de céder dans les trois ans et exploitez en raison individuelle, le basculement en société n'est probablement plus une option utile. En revanche, à cinq ou six ans de la cession, c'est une conversation à avoir avec un fiscaliste.
Le rachat LPP : lisser la ponction fiscale avant la vente
Pour un cédant en asset deal, les rachats volontaires dans le 2e pilier sur les trois à cinq années précédant la cession permettent de réduire le revenu imposable de l'exercice de vente. Un rachat de CHF 60'000 déductible du revenu peut représenter CHF 20'000 d'impôt économisé selon votre taux marginal, selon l'État de Genève et GeTax.
Règle cruciale : un rachat ne peut pas être prélevé en capital avant un délai de trois ans. Un retrait plus tôt entraîne un rappel d'impôt avec suppression rétroactive de la déduction, selon la notice PKS-CPS. Planifier les rachats trois à cinq ans avant la vente, puis laisser le capital en rente ou en retrait à l'âge légal, est la séquence propre.
TVA : la neutralité sous condition
La cession d'un ensemble d'actifs formant une unité économique bénéficie de la procédure de déclaration prévue à l'article 38 de la LTVA, selon l'Actu-TVA de Fiduciaire Suisse. Concrètement : l'opération est déclarée à l'AFC via le formulaire n° 764, aucune TVA n'est facturée sur le prix, et l'acquéreur récupère le régime TVA du cédant. La procédure est obligatoire au-dessus d'un seuil de TVA calculée de CHF 10'000.
Oublier cette déclaration expose l'opération à une reprise TVA de 8,1 % sur le prix de vente, parfois plusieurs années après. La formalité est gratuite et se règle en une demi-heure avec le fiduciaire. Il n'y a aucune raison de la manquer.
Le cas de Jean, traduit en chiffres
Jean exploite son restaurant en raison individuelle depuis 22 ans. Si rien ne change, la vente du fonds à CHF 280'000 avec une valeur comptable de CHF 30'000 dégage une plus-value imposable de CHF 250'000, soumise à l'impôt sur le revenu plus AVS indépendant. Facture fiscale estimée : CHF 75'000 à 95'000 selon sa situation familiale et son niveau de revenu ordinaire.
Si Jean avait transformé sa raison individuelle en Sàrl en 2021 (cinq ans avant la vente prévue en 2026), la vente des parts à un acheteur personne physique serait exonérée d'impôt sur la plus-value, sous réserve des trois pièges ci-dessus. Gain net : le même montant de CHF 75'000 à 95'000. La décision d'il y a cinq ans vaut plus que la meilleure négociation de prix.
À ce stade, le bon réflexe est un appel à un fiscaliste qui modélise les deux scénarios avec vos chiffres réels, pas un article de blog. Mais connaître ces règles vous permet d'arriver à ce rendez-vous avec les bonnes questions.
Quand faire appel à un expert, et à qui
Trois profils d'experts peuvent intervenir sur une évaluation en Suisse romande. Leurs compétences, leurs biais et leurs tarifs diffèrent. Choisir le bon profil pour votre dossier, c'est éviter de payer cher un livrable qui ne tient pas en négociation.
| Profil | Indépendance | Tarif indicatif | Pertinence |
|---|---|---|---|
| Fiduciaire généraliste | Moyenne (souvent votre fiduciaire habituel) | CHF 80 à 250 de l'heure, ou forfait CHF 500 à 1'500 | Commerces sous CHF 500'000 de valeur, dossiers simples |
| Expert fiduciaire diplômé (TREX) ou expert-comptable certifié ExpertSuisse | Forte | CHF 150 à 300 de l'heure, mandat type CHF 3'000 à 8'000 | Dossiers complexes, plus de CHF 500'000 de valeur, holdings, immobilier intégré |
| Courtier en remise de commerce | Faible (commission à la vente) | Évaluation gratuite, commission 5 à 8 % du prix de vente | Quand vous cherchez aussi l'acheteur via leur réseau, attention au biais d'optimisme sur la valeur |
Les tarifs sont cohérents avec les fourchettes publiées par Finwise et les membres de Treuhand Suisse. Pour un dossier type à CHF 300'000 de valeur estimée, compter environ 20 à 40 heures de travail pour un rapport complet.
Piège classique : valeur de convenance vs. valeur de marché
Un bon expert calcule deux valeurs distinctes selon votre finalité. La valeur de convenance sert aux transmissions familiales et aux calculs fiscaux (donations, droits de succession) : elle est généralement prudente, orientée plancher patrimonial. La valeur de marché sert à fixer un prix de vente à un tiers : elle reflète le maximum qu'un acheteur averti accepterait de payer dans les conditions du marché.
Ces deux valeurs peuvent diverger de 30 à 50 %. Un cédant qui confond les deux, ou un fiduciaire qui n'alerte pas sur la distinction, part en négociation avec le mauvais chiffre. Posez explicitement la question lors de la lettre de mission.
La lettre de mission : les cinq éléments à exiger
- Objectif : valeur de marché en vue d'une cession à un tiers, valeur de convenance pour transmission familiale, ou les deux.
- Périmètre : fonds de commerce seul, actions de la société, immobilier intégré ou non.
- Méthodes utilisées : multiples, DCF, patrimoniale, méthode des praticiens. Exiger au moins trois méthodes croisées.
- Livrable : rapport écrit avec explication des hypothèses, fourchette de valeur argumentée, et non un chiffre unique.
- Confidentialité et indépendance : NDA réciproque, absence de commission future sur une vente éventuelle.
Pour les commerces dont la valeur estimée dépasse CHF 300'000, un rapport écrit d'un expert certifié protège la négociation : il sert de référence objective que ni le vendeur ni l'acheteur ne peut balayer d'un revers de main.
À retenir : Une évaluation gratuite ou réalisée en 10 minutes donne un ordre de grandeur, pas une valeur négociable. Pour une transmission sérieuse, la précision vaut le coût d'un expert.
Check-list : les 12 à 18 mois avant de publier votre annonce
Une évaluation bien conduite produit une fourchette de valeur. Ce que vous faites entre cette évaluation et la publication de l'annonce détermine si vous vendez à la borne basse ou à la borne haute. Voici la séquence optimale, pensée pour un cédant qui vise une transmission sérieuse dans 12 à 18 mois.
- Mois -18 à -12 : Normaliser votre rémunération. Si vous vous êtes sous-payé pour optimiser les charges sociales, montez votre salaire au niveau du marché pendant au moins trois exercices. Cela rend le retraitement à la vente plus facile à défendre et stabilise l'EBITDA affiché.
- Mois -18 à -6 : Réduire la dépendance au dirigeant. Former un second, déléguer les achats stratégiques, formaliser les procédures, documenter le fichier clients dans un CRM. Chaque action réduit la décote de dépendance.
- Mois -12 à -6 : Sécuriser le bail. Négocier un avenant de prolongation ou une clause de transférabilité explicite avec le bailleur, en s'appuyant sur l'art. 263 CO.
- Mois -12 à -6 : Lisser les résultats. Éviter les opérations exceptionnelles qui gonflent ou réduisent artificiellement l'EBITDA de l'exercice précédant la vente.
- Mois -36 à -6 : Activer les rachats LPP. Planifier les rachats volontaires dans le 2e pilier trois à cinq ans avant la vente, en respectant le délai de blocage de trois ans pour préserver la déduction fiscale.
- Mois -12 à -6 : Auditer les litiges pendants et provisionner. Tout contentieux social, fiscal ou commercial non provisionné ressortira dans la due diligence.
- Mois -6 : Commander l'évaluation professionnelle. Avec les comptes normalisés sur 3 ans, le bail sécurisé, la dépendance réduite, vous êtes en position pour obtenir la fourchette haute défendable.
- Mois -3 : Préparer la lettre d'engagement et la data room. Documents financiers, contrats, inventaire, autorisations, avis juridiques, prêts à présenter à un acheteur sérieux.
- Mois 0 : Publier l'annonce à un prix cohérent avec la capacité de financement bancaire (voir section Financement), pas uniquement aligné sur le multiple théorique.
Une fourchette de valeur défendable est votre outil de négociation face à un acheteur sceptique, votre argument face à une banque qui finance la reprise, et votre repère pour calibrer vos attentes. La précision vaut le coût d'un expert, surtout quand elle vous fait gagner CHF 50'000 à 100'000 sur le prix final.
Si vous envisagez de céder votre commerce en Suisse romande, une évaluation préalable réduit le temps entre la publication et le premier contact sérieux, et augmente la probabilité d'une transaction à votre prix d'annonce plutôt qu'à une borne basse négociée.
Questions fréquentes
Quelle méthode est la plus utilisée pour évaluer un fonds de commerce en Suisse ?
En Suisse romande, la méthode des multiples de résultat (EBITDA ou EBIT) est la plus répandue pour les PME et commerces. Elle consiste à multiplier le résultat opérationnel retraité par un coefficient sectoriel observé sur le marché local. Les experts la combinent généralement avec une approche DCF et un plancher patrimonial pour obtenir une fourchette de valeur complète.
Existe-t-il une méthode d'évaluation obligatoire en Suisse ?
Non. La Suisse n'impose aucune méthode unique pour évaluer un fonds de commerce ou une PME. Une recommandation professionnelle existe depuis avril 2008 (publiée par TREX), mais elle reste indicative. Les experts sont libres de combiner les approches selon le profil de l'entreprise évaluée.
Comment calculer l'EBITDA retraité d'un commerce ?
L'EBITDA retraité s'obtient en partant du résultat brut d'exploitation, puis en neutralisant les éléments non récurrents (ventes d'actifs, charges exceptionnelles) et en remplaçant la rémunération réelle du dirigeant par une rémunération de marché pour le poste. On calcule ensuite une moyenne pondérée sur 3 ans, en accordant plus de poids à l'exercice le plus récent.
Combien coûte une évaluation professionnelle d'un commerce en Suisse ?
Pour un commerce dont le chiffre d'affaires est inférieur à 1 million de CHF, une évaluation professionnelle réalisée par un expert spécialisé peut démarrer à partir de 750 CHF (selon les tarifs pratiqués par des acteurs comme Xval). Le coût augmente avec la complexité de la structure. Pour une transmission à 6 chiffres, cet investissement est généralement justifié par la précision du résultat obtenu.
Quels documents faut-il rassembler avant d'évaluer son fonds de commerce ?
Les documents essentiels sont les trois derniers comptes annuels complets (bilan et compte de résultat), les déclarations fiscales correspondantes, les relevés de TVA récents, le bail commercial et ses avenants, la liste des actifs (stocks, matériel, aménagements), et si possible un plan d'affaires ou budget prévisionnel. Ces éléments forment la base de toute évaluation sérieuse.
Quel apport personnel faut-il pour financer la reprise d'un fonds de commerce en Suisse ?
Les banques romandes (UBS, Raiffeisen, BCV) demandent généralement un apport personnel de 25 à 40 % du prix total de la reprise, modulé selon le secteur et le profil. La restauration et l'hôtellerie se situent dans le haut de la fourchette. Le crédit se rembourse typiquement sur 6 à 7 ans, avec un service de la dette qui ne doit pas dépasser 60 à 70 % de l'EBITDA retraité. Le Cautionnement Romand peut garantir jusqu'à CHF 1'000'000 de crédit pour renforcer un dossier.
Quelle est la différence fiscale entre vendre un fonds de commerce et vendre les parts d'une Sàrl en Suisse ?
La vente du fonds par un indépendant (asset deal) génère une plus-value imposée comme revenu professionnel ordinaire, au taux marginal combiné qui atteint couramment 35 à 40 % pour un cédant romand. La vente des parts d'une Sàrl ou SA détenue en privé (share deal) à un acquéreur personne physique bénéficie de la plus-value privée exonérée, sous réserve des trois pièges (liquidation partielle indirecte, transposition, délai de 5 ans après transformation juridique). L'écart peut atteindre CHF 100'000 pour une vente à CHF 300'000.
Articles similaires
Due diligence PME : la checklist complète avant de signer
La checklist complète pour conduire une due diligence sur une PME suisse : financier, juridique, RH, opérationnel. Méthode étape par étape.
Financer la reprise d'une PME : 7 solutions concrètes en Suisse
Crédit bancaire, crédit-vendeur, cautionnement public, leasing : 7 solutions concrètes pour financer la reprise d'une PME en Suisse.
Commerces à vendre en Suisse romande : panorama 2026
État des lieux du marché des commerces à vendre en Suisse romande en 2026 : prix, secteurs porteurs, points juridiques clés et aides cantonales.