Financer la reprise d'une PME : 7 solutions concrètes en Suisse
Vous avez trouvé la PME qui vous correspond. Le secteur vous plaît, les chiffres tiennent la route, le cédant est prêt à passer la main. Et maintenant ? La vraie question commence : comment financer cette reprise sans hypothéquer votre avenir financier personnel ?
En Suisse, le contexte est porteur. Le SECO estime que près de deux tiers des PME suisses feront face à un changement de génération dans les cinq à dix prochaines années, et seules 42 % des transmissions se font désormais en famille. Le reste passe par des repreneurs externes ou des MBO (rachat par les cadres internes). Côté financement, la mauvaise nouvelle : aucune banque ne couvre 100 % du prix. La bonne : il existe sept leviers qui se combinent pour boucler un montage solide.
1. L'apport personnel : le socle sans lequel rien ne tient
Aucune banque en Suisse ne finance une reprise à 100 %. L'apport personnel est le signal que vous envoyez au marché : vous croyez dans ce projet au point d'y mettre votre propre argent.
Les établissements financiers demandent généralement entre 20 % et 50 % du prix de reprise en fonds propres (estimation Actoria Suisse, fourchette confirmée par les conseillers UBS et les banques cantonales pour les dossiers PME). Sur un prix de 1.2 million de francs, comptez donc 240'000 à 600'000 CHF d'apport selon le secteur et le risque. Plus l'apport est élevé, plus la marge bancaire baisse et plus la durée du crédit peut s'étirer.
D'où viennent ces fonds propres ?
Les sources sont plus larges qu'on ne le croit souvent :
- L'épargne personnelle et les avoirs sur compte privé, première source mobilisée
- Le 3e pilier (pilier 3a), retirable au moment du passage à l'activité indépendante
- Le 2e pilier : retrait anticipé possible uniquement si vous lancez une raison individuelle ou une SNC, pas une Sàrl ou une SA. Vous avez 12 mois pour déposer la demande après affiliation AVS comme indépendant, accord du conjoint requis
- Les prêts familiaux, souvent sous-estimés et pourtant courants dans les montages de reprise
- Les business angels, investisseurs privés qui entrent au capital en échange d'une participation
Piège classique sur le 2e pilier : si vous avez fait un rachat volontaire LPP dans les trois dernières années, la caisse refusera le versement anticipé (règle anti-abus). Et même hors de ce délai, vider sa prévoyance pour financer une acquisition reste un pari. En cas d'échec, vous perdez l'entreprise et une partie de votre retraite. À discuter avec un conseiller prévoyance avant toute signature.
2. Le crédit bancaire de reprise : le moteur principal
C'est le financement central de la quasi-totalité des reprises en Suisse. Le crédit de reprise couvre typiquement 50 % à 70 % du prix de vente, sur une durée de 7 à 15 ans selon l'amortissement souhaité et la capacité de remboursement de la cible.
Côté taux : depuis 2025, le contexte est redevenu favorable. Le SARON oscille autour de 0 % et la BNS ne devrait pas relever son taux directeur tant que l'inflation reste contenue. Sur un crédit reprise, comptez un taux global compris entre 2 % et 4 % (SARON ou taux fixe + marge bancaire de 1.5 % à 3 % selon le profil de risque et la qualité des garanties). Cette marge reprise est mécaniquement plus élevée que sur une hypothèque immobilière classique : la banque n'a pas un bien physique en sûreté principale, mais une exploitation à risque opérationnel.
Mais la banque ne finance pas un projet. Elle finance une entreprise qui a prouvé qu'elle génère de la valeur.
Ce que la banque examine réellement
| Critère | Ce que la banque veut voir |
|---|---|
| Chiffre d'affaires | Stabilité sur 3 à 5 ans, sans dépendance excessive à un seul client |
| Cash-flow | Capacité à rembourser le crédit sans mettre l'exploitation en danger (ratio cash-flow / annuité > 1.2 attendu) |
| Garanties | Nantissement des parts, immobilier, cautions personnelles, cautionnement public en complément |
| Profil du repreneur | Expérience dans le secteur, compétences de gestion, solidité du projet |
| Prévisions financières | Business plan post-reprise crédible et chiffré sur 3 ans |
Les grandes banques suisses, comme le détaille UBS dans sa section dédiée aux acquisitions d'entreprises, analysent en priorité la rentabilité historique et la capacité d'autofinancement de la cible. À l'usage, UBS applique des critères plus restrictifs que les banques cantonales (BCV, BCGE, BCN, ZKB), historiquement plus présentes sur les petits dossiers de reprise locale.
3. Le crédit-vendeur : quand le cédant devient partenaire
Le crédit-vendeur est souvent la pièce manquante qui permet de boucler un montage que la banque ne peut pas financer seule. Son principe est simple : le cédant accepte de recevoir 10 % à 30 % du prix de vente de manière différée, sur 2 à 5 ans, généralement à un taux comparable au crédit bancaire (SARON ou taux fixe convenu, autour de 2 % à 4 %).
Pourquoi un vendeur accepterait-il ça ? Parce que son intérêt est que vous réussissiez. Un repreneur en difficulté financière dès le premier jour, c'est une transaction qui peut se retourner contre lui. Le crédit-vendeur aligne les intérêts des deux parties et signale aux banques que le cédant croit dans la pérennité de l'affaire.
L'earn-out fonctionne sur le même principe mais lie le paiement différé aux performances futures. Exemple concret : 800'000 CHF payés à la signature, plus 200'000 CHF conditionnés à l'atteinte d'un EBITDA cumulé de 600'000 CHF sur les trois premiers exercices. Si l'objectif n'est pas atteint, l'earn-out est réduit proportionnellement. C'est un mécanisme qui rassure l'acheteur sur la valeur réelle du fonds et le vendeur sur la pérennité de son œuvre.
Attention au piège fiscal côté cédant, la liquidation partielle indirecte (LPI) : si le repreneur finance son rachat d'actions en distribuant rapidement les réserves accumulées de la société rachetée (dans les 5 ans, à hauteur de plus de 50 % des bénéfices retenus), le Tribunal fédéral peut requalifier le gain en revenu imposable pour le vendeur, supprimant l'exonération de l'art. 16 al. 3 LIFD. Le vendeur exige souvent une clause de non-LPI dans le contrat. À anticiper dès la lettre d'intention.
Si vous êtes du côté cédant, notre guide sur la vente d'un commerce en Suisse détaille les étapes clés de la cession, et celui sur la transmission d'entreprise aborde les structures juridiques.
4. Les garanties publiques : le filet de sécurité sous-utilisé
Combien de repreneurs passent à côté de financements publics simplement parce qu'ils ne les connaissent pas ? Le SECO estime que près de 75'000 entreprises suisses seraient confrontées à un enjeu de succession dans la décennie (chiffre à relativiser, mais représentatif de l'ampleur), et plusieurs cantons ont musclé leur dispositif d'accompagnement pour y répondre.
Le réseau de cautionnement, par région
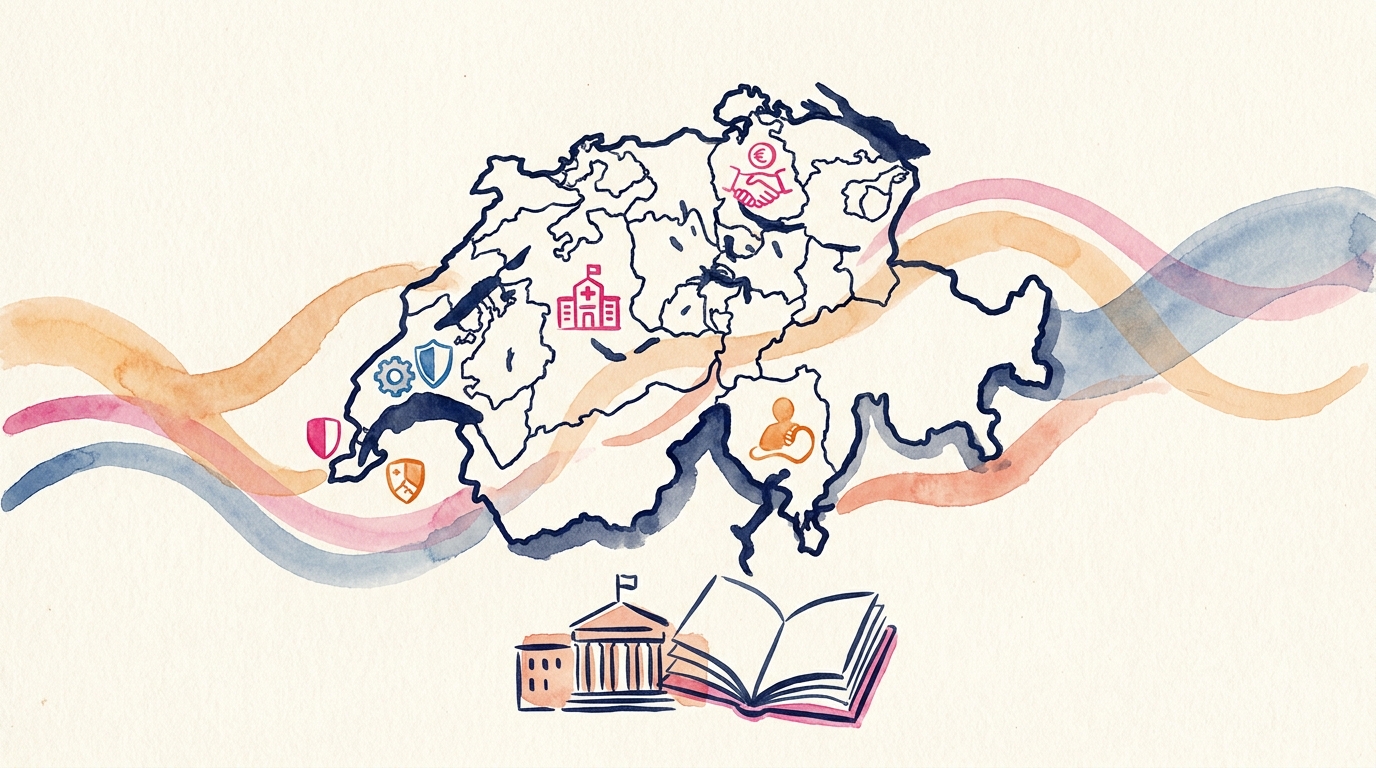
Trois coopératives reconnues par la Confédération couvrent l'ensemble du territoire :
- Cautionnement Romand (GE, VD, FR, NE, JU, VS) : garantit jusqu'à 1 million de francs de crédits d'investissement ou d'exploitation pour la création, la reprise ou le développement de PME. Le plafond fédéral est passé de 500'000 à 1 million en 2022, ce qui a changé la donne pour les reprises de taille moyenne.
- BG Mitte (BE, SO, BS, BL, AG Fricktal, LU, NW, OW) : plafond 500'000 CHF, focalisée sur les microentreprises et PME du Plateau alémanique.
- BGOST (ZH, SG, AR, AI, TG, GL, GR, SH) : jusqu'à 1 million de francs, mêmes critères de fond que Cautionnement Romand.
Le Cautionnement Romand ne remplace pas l'apport personnel, il le complète. Le mécanisme : la coopérative se porte caution auprès de la banque, ce qui permet à celle-ci d'accepter un dossier qu'elle aurait refusé sans cette couverture. Le coût pour le repreneur est une commission annuelle (1 à 1.5 % du montant cautionné) qui s'ajoute au taux du crédit.
Les dispositifs cantonaux romands
À Genève, la Fondation d'Aide aux Entreprises (FAE) joue un rôle structurant. Elle relaie le Cautionnement Romand jusqu'à 1 million et peut intervenir, via une prise de participation dans les fonds propres, jusqu'à 4 millions de francs (toutes aides confondues, plafonnée à 45 % des sommes investies). Près d'un tiers de ses cautionnements concernent des reprises. La FAE propose également une avance de trésorerie de 250'000 CHF maximum sur 1 an renouvelable, utile pour passer le cap des premiers mois post-acquisition. Fondetec, du côté de la Ville de Genève, complète le dispositif pour les TPE.
Vaud, Fribourg, Neuchâtel et le Valais disposent de structures similaires via leurs services de la promotion économique ou leurs banques cantonales. La page du SECO consacrée à la succession des PME recense les programmes fédéraux et fournit des points d'entrée par canton.
5. Leasing et factoring : préserver la trésorerie après la reprise
Une erreur classique des repreneurs : consacrer toute leur capacité de financement au prix d'acquisition, puis se retrouver à court de liquidités pour faire tourner l'entreprise les premiers mois.
Le leasing résout une partie du problème. Plutôt que d'acheter les équipements et machines avec votre trésorerie, vous les louez sur 3 à 7 ans. La charge est mensuelle, prévisible, et préserve votre capital pour l'exploitation.
Le factoring joue sur un autre registre : il vous permet de céder vos créances clients à un établissement financier et d'encaisser immédiatement, sans attendre les délais de paiement à 30 ou 60 jours. Dans une PME qui vient de changer de mains, ce raccourcissement du cycle de trésorerie peut faire une vraie différence sur les 6 premiers mois.
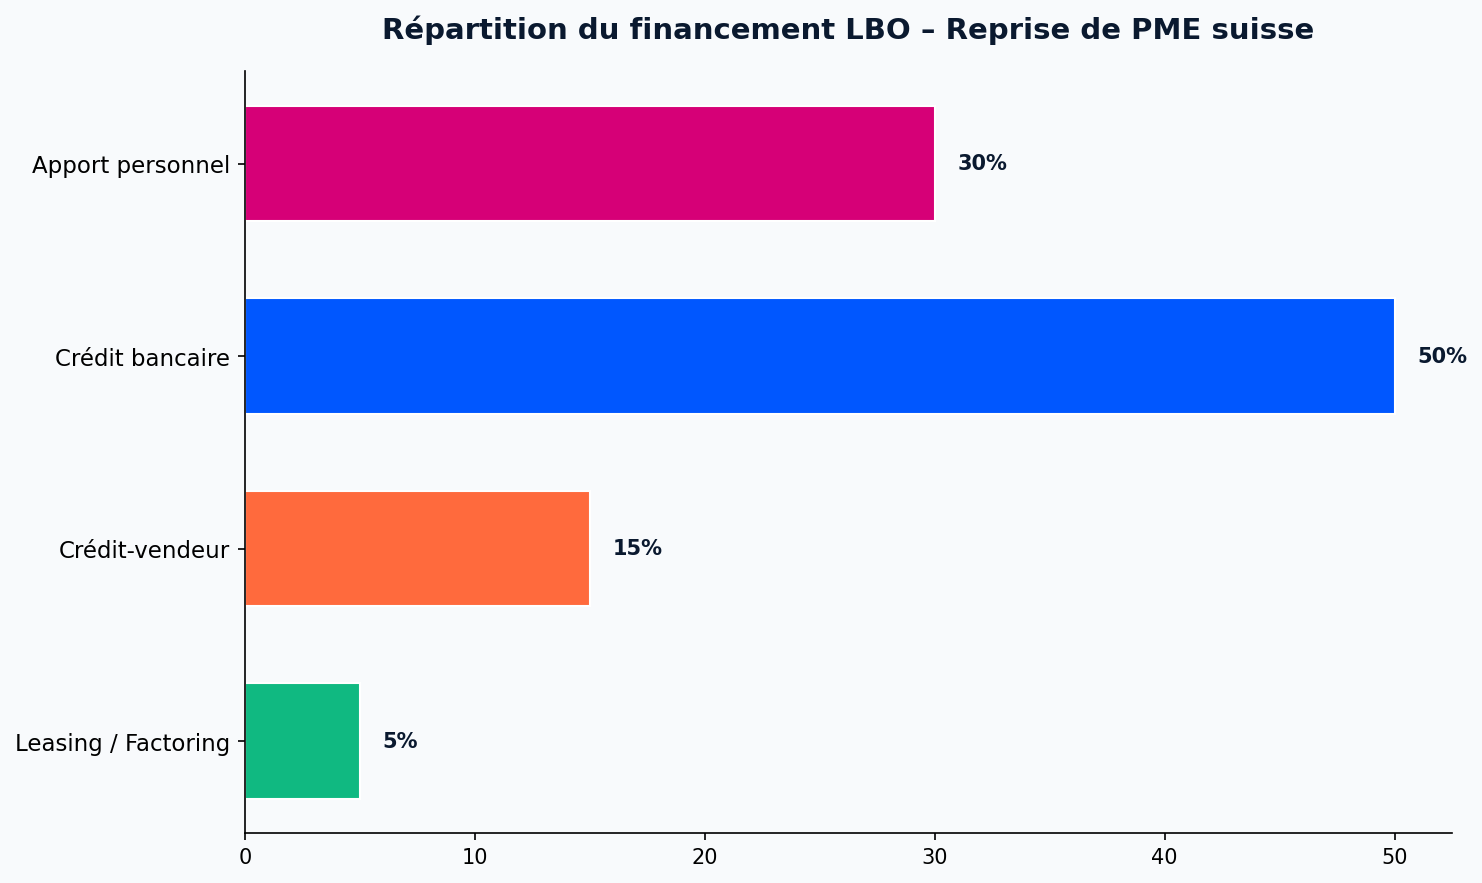
Combinés à un crédit de reprise et à un crédit-vendeur, ces deux outils forment ce qu'on appelle un montage LBO (Leveraged Buy-Out) : différentes sources de financement qui se répartissent le risque plutôt que de le concentrer sur un seul créancier.
6. Equity et crowdfunding : des apports complémentaires de fonds propres
Quand l'apport personnel ne suffit pas et que la banque exige davantage de fonds propres, deux pistes méritent d'être explorées.
Les business angels sont des investisseurs privés qui apportent des capitaux en échange d'une participation minoritaire. En Suisse, des réseaux structurés comme la SECA (Swiss Private Equity & Corporate Finance Association) ou Business Angels Switzerland mettent en relation cédants, repreneurs et investisseurs. Leur valeur ne se limite pas à l'argent : ils apportent souvent un réseau et une expérience sectorielle qui peuvent accélérer le développement post-reprise.
Côté plateformes en ligne, deux acteurs suisses sont particulièrement pertinents pour la reprise :
- Investiere connecte les PME et startups suisses à un pool d'environ 1'000 investisseurs qualifiés (ticket d'entrée 10'000 CHF minimum). Pertinent pour les reprises à fort potentiel de croissance ou les MBI (Management Buy-In) structurés en société de capitaux.
- Swisspeers propose du financement participatif en dette pour PME (prêts de 50'000 CHF à plusieurs millions, durée 1 à 3 ans, rendements typiques 4 à 6 %). Utile en complément d'un crédit bancaire principal ou comme financement-relais avant déblocage des fonds bancaires.
Ces solutions diluent votre participation (côté equity) ou alourdissent vos charges financières (côté dette). Elles s'évaluent donc avec soin : entrer avec des investisseurs au capital, c'est partager les décisions, pas seulement les bénéfices.
7. La structure juridique et fiscale : le choix qui change tout
Racheter les actions ou parts sociales d'une société (reprise du capital) ou racheter ses actifs (machines, stocks, clientèle) : les deux approches ont des conséquences radicalement différentes sur le plan fiscal et juridique.
Côté cédant, la cession d'actions détenues à titre privé est en principe exonérée d'impôt sur les gains en capital en Suisse (art. 16 al. 3 LIFD), ce qui explique la préférence quasi systématique des vendeurs pour ce schéma. Côté repreneur, le rachat d'actifs permet à l'inverse d'amortir fiscalement la valeur d'acquisition et de laisser les passifs cachés (litiges, redressements potentiels) au cédant. Cette tension structure une grande partie des négociations.
Le sujet dépasse largement le cadre de cet article. Pour le détail des structures (Sàrl, SA, raison individuelle), des conséquences AVS, TVA, droit du travail, et des pièges comme la liquidation partielle indirecte (LPI), consultez notre guide complet sur la transmission d'entreprise en Suisse. Une règle reste valable dans tous les cas : cette décision se prend avec un conseiller fiscal spécialisé avant la signature. Revenir dessus après coûte beaucoup plus cher que d'y consacrer deux séances en amont.
Cas pratique : reprise d'un restaurant vaudois à 1.2 million
Pour visualiser comment ces solutions s'imbriquent, prenons un cas concret. Repreneur de 45 ans, ancien cadre, vise un restaurant indépendant lausannois valorisé à 1'200'000 CHF (incluant 800'000 CHF de fonds de commerce et 400'000 CHF d'équipements et stocks). EBITDA cible 220'000 CHF/an, cédant qui souhaite passer la main sous 6 mois.
Montage type validé par une banque cantonale et le Cautionnement Romand :
| Source | Montant | Part | Conditions |
|---|---|---|---|
| Apport personnel (épargne + 3e pilier) | 280'000 CHF | 23 % | Cash disponible à la signature |
| Crédit bancaire (BCV ou équivalent) | 650'000 CHF | 54 % | 10 ans, taux fixe ~3 %, cautionnement Romand sur 50 % |
| Crédit-vendeur + earn-out | 200'000 CHF | 17 % | 4 ans, taux 2.5 %, dont 50'000 indexés EBITDA |
| Leasing équipements cuisine | 70'000 CHF | 6 % | 5 ans, mensualités intégrées au compte d'exploitation |
| Total | 1'200'000 CHF | 100 % |
Le repreneur conserve 40'000 CHF de cash sur les 320'000 CHF d'épargne initiale pour absorber le besoin en fonds de roulement des trois premiers mois. Cash-flow disponible après service de la dette : environ 130'000 CHF/an, suffisant pour rémunérer le repreneur et financer la croissance.
Construire un dossier qui convainc
Toutes ces solutions ne valent rien sans un dossier solide. La banque, l'organisme de cautionnement, le cédant, les investisseurs : chacun veut comprendre où va l'argent et comment il revient.
Un dossier de financement crédible contient au minimum :
- Un business plan post-reprise avec une analyse du marché et un projet de développement concret
- Des prévisions financières sur 3 ans (compte de résultat, bilan, trésorerie) avec des hypothèses justifiables
- Les 3 derniers bilans et comptes de résultat de la société cible
- Un CV du repreneur qui met en valeur son expérience et sa compréhension du secteur
La due diligence, financière et juridique, est non négociable. C'est elle qui révèle les passifs cachés, les litiges en cours, les contrats fragiles. Elle chiffre aussi précisément ce que vous reprenez. Sans due diligence sérieuse, vous financez une approximation. Pour cadrer la valeur de l'affaire avant de monter le financement, notre article sur l'évaluation d'un fonds de commerce en Suisse détaille les méthodes (multiples d'EBITDA, DCF, valeur d'actif net) utilisées par les fiduciaires.
PME-Market met en relation les repreneurs avec un réseau de partenaires experts (fiduciaires et conseillers en financement) pour accompagner cette phase de structuration. Si vous êtes en recherche active, consultez les commerces à vendre en Suisse romande ou notre guide complet pour acheter un commerce en Suisse.
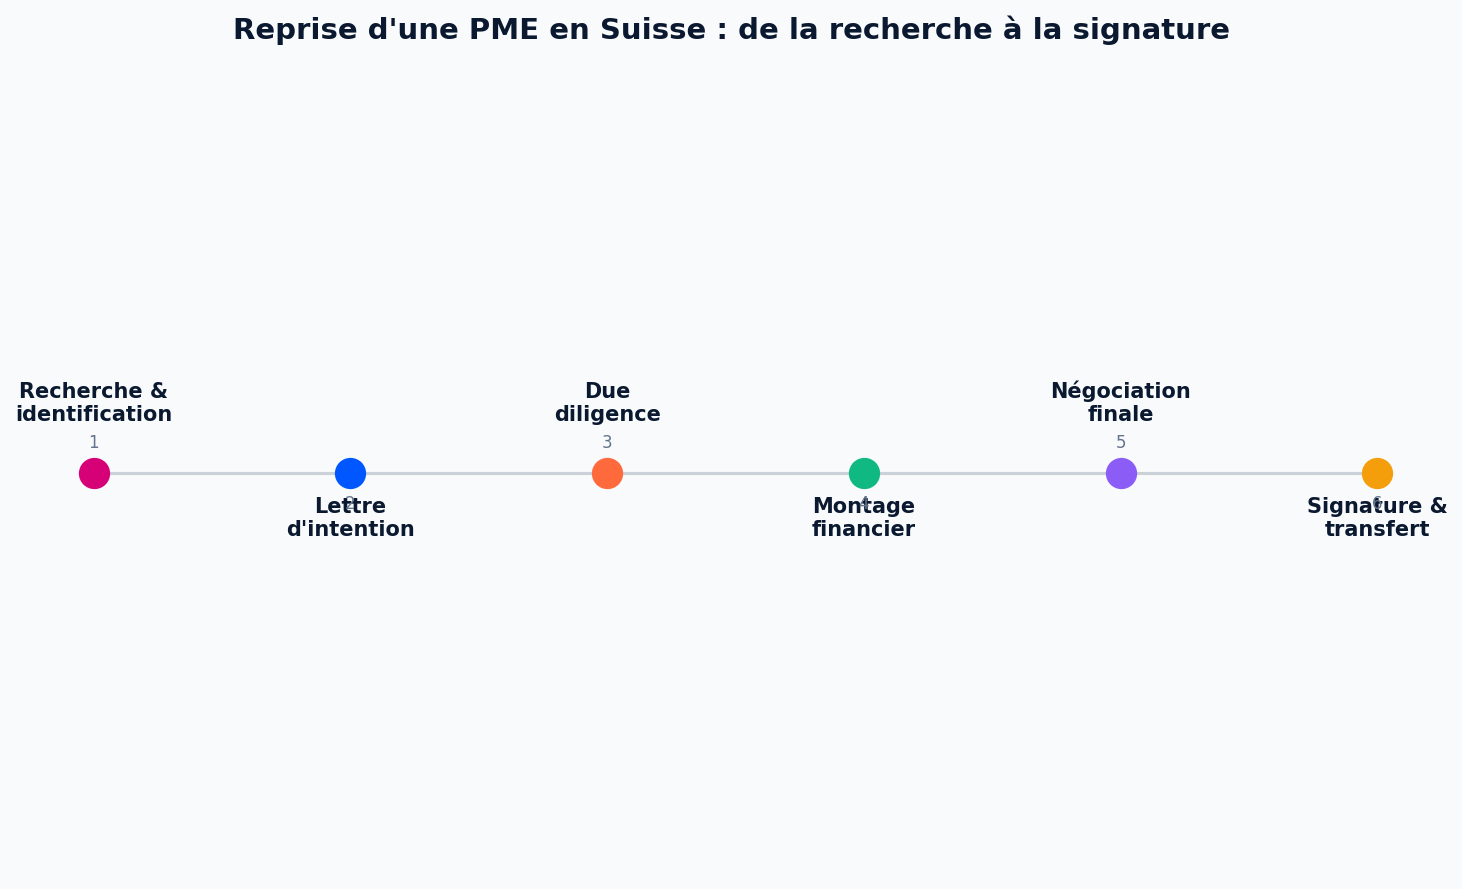
Calendrier à anticiper : entre la décision de reprendre, la due diligence, la négociation et la mise en place du financement, comptez 6 à 12 mois pour une transaction bien préparée. Les reprises précipitées sont celles qui laissent le plus de mauvaises surprises.
Questions fréquentes
Quel apport personnel faut-il pour reprendre une PME en Suisse ?
Les banques et partenaires financiers exigent généralement un apport personnel compris entre 20 % et 50 % du prix de reprise. Ce pourcentage varie selon le secteur, la taille de la transaction et la solidité du dossier présenté. Plus l'apport est élevé, meilleures sont les conditions de crédit obtenues.
Qu'est-ce qu'un crédit-vendeur et comment fonctionne-t-il ?
Le crédit-vendeur est un mécanisme par lequel le cédant accepte de recevoir 10 % à 30 % du prix de vente de manière différée, généralement sur 2 à 5 ans à un taux comparable au crédit bancaire. Il réduit le besoin de financement bancaire, aligne les intérêts du vendeur et de l'acheteur, et peut être couplé à un earn-out (complément de prix lié aux performances futures de l'entreprise).
Existe-t-il des aides publiques pour financer une reprise de PME en Suisse ?
Oui. Trois coopératives reconnues par la Confédération couvrent le territoire : le Cautionnement Romand (jusqu'à CHF 1 million, GE/VD/FR/NE/JU/VS), BG Mitte (CHF 500 000, BE/SO/BS/BL/AG/LU/NW/OW) et BGOST (CHF 1 million, ZH/SG/AR/AI/TG/GL/GR/SH). À Genève, la FAE complète le dispositif avec des prises de participation jusqu'à CHF 4 millions et une avance trésorerie de CHF 250 000.
Vaut-il mieux racheter les actions d'une PME ou ses actifs ?
Les deux approches ont des conséquences différentes. Le rachat d'actions est plus simple opérationnellement mais expose le repreneur au passif complet de la société, y compris les dettes et litiges non identifiés. Le rachat d'actifs permet de sélectionner ce que l'on reprend et d'amortir fiscalement la valeur acquise, mais est plus complexe à structurer. Le cédant préfère généralement le rachat d'actions car il bénéficie de l'exonération de l'impôt sur le gain en capital privé (art. 16 al. 3 LIFD), sauf en cas de liquidation partielle indirecte.
Combien de temps faut-il prévoir pour finaliser le financement d'une reprise de PME en Suisse ?
Entre la recherche de l'entreprise cible, la due diligence, la négociation et la mise en place du financement, il faut généralement compter 6 à 12 mois pour une transaction bien préparée. Les reprises précipitées sont les plus risquées, car elles laissent peu de temps pour identifier les passifs cachés ou structurer un montage financier solide.
Quel taux d'intérêt pour un crédit de reprise de PME en Suisse en 2026 ?
En 2026, le contexte est favorable au repreneur. Avec un SARON proche de 0 % et une politique de la BNS stable, comptez un taux global compris entre 2 % et 4 % sur un crédit reprise (SARON ou taux fixe + marge bancaire de 1.5 % à 3 % selon le profil de risque). La marge est plus élevée que sur une hypothèque immobilière car la banque finance une exploitation, pas un bien physique. Les banques cantonales (BCV, BCGE, BCN, ZKB) sont souvent plus flexibles que UBS sur les petits dossiers de reprise.
Peut-on retirer son 2e pilier pour financer une reprise de PME ?
Oui, mais uniquement si vous lancez une raison individuelle ou une société en nom collectif (SNC), pas une Sàrl ou une SA. Vous devez déposer la demande dans les 12 mois suivant votre affiliation AVS comme indépendant, avec l'accord écrit de votre conjoint. Si vous avez fait un rachat LPP volontaire dans les 3 ans précédents, la caisse refusera le versement anticipé (règle anti-abus). Vider sa prévoyance pour financer une acquisition reste un pari à discuter avec un conseiller prévoyance.
Articles similaires
Commerces à vendre en Suisse romande : panorama 2026
État des lieux du marché des commerces à vendre en Suisse romande en 2026 : prix, secteurs porteurs, points juridiques clés et aides cantonales.
Vendre son commerce sans courtier : est-ce possible ?
Vendre son commerce sans courtier est légalement possible en Suisse et peut faire économiser 10 à 15 % du prix de vente. Voici comment faire.