Vous avez trouvé la PME que vous voulez racheter. Le prix vous convient, le vendeur est motivé, votre banquier a dit oui. Reste une étape que beaucoup d'acheteurs sous-estiment : la due diligence. C'est ici que les belles promesses se vérifient... ou s'effondrent.
Ce guide vous donne la méthode concrète, étape par étape, pour conduire une due diligence sérieuse sur une PME suisse, que vous soyez acheteur ou cédant.
Qu'est-ce que la due diligence et pourquoi elle est non négociable ?
La due diligence est un examen approfondi de l'entreprise avant sa reprise. Le SECO la définit comme une analyse détaillée précédant l'évaluation et la signature, visant à cerner le potentiel de rendement ainsi que les aspects juridiques et fiscaux de la cible (selon le portail PME du SECO).
Son objectif est précis : rassembler un maximum d'informations sur les opportunités et les risques pour faciliter trois décisions concrètes.
- Valider, corriger ou rejeter le prix demandé
- Décider d'acheter ou de renoncer
- Formuler les garanties et clauses du contrat de vente
La due diligence s'applique à tout rachat de PME, bien sûr, mais aussi à une entrée d'investisseur, une fusion, ou un management buy-out. Les PME représentent 99,7 % des entreprises suisses et concentrent deux tiers des emplois du pays (selon l'OFS, statistique structurelle des entreprises STATENT). Chaque année, des milliers de transmissions se jouent sur la qualité de cet examen.
À retenir : La due diligence n'est pas une formalité administrative. C'est le moment où vous découvrez ce que les comptes ne disent pas spontanément. Passez-la, et vous signez en connaissance de cause. Sautez-la, et vous achetez un risque inconnu.
Quand lancer la due diligence et comment la planifier ?
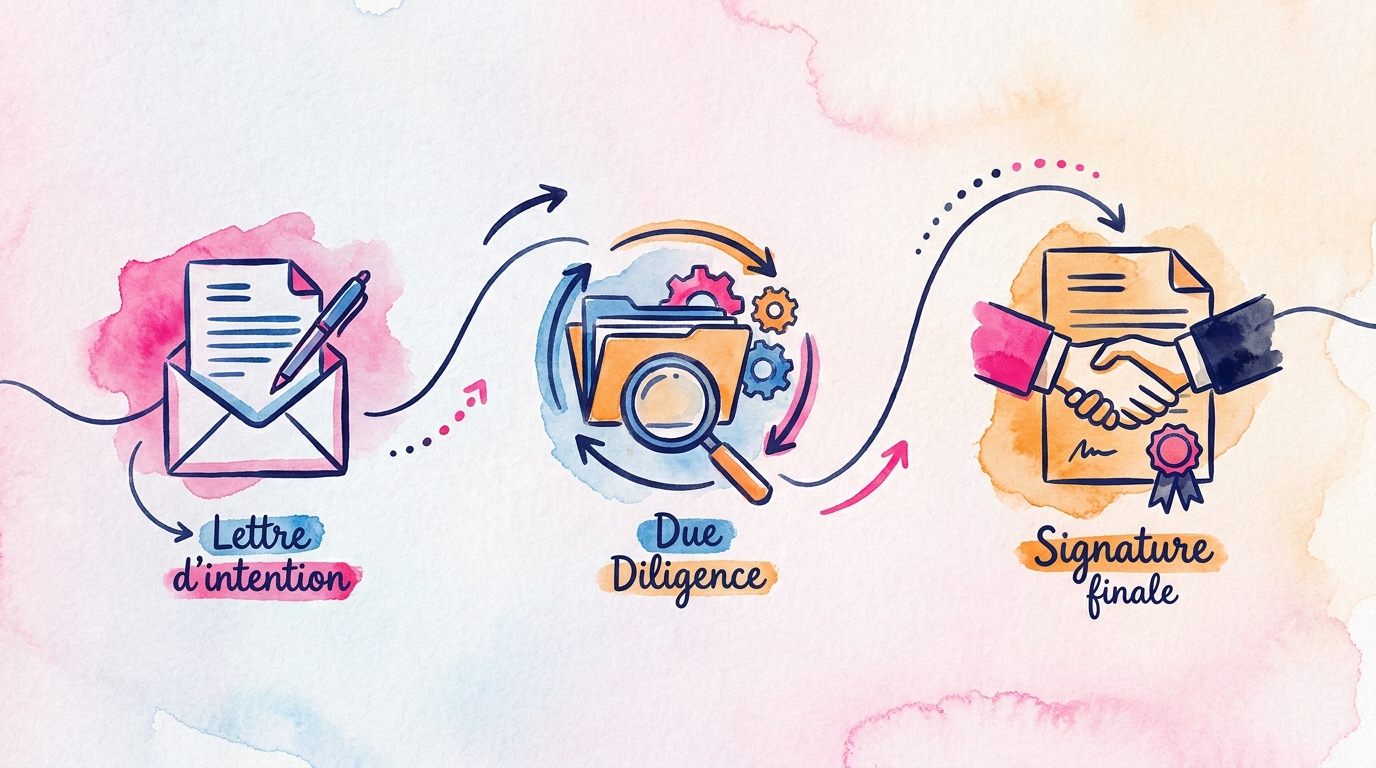
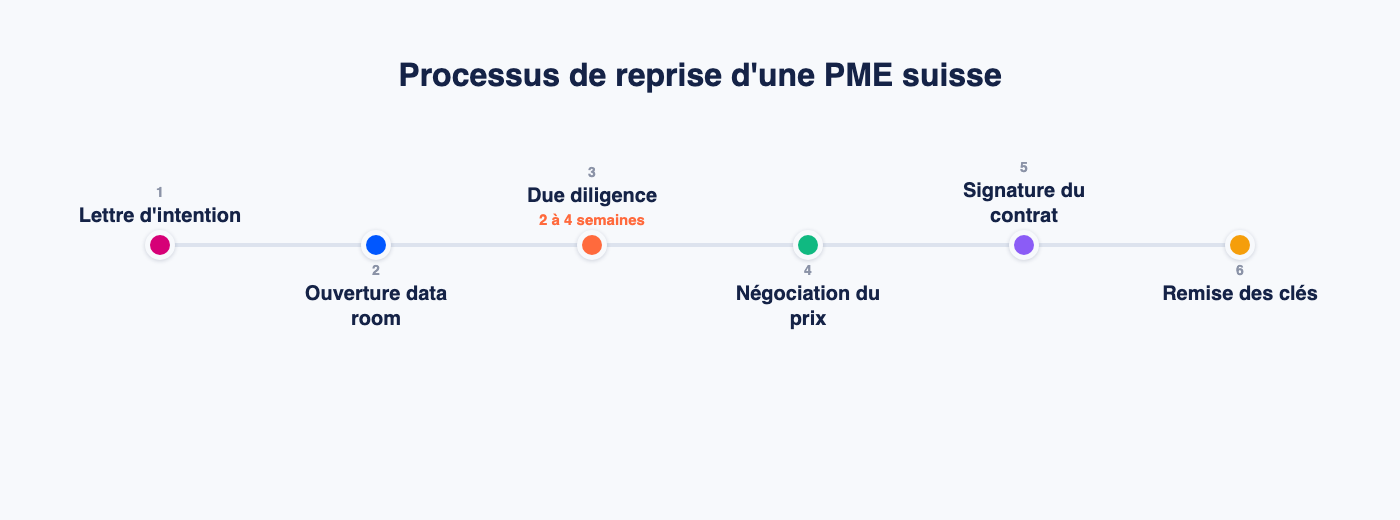
La due diligence se déclenche après la lettre d'intention signée, avant le contrat définitif. C'est la fenêtre où le vendeur ouvre ses livres et où l'acheteur a le droit de poser toutes les questions.
Pour une PME bien documentée, comptez deux à quatre semaines entre la collecte des documents, l'analyse et les sessions de questions-réponses. Si la comptabilité est désorganisée ou si la structure compte plusieurs entités, le délai peut doubler (selon ARK Fiduciaire, contrôles clés avant d'acheter une PME).
Structurer votre plan en quatre blocs
| Bloc | Ce que vous fixez | Exemple concret |
|---|---|---|
| Périmètre | Domaines à auditer (financier, juridique, RH, opérationnel) | Exclusion d'une filiale dormante non reprise |
| Calendrier | Dates de remise des documents, sessions de questions | J+15 : remise des comptes ; J+30 : réponses aux questions |
| Responsabilités | Qui pilote quoi (acheteur, fiduciaire, avocat) | Le fiduciaire traite le financier, l'avocat le juridique |
| Budget | Honoraires des conseillers, data room, déplacements | Prévoir 3'000 à 15'000 CHF selon la taille de la PME |
Les trois grands types de due diligence à couvrir
Une due diligence sérieuse couvre trois dimensions. Les ignorer en partie, c'est acheter avec des œillères.
La due diligence financière
Elle analyse la performance historique sur 3 à 5 ans, la qualité des résultats, la dette nette, le besoin en fonds de roulement et les investissements à prévoir. C'est souvent ici que les surprises sont les plus coûteuses.
La due diligence juridique et fiscale
Elle passe en revue les statuts, les contrats clés, la conformité réglementaire, les litiges en cours, et la situation fiscale (impôts directs, TVA, AVS). En Suisse, les spécificités cantonales ajoutent une couche de complexité à ne pas négliger.
La due diligence opérationnelle, RH et commerciale
Elle examine l'organisation, les processus, la dépendance au dirigeant, la structure du portefeuille clients et la solidité des relations fournisseurs. Une PME dont 60 % du chiffre d'affaires repose sur deux clients représente un risque structurel réel, même si les comptes sont propres.
La checklist financière : ce qu'il faut absolument vérifier
Quels chiffres devez-vous exiger avant de signer ? Voici les documents et points à analyser systématiquement. Cette liste est issue des pratiques recommandées pour la transmission de PME en Suisse.
Documents à obtenir
- Comptes annuels des 3 derniers exercices (bilan, compte de résultat, annexes)
- Budget N+1 et éventuellement prévisions N+2
- Situation de trésorerie au jour de la due diligence
- Tableau de la dette nette (emprunts bancaires, comptes courants associés, leasing)
Analyser la qualité des résultats
Ne vous arrêtez pas au bénéfice affiché. Demandez un EBITDA retraité : c'est le bénéfice opérationnel corrigé de tout ce qui ne se reproduira pas chez vous. Les retraitements les plus fréquents sur une PME suisse :
- Salaire du dirigeant inférieur ou supérieur au prix du marché pour sa fonction
- Loyer sous-évalué quand les murs appartiennent au vendeur ou à sa famille
- Dépenses personnelles passées en charges (véhicule, voyages, assurances privées)
- Éléments non récurrents : vente d'un actif, subvention exceptionnelle, litige soldé
- Investissements reportés que vous devrez financer après la reprise
Exemple concret : une entreprise de nettoyage à Renens, 11 employés, affiche 240'000 CHF de bénéfice. La due diligence révèle un salaire du dirigeant inférieur de 70'000 CHF au marché et 60'000 CHF d'entretien de véhicules différé. L'EBITDA retraité tombe à 110'000 CHF. Un prix négocié sur le bénéfice affiché aurait été surpayé du simple au double. La méthode complète de valorisation est détaillée dans notre guide pour évaluer un fonds de commerce en Suisse.
Surveillez aussi le besoin en fonds de roulement. Une société qui encaisse ses clients à 60 jours mais paie ses fournisseurs à 30 porte en permanence un mois de chiffre d'affaires dans sa trésorerie. Si le BFR observé au moment de la transaction dépasse durablement le BFR historique, la différence se négocie sur le prix ou dans le contrat.
Points de vigilance spécifiques
- Concentration clients : la vigilance commence dès qu'un client dépasse 20 % du CA ; au-delà de 30 %, c'est un signal d'alerte qui pèse sur le prix
- Engagements hors bilan : garanties données, cautions, contrats de location longue durée
- Besoin en fonds de roulement normatif vs BFR actuel
- Investissements de remplacement à court terme (machines, véhicules, systèmes IT)
La checklist juridique, fiscale et réglementaire
C'est souvent la partie la plus redoutée, et pourtant celle qui protège le mieux l'acheteur. Un problème juridique non détecté peut remettre en cause toute la transaction après la signature.
Structure et gouvernance
- Statuts à jour, extrait du registre du commerce récent
- Procès-verbaux des assemblées générales des 3 dernières années
- Pouvoirs de signature et délégations en vigueur
- Actionnariat réel et structure de détention
Contrats et risques
- Contrats clients et fournisseurs stratégiques (clauses de résiliation en cas de changement de contrôle)
- Bail commercial : durée restante, conditions de transfert, loyer
- Licences, marques, brevets, propriété intellectuelle
- Litiges en cours ou potentiels, correspondances avec des avocats
Le bail mérite une attention particulière. Son transfert exige le consentement écrit du bailleur, qui ne peut le refuser que pour de justes motifs, et le locataire sortant reste solidairement responsable du loyer avec le repreneur pendant deux ans au maximum (art. 263 CO). Obtenez l'accord du bailleur avant de signer, pas après.
Côté personnel, la règle surprend beaucoup de repreneurs : lors d'un transfert d'entreprise, tous les contrats de travail passent automatiquement à l'acquéreur, avec les droits et obligations qui en découlent. Ancien et nouvel employeur répondent solidairement des créances échues avant le transfert : vacances non prises, heures supplémentaires, bonus dus (art. 333 CO). Exigez le détail des provisions correspondantes dans les comptes.
Fiscalité et conformité suisse
En Suisse, plusieurs points sont spécifiques et souvent sous-évalués par les repreneurs étrangers ou inexpérimentés.
- Déclarations fiscales des 3 derniers exercices et avis de taxation
- Situation TVA : déclarations, éventuels contrôles passés
- Conformité AVS et charges sociales (comptes-rendus de caisse de compensation)
- Autorisations cantonales et licences sectorielles (restauration, santé, finance...)
Avertissement : Un redressement AVS ou TVA non provisionné peut représenter plusieurs dizaines de milliers de francs. Vérifiez systématiquement les quittances de paiement des cotisations sociales des cinq dernières années.
Chaque risque détecté ici se traduit dans le contrat. La pratique suisse prévoit des garanties conventionnelles de 12 à 24 mois sur les déclarations du vendeur, dans la limite du délai légal de deux ans pour les défauts de la chose vendue (art. 210 CO). Votre avocat calibrera la durée et les plafonds selon les risques identifiés pendant la due diligence.
La checklist opérationnelle, RH et commerciale
Modèle d'affaires et opérations
Comment l'entreprise gagne-t-elle réellement de l'argent ? Demandez une description précise de la chaîne de valeur, des processus critiques et des systèmes informatiques utilisés.
Une PME dont les processus reposent entièrement sur des fichiers Excel non documentés représente un risque opérationnel concret pour le repreneur.
Ressources humaines
- Registre du personnel complet et organigramme à jour
- Contrats de travail des dirigeants et cadres clés (clauses de non-concurrence, préavis)
- Ancienneté et provisions pour vacances et heures supplémentaires
- Convention collective applicable et respect des minima salariaux
- Évaluation honnête de la dépendance au propriétaire-dirigeant
Le point des conventions collectives est typiquement suisse et souvent oublié. La CCNT impose des salaires minimaux en restauration et hôtellerie, les CCT du second œuvre romand font de même dans l'artisanat. Un personnel payé sous les minima conventionnels constitue un passif de rattrapage qui vous incombera après la reprise.
La dépendance au dirigeant reste le point le plus délicat. Si le dirigeant incarne à lui seul la relation avec les trois plus gros clients, la valeur de l'entreprise dépend autant de lui que de ses actifs. Posez la question directement : qu'est-ce qui reste si le fondateur part le lendemain ?
Portefeuille clients et fournisseurs
Analysez la structure du chiffre d'affaires par client sur les 3 dernières années : top 10 clients, part des deux premiers, récurrence des revenus. Une concentration excessive est un risque, mais une diversification en croissance est un signal positif.
Vérifiez aussi les conditions tarifaires avec les principaux fournisseurs et leur transférabilité au repreneur.
Comment le cédant doit préparer la due diligence
Vous vendez votre PME ? Anticipez. Une due diligence bien préparée accélère la transaction et rassure l'acheteur. Une due diligence chaotique, avec des documents éparpillés et des comptes non réconciliés, fait fuir les bons repreneurs... ou s'effondre sur le prix.
Commencer 3 à 6 mois avant
La préparation d'une transmission se compte en années ; celle de la due diligence, en mois. Au plus tard 3 à 6 mois avant la mise en vente : mettez à jour vos comptes, clarifiez la structure actionnariale, et traitez les points sensibles identifiables : bail à renégocier, contrat arrivant à échéance, conflit salarial latent. Ce que vous réglez avant vaut moins cher que ce que l'acheteur découvre pendant.
Constituer une data room structurée
Physique ou virtuelle (des outils comme SharePoint ou des plateformes spécialisées fonctionnent bien), la data room doit être organisée par catégories avec un index clair. Les documents mal nommés ou introuvables créent de la méfiance, pas de la confiance.
Structure type d'une data room pour une PME suisse :
- 01_Juridique (statuts, registre, PV d'assemblées)
- 02_Financier (comptes annuels, budgets, trésorerie)
- 03_Fiscal (déclarations, avis de taxation, TVA)
- 04_Commercial (contrats clients/fournisseurs, baux)
- 05_RH (organigramme, contrats clés)
- 06_Opérationnel (processus, systèmes, assurances)
UBS Suisse recommande également de travailler avec des conseillers extérieurs (fiduciaire, avocat) pour préparer les réponses aux questions prévisibles et gérer la confidentialité des informations sensibles (voir UBS Suisse, guide de préparation à la due diligence).
Comment l'acheteur conduit la due diligence en pratique
Seul face à une data room, vous passerez à côté de la moitié des risques. Constituez une équipe pluridisciplinaire, même légère.
| Intervenant | Rôle dans la due diligence | Quand est-il indispensable ? |
|---|---|---|
| Fiduciaire | Analyse financière, retraitements EBITDA, dette nette | Toujours |
| Avocat | Analyse juridique, contrats, litiges, garanties | Dès qu'il y a un bail à transférer, du personnel repris ou des garanties à négocier |
| Expert M&A | Coordination, valorisation, négociation | Transactions complexes ou multi-actionnaires |
| Spécialiste sectoriel | Validation des hypothèses commerciales et opérationnelles | Secteurs techniques ou réglementés (pharma, finance, food) |
Côté budget, une fiduciaire romande facture entre 150 et 250 CHF de l'heure selon la qualification de l'intervenant (voir le guide des tarifs fiduciaires en Suisse). Plusieurs jours d'analyse sont nécessaires sur une PME : le budget de 3'000 à 15'000 CHF annoncé plus haut se construit ainsi.
Documentez systématiquement chaque constat dans un mémo de due diligence. Chaque risque identifié doit déboucher sur l'une de ces trois actions :
- Ajustement du prix
- Clause de garantie dans le contrat
- Demande de résolution avant signature
C'est le lien direct entre la due diligence et la table de négociation. Un passif social non provisionné détecté à cette étape peut justifier une réduction du prix de 50'000 CHF ou une garantie du vendeur sur 24 mois. Ce mémo servira aussi votre banquier : un dossier de financement appuyé sur une due diligence documentée passe mieux le comité de crédit (voir nos 7 solutions pour financer une reprise en Suisse). Pour replacer la due diligence dans l'ensemble du processus de transmission, le dossier SECO sur la transmission d'entreprise offre une vue d'ensemble utile.
Erreurs fréquentes et bonnes pratiques
Les trois erreurs qui coûtent le plus cher
Sous-estimer la dépendance au dirigeant. C'est l'angle mort numéro un des due diligences sur PME. Le fondateur est souvent la clé de voûte des relations clients, du savoir-faire et de la réputation. S'il part sans plan de transition, la valeur de ce qu'on a acheté fond rapidement.
Négliger les spécificités suisses. AVS, TVA, permis cantonaux, autorisations sectorielles... Ces sujets sont peu documentés dans les guides généraux francophones. Assurez-vous que votre équipe de conseil connaît le droit suisse, pas seulement les pratiques françaises ou belges.
Aller trop vite sous pression. Le vendeur vous dit qu'un autre acheteur est intéressé. Peut-être. Mais aucune concurrence ne justifie de signer sans avoir compris ce que vous achetez.
Les pratiques qui font la différence
- Mettre tout par écrit : chaque information obtenue oralement doit être confirmée par écrit
- Prioriser les risques : distinguer ce qui est bloquant de ce qui est négociable
- Maintenir un dialogue ouvert : une due diligence n'est pas un interrogatoire, c'est une collaboration
La transparence du cédant pendant cette phase est aussi un signal de qualité. Un vendeur qui répond vite, fournit les documents complets et explique les anomalies sans esquiver mérite plus de confiance qu'un vendeur qui minimise systématiquement. Si vous envisagez de vendre votre commerce en Suisse, préparer cette étape en amont est le meilleur investissement que vous puissiez faire.
Questions fréquentes
Qu'est-ce que la due diligence dans le cadre d'une reprise de PME en Suisse ?
La due diligence est un examen détaillé d'une entreprise conduit avant sa reprise. Selon le SECO (portail PME suisse), elle vise à analyser le potentiel de rendement ainsi que les aspects juridiques et fiscaux de la cible. Son objectif est de rassembler toutes les informations nécessaires pour valider la décision d'achat, vérifier la légitimité du prix demandé et formuler les clauses du contrat de vente.
Combien de temps dure une due diligence pour une PME suisse ?
Pour une PME bien documentée, la due diligence prend 2 à 4 semaines entre la collecte des documents, l'analyse et les questions-réponses. Le délai peut doubler si la comptabilité est désorganisée ou si la structure compte plusieurs entités. Cette phase débute après la signature de la lettre d'intention et se termine avant la rédaction du contrat définitif.
Quels documents financiers faut-il vérifier en priorité lors d'une due diligence ?
Les documents financiers essentiels sont les comptes annuels des 3 derniers exercices (bilan, compte de résultat, annexes), le budget N+1, la situation de trésorerie au jour de la due diligence, et le tableau de la dette nette incluant emprunts bancaires et leasing. Il est aussi indispensable d'analyser l'EBITDA retraité en éliminant les éléments non récurrents et les dépenses personnelles passées en charges d'entreprise.
Quels risques spécifiquement suisses faut-il vérifier lors d'une due diligence de PME ?
En Suisse, plusieurs points sont souvent sous-estimés : la conformité AVS et le paiement régulier des cotisations sociales, la situation TVA avec les éventuels contrôles passés, les autorisations cantonales et licences sectorielles (restauration, santé, finance), et la fiscalité directe cantonale. Un redressement AVS ou TVA non provisionné peut représenter plusieurs dizaines de milliers de francs et impacter directement le prix de la transaction.
Comment un vendeur de PME doit-il se préparer à une due diligence ?
Un cédant doit anticiper la due diligence 3 à 6 mois avant son lancement : comptes à jour, structure actionnariale clarifiée, points sensibles réglés (bail, contrats arrivant à échéance, conflits). Il constitue ensuite une data room structurée par catégories (juridique, financier, fiscal, commercial, RH, opérationnel) avec un index clair. Un fiduciaire et un avocat aident à préparer les réponses aux questions prévisibles et à gérer la confidentialité.
Combien coûte une due diligence pour une PME suisse ?
Prévoyez un budget de 3'000 à 15'000 CHF selon la taille de la PME. Une fiduciaire romande facture entre 150 et 250 CHF de l'heure pour l'analyse financière. Le coût dépend du nombre de domaines audités (financier, juridique, RH, opérationnel) et de la qualité de la documentation fournie par le cédant.
Articles similaires
Comment évaluer la valeur d'un fonds de commerce en Suisse
Multiples EBITDA, DCF, méthode patrimoniale : suivez nos étapes concrètes pour évaluer votre fonds de commerce en Suisse avec des exemples en CHF.
Financer la reprise d'une PME : 7 solutions concrètes en Suisse
Crédit bancaire, crédit-vendeur, cautionnement public, leasing : 7 solutions concrètes pour financer la reprise d'une PME en Suisse.
Commerces à vendre en Suisse romande : panorama 2026
État des lieux du marché des commerces à vendre en Suisse romande en 2026 : prix, secteurs porteurs, points juridiques clés et aides cantonales.